

Модуль 0
Зачем управлять рисками
Зачем управлять рисками
Для начала разберемся, что такое риск, почему рисками важно управлять, как устроен этот процесс и кто в компании отвечает за это.
Что такое риск?
Существует множество определений риска, которые зависят от источника и контекста. В курсе мы будем использовать два основных определения, которые опираются на международные стандарты управления рисками.

Риск – потенциальное событие, которое окажет негативное воздействие на достижение поставленных целей. COSO ERM, 2004
Риск – влияние неопределенности на цели. ISO 31000:2009
Риск можно рассматривать с разных сторон.
Наведите на элементы, чтобы узнать больше
УГРОЗА
В первую очередь мы рассматриваем риск как угрозу, которая может негативно влиять на компанию.
В первую очередь мы рассматриваем риск как угрозу, которая может негативно влиять на компанию.
НЕОПРЕДЕЛЕННОСТЬ
Риск может быть фактором, из-за которого фактические результаты будут ниже запланированных показателей.
Риск может быть фактором, из-за которого фактические результаты будут ниже запланированных показателей.
ВОЗМОЖНОСТЬ
Это также возможность использовать преимущества и в перспективе повысить стоимость компании.
Это также возможность использовать преимущества и в перспективе повысить стоимость компании.
УГРОЗА
В первую очередь мы рассматриваем риск как угрозу, которая может негативно влиять на компанию.
В первую очередь мы рассматриваем риск как угрозу, которая может негативно влиять на компанию.
НЕОПРЕДЕЛЕННОСТЬ
Риск может быть фактором, из-за которого фактические результаты будут ниже запланированных показателей.
Риск может быть фактором, из-за которого фактические результаты будут ниже запланированных показателей.
ВОЗМОЖНОСТЬ
Это также возможность использовать преимущества и в перспективе повысить стоимость компании.
Это также возможность использовать преимущества и в перспективе повысить стоимость компании.
Система управления рисками. Появление и эволюция
Управление рисками (УР)– процесс, направленный на определение событий, которые могут влиять на компанию, и управление связанным с этими событиями риском, а также контроль того, чтобы не был превышен риск-аппетит компании и предоставлялась разумная гарантия достижения целей. Это вклад в процесс максимизации стоимости и повышения управляемости предприятия с помощью выявления всех потенциальных «негативных» и «положительных» факторов, которые влияют на компанию.
Процесс управления рисками позволяет компании:

определить события, которые могут влиять на ее деятельность и достижение ключевых целей
управлять угрозами, связанными с этим событием
Рассмотрим историю развития управления рисками в компании.
Наведите на элементы под схемой, чтобы узнать больше
В процессе развития управление рисками стало более комплексным и охватывало уже все аспекты управления компанией. Процесс сосредоточен на выявлении и оценке рисков.
Основные события:
Основные события:
- Пересмотрено соглашение крупнейших банков, что расширяет требования к управлению рисками. Соглашение Базель II было разработано в ответ на финансовый кризис 1998 года. Оно устанавливает более строгие требования к капиталу банков, а также требует от них внедрения более комплексных систем управления рисками
- Публикуется «Оранжевая книга» – первый документ, который предложил целостный подход к управлению рисками
- Формируются ведущие стандарты управления рисками
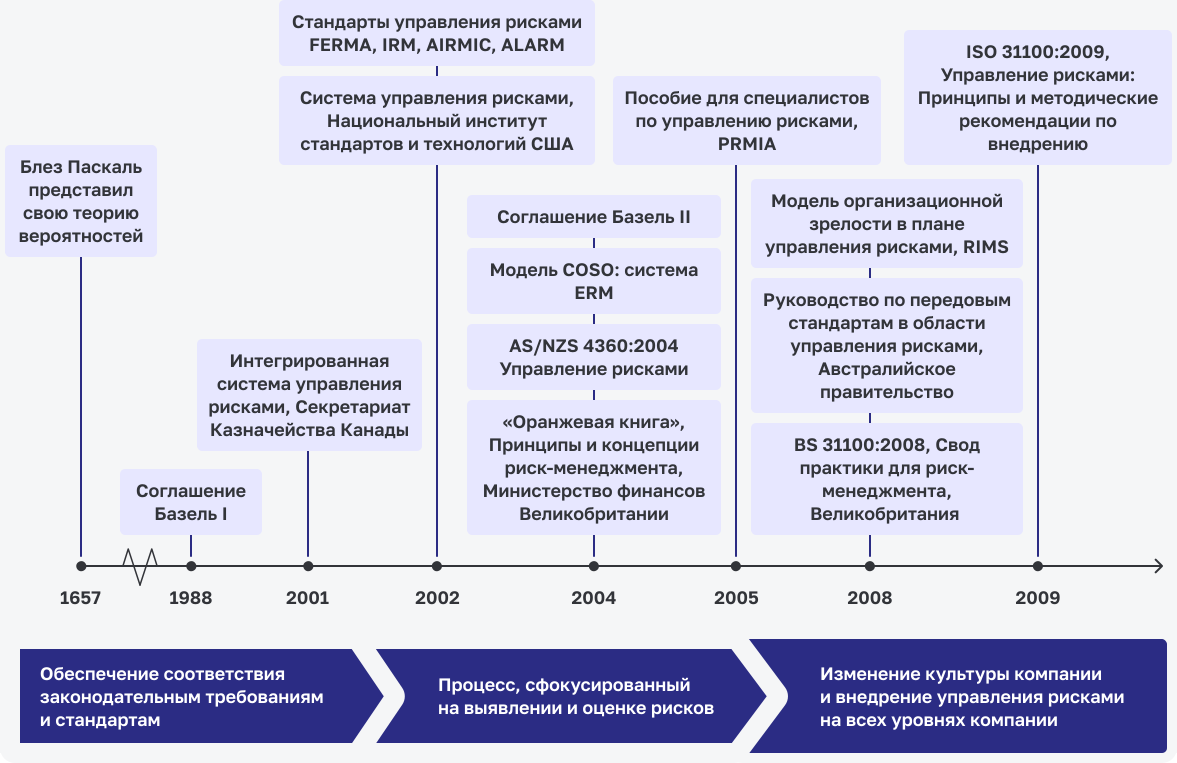
Первые практики управления рисками возникли, чтобы обеспечить соответствие деятельности компании требованиям законодательства.
Основные события:
Основные события:
- Блез Паскаль представляет теорию вероятностей, которая стала основой для количественной оценки рисков
- Крупнейшие мировые банки подписывают соглашение, которое заложило основы управления рисками в финансовой сфере. Соглашение установило требования к капиталу банков, которые должны быть достаточными для покрытия потенциальных потерь
На современном этапе риски становятся неотъемлемой частью управления компании на всех уровнях.
Основные события:
Основные события:
- Австралийское правительство публикует руководство по передовым в области управления рисками, оно охватывает все аспекты управления рисками, от идентификации рисков до их снижения
- Принимается Международный стандарт ISO 31000, который является наиболее широко признанным в области управления рисками. Он устанавливает общие принципы и рекомендации по внедрению управления рисками в компаниях
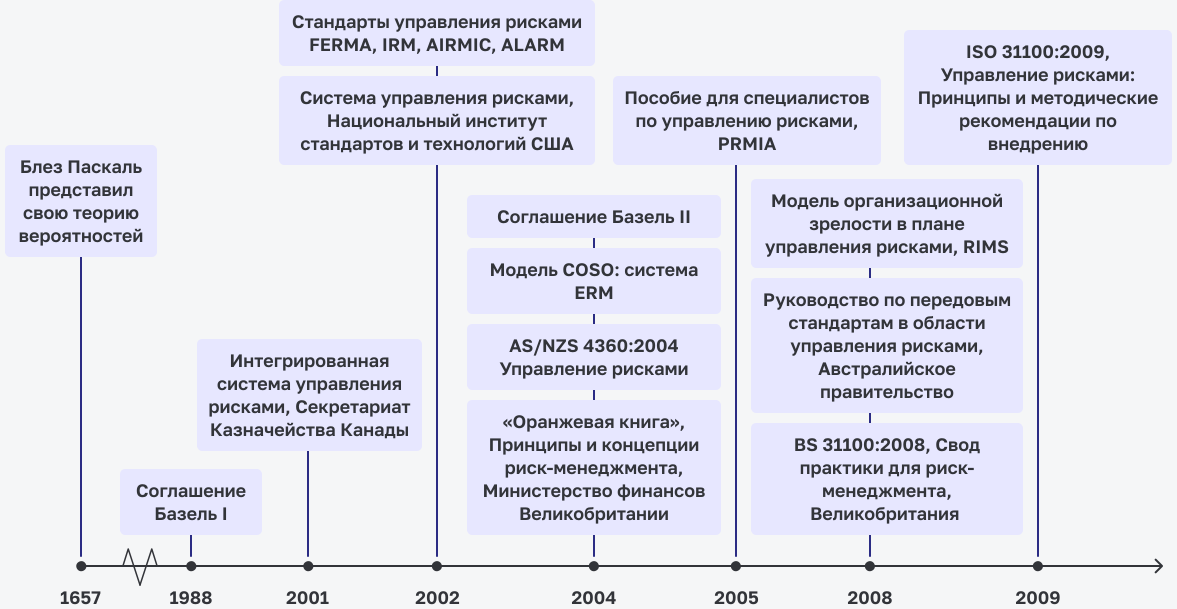
В процессе развития управление рисками стало более комплексным и охватывало уже все аспекты управления компанией. Процесс сосредоточен на выявлении и оценке рисков.
Основные события:
Основные события:
- Пересмотрено соглашение крупнейших банков, что расширяет требования к управлению рисками. Соглашение Базель II было разработано в ответ на финансовый кризис 1998 года. Оно устанавливает более строгие требования к капиталу банков, а также требует от них внедрения более комплексных систем управления рисками
- Публикуется «Оранжевая книга» – первый документ, который предложил целостный подход к управлению рисками
- Формируются ведущие стандарты управления рисками
Первые практики управления рисками возникли, чтобы обеспечить соответствие деятельности компании требованиям законодательства.
Основные события:
Основные события:
- Блез Паскаль представляет теорию вероятностей, которая стала основой для количественной оценки рисков
- Крупнейшие мировые банки подписывают соглашение, которое заложило основы управления рисками в финансовой сфере. Соглашение установило требования к капиталу банков, которые должны быть достаточными для покрытия потенциальных потерь
На современном этапе риски становятся неотъемлемой частью управления компании на всех уровнях.
Основные события:
Основные события:
- Австралийское правительство публикует руководство по передовым в области управления рисками, оно охватывает все аспекты управления рисками, от идентификации рисков до их снижения
- Принимается Международный стандарт ISO 31000, который является наиболее широко признанным в области управления рисками. Он устанавливает общие принципы и рекомендации по внедрению управления рисками в компаниях
Процесс управления рисками – это цикличный процесс. Рассмотрим подробнее каждый его шаг.
Наведите на шаг процесса, чтобы узнать больше
ПОСТАНОВКА ЦЕЛЕЙ
Цели должны быть определены до выявления событий, которые потенциально могут оказать влияние на их достижение. Процесс управления рисками предоставляет «разумную» гарантию того, что руководство компании имеет правильно организованный процесс выбора и формирования целей, и эти цели соответствуют миссии компании и уровню ее риск-аппетита.
Цели должны быть определены до выявления событий, которые потенциально могут оказать влияние на их достижение. Процесс управления рисками предоставляет «разумную» гарантию того, что руководство компании имеет правильно организованный процесс выбора и формирования целей, и эти цели соответствуют миссии компании и уровню ее риск-аппетита.
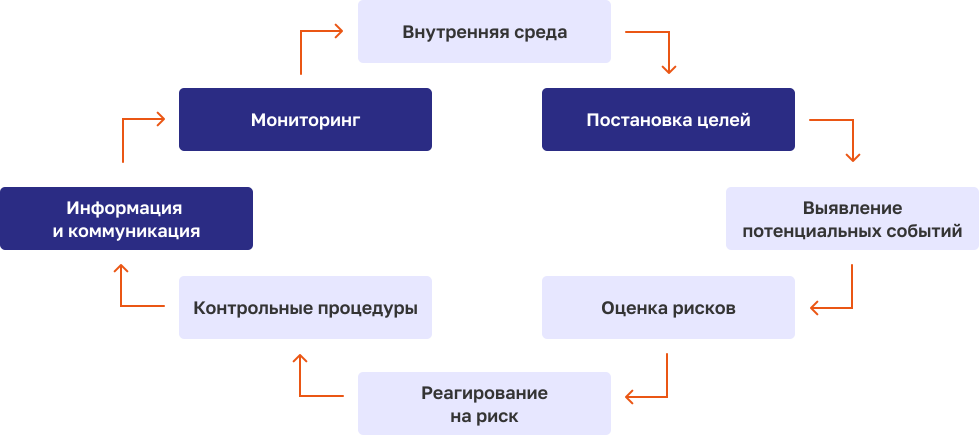
ОЦЕНКА РИСКА
Риски анализируются с учетом вероятности их возникновения и влияния. Такой подход позволяет определить, какие меры в отношении их необходимо предпринять. Риски оцениваются с точки зрения присущего и остаточного риска. Присущий риск существует до того, как будут приняты меры по его снижению, это естественная вероятность и последствия возникновения неблагоприятного события. Остаточный риск остается после того, как были приняты меры по его снижению. Он представляет собой риск, который не удалось полностью устранить.
Риски анализируются с учетом вероятности их возникновения и влияния. Такой подход позволяет определить, какие меры в отношении их необходимо предпринять. Риски оцениваются с точки зрения присущего и остаточного риска. Присущий риск существует до того, как будут приняты меры по его снижению, это естественная вероятность и последствия возникновения неблагоприятного события. Остаточный риск остается после того, как были приняты меры по его снижению. Он представляет собой риск, который не удалось полностью устранить.
МОНИТОРИНГ
Весь процесс управления рисками компании отслеживается и меняется, если это необходимо. Мониторинг проводится в процессе работы руководства и в рамках запланированных мероприятий оценки.
Весь процесс управления рисками компании отслеживается и меняется, если это необходимо. Мониторинг проводится в процессе работы руководства и в рамках запланированных мероприятий оценки.
ВНУТРЕННЯЯ СРЕДА
Атмосфера в компании устанавливает, как сотрудники определяют риск и как они на него реагируют. Внутренняя среда включает:
Атмосфера в компании устанавливает, как сотрудники определяют риск и как они на него реагируют. Внутренняя среда включает:
- философию управления рисками
- риск-аппетит
- честность и этические ценности
- контекст, в котором они существуют
КОНТРОЛЬНЫЕ ПРОЦЕДУРЫ
Контрольные процедуры разработаны и установлены таким образом, чтобы обеспечивать «разумную» гарантию того, что реагирование на возникающий риск происходит эффективно и своевременно.
Контрольные процедуры разработаны и установлены таким образом, чтобы обеспечивать «разумную» гарантию того, что реагирование на возникающий риск происходит эффективно и своевременно.
ИНФОРМАЦИЯ И КОММУНИКАЦИЯ
Необходимая информация определяется, фиксируется и передается в такой форме и в такие сроки, которые позволяют сотрудникам выполнять их функциональные обязанности. Также происходит эффективный обмен информацией в рамках компании как по вертикали сверху вниз и снизу вверх, так и по горизонтали.
Необходимая информация определяется, фиксируется и передается в такой форме и в такие сроки, которые позволяют сотрудникам выполнять их функциональные обязанности. Также происходит эффективный обмен информацией в рамках компании как по вертикали сверху вниз и снизу вверх, так и по горизонтали.
РЕАГИРОВАНИЕ НА РИСК
Руководство выбирает метод реагирования на риск, разрабатывает ряд мероприятий, которые позволяют привести выявленный риск в соответствие с допустимым уровнем риска и риск-аппетитом компании.
Руководство выбирает метод реагирования на риск, разрабатывает ряд мероприятий, которые позволяют привести выявленный риск в соответствие с допустимым уровнем риска и риск-аппетитом компании.
ВЫЯВЛЕНИЕ ПОТЕНЦИАЛЬНЫХ СОБЫТИЙ
Компания должна учитывать внутренние и внешние события, которые могут повлиять на ее достижение целей. Эти события делятся на риски и возможности. Возможности должны учитываться при разработке стратегии и постановке целей.
Компания должна учитывать внутренние и внешние события, которые могут повлиять на ее достижение целей. Эти события делятся на риски и возможности. Возможности должны учитываться при разработке стратегии и постановке целей.
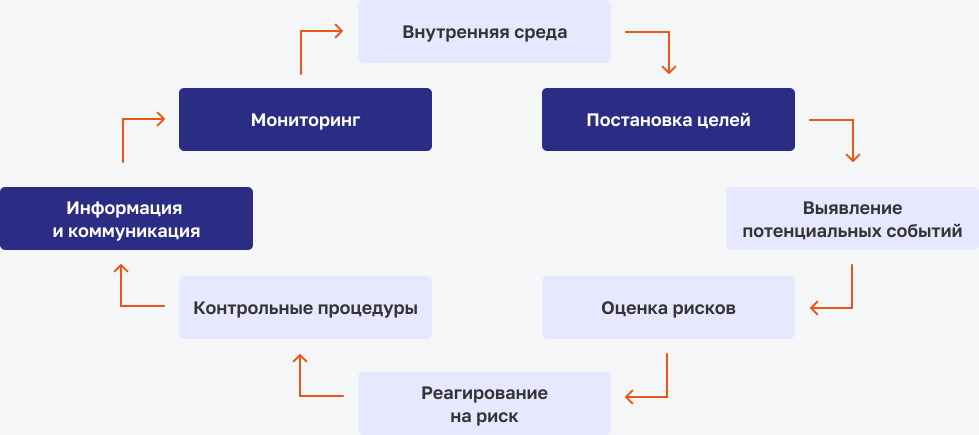
ПОСТАНОВКА ЦЕЛЕЙ
Цели должны быть определены до выявления событий, которые потенциально могут оказать влияние на их достижение. Процесс управления рисками предоставляет «разумную» гарантию того, что руководство компании имеет правильно организованный процесс выбора и формирования целей, и эти цели соответствуют миссии компании и уровню ее риск-аппетита.
Цели должны быть определены до выявления событий, которые потенциально могут оказать влияние на их достижение. Процесс управления рисками предоставляет «разумную» гарантию того, что руководство компании имеет правильно организованный процесс выбора и формирования целей, и эти цели соответствуют миссии компании и уровню ее риск-аппетита.
ОЦЕНКА РИСКА
Риски анализируются с учетом вероятности их возникновения и влияния. Такой подход позволяет определить, какие меры в отношении их необходимо предпринять. Риски оцениваются с точки зрения присущего и остаточного риска. Присущий риск существует до того, как будут приняты меры по его снижению, это естественная вероятность и последствия возникновения неблагоприятного события. Остаточный риск остается после того, как были приняты меры по его снижению. Он представляет собой риск, который не удалось полностью устранить.
Риски анализируются с учетом вероятности их возникновения и влияния. Такой подход позволяет определить, какие меры в отношении их необходимо предпринять. Риски оцениваются с точки зрения присущего и остаточного риска. Присущий риск существует до того, как будут приняты меры по его снижению, это естественная вероятность и последствия возникновения неблагоприятного события. Остаточный риск остается после того, как были приняты меры по его снижению. Он представляет собой риск, который не удалось полностью устранить.
МОНИТОРИНГ
Весь процесс управления рисками компании отслеживается и меняется, если это необходимо. Мониторинг проводится в процессе работы руководства и в рамках запланированных мероприятий оценки.
Весь процесс управления рисками компании отслеживается и меняется, если это необходимо. Мониторинг проводится в процессе работы руководства и в рамках запланированных мероприятий оценки.
ВНУТРЕННЯЯ СРЕДА
Атмосфера в компании устанавливает, как сотрудники определяют риск и как они на него реагируют. Внутренняя среда включает:
Атмосфера в компании устанавливает, как сотрудники определяют риск и как они на него реагируют. Внутренняя среда включает:
- философию управления рисками
- риск-аппетит
- честность и этические ценности
- контекст, в котором они существуют
КОНТРОЛЬНЫЕ ПРОЦЕДУРЫ
Контрольные процедуры разработаны и установлены таким образом, чтобы обеспечивать «разумную» гарантию того, что реагирование на возникающий риск происходит эффективно и своевременно.
Контрольные процедуры разработаны и установлены таким образом, чтобы обеспечивать «разумную» гарантию того, что реагирование на возникающий риск происходит эффективно и своевременно.
ИНФОРМАЦИЯ И КОММУНИКАЦИЯ
Необходимая информация определяется, фиксируется и передается в такой форме и в такие сроки, которые позволяют сотрудникам выполнять их функциональные обязанности. Также происходит эффективный обмен информацией в рамках компании как по вертикали сверху вниз и снизу вверх, так и по горизонтали.
Необходимая информация определяется, фиксируется и передается в такой форме и в такие сроки, которые позволяют сотрудникам выполнять их функциональные обязанности. Также происходит эффективный обмен информацией в рамках компании как по вертикали сверху вниз и снизу вверх, так и по горизонтали.
РЕАГИРОВАНИЕ НА РИСК
Руководство выбирает метод реагирования на риск, разрабатывает ряд мероприятий, которые позволяют привести выявленный риск в соответствие с допустимым уровнем риска и риск-аппетитом компании.
Руководство выбирает метод реагирования на риск, разрабатывает ряд мероприятий, которые позволяют привести выявленный риск в соответствие с допустимым уровнем риска и риск-аппетитом компании.
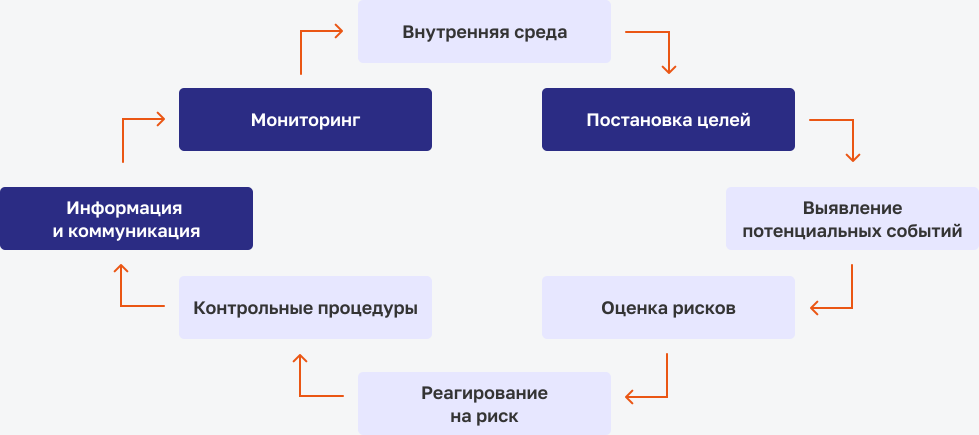
ВЫЯВЛЕНИЕ ПОТЕНЦИАЛЬНЫХ СОБЫТИЙ
Компания должна учитывать внутренние и внешние события, которые могут повлиять на ее достижение целей. Эти события делятся на риски и возможности. Возможности должны учитываться при разработке стратегии и постановке целей.
Компания должна учитывать внутренние и внешние события, которые могут повлиять на ее достижение целей. Эти события делятся на риски и возможности. Возможности должны учитываться при разработке стратегии и постановке целей.
Место управления рисками в системе корпоративного управления