
Модуль 4
Тема 5. Финансовое благополучие сотрудника
5.1. Оценка и диагностика потребностей сотрудников
Не все компании уделяют внимание оценке ожидания и потребности работников в части финансового благополучия. Может казаться, что измерять эффективность мер по поддержке финансового благополучия сложно.
Оценка потребностей сотрудников помогает понять, у каких групп сотрудников есть финансовые трудности, кому больше всех нужна поддержка, а кому она скоро понадобится, кто находится в группе риска.
Оценка потребностей сотрудников помогает понять, у каких групп сотрудников есть финансовые трудности, кому больше всех нужна поддержка, а кому она скоро понадобится, кто находится в группе риска.
Чтобы определить сотрудника с финансовыми трудностями, обратите внимание на первые сигналы:

низкая мотивация и вовлеченность;
прогулы;
низкие показатели производительности и качества работы;
частая смена настроения;
расфокусировка;
переработки;
мелкое воровство.
Отдел кадров и HR-специалисты должны знать, как выявлять физические и психологические признаки потенциально проблемного поведения.
Как и для чего это делать, вы узнаете из ролика.
Как и для чего это делать, вы узнаете из ролика.
Низкий уровень финансового благополучия может быть не только у линейного персонала, но и у высшего менеджмента. Наиболее уязвимые группы:
те, кто работает неполный рабочий день;
семьи с одним родителем;
те, кто живет в съемном или ипотечном жилье;
семьи с инвалидами;
семьи с тремя и более детьми;
семьи, которые столкнулись с тяжелыми жизненными обстоятельствами: болезнь, утрата, развод;
семьи, в которых есть люди с зависимостями.
Составьте сегмент-карту персонала, чтобы вычислить, есть ли в компании уязвимые группы.
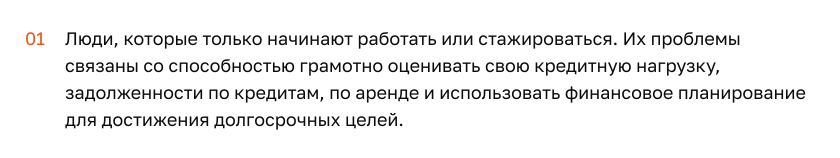
Для лучшего понимания возможных финансовых проблем сотрудников полезно делить их на группы. Нет универсального подхода для поддержки финансового благополучия работников, потому что некоторые группы сотрудников и люди на разных этапах жизни могут получать разные виды поддержки. Поэтому сначала нужно определить, какие конкретно потребности требуется удовлетворить.
Пример сегментации:
5.2. Типы финансового поведения (исследование фонда «Общественное мнение»)
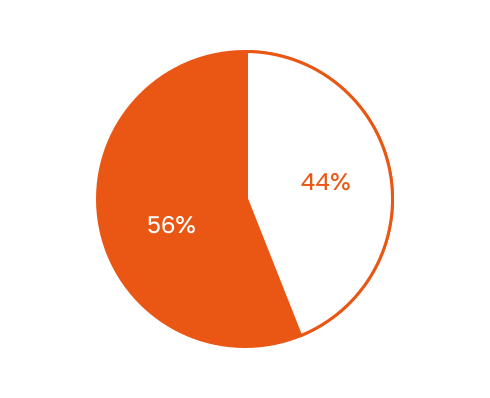
Фонд «Общественное мнение» (ФОМ) по заказу Банка России провел исследование финансового поведения россиян. В результате выделили 11 моделей (5 позитивных и 6 негативных). В процентном соотношении среди опрошенных позитивных оказалось меньше (44% против 56%).
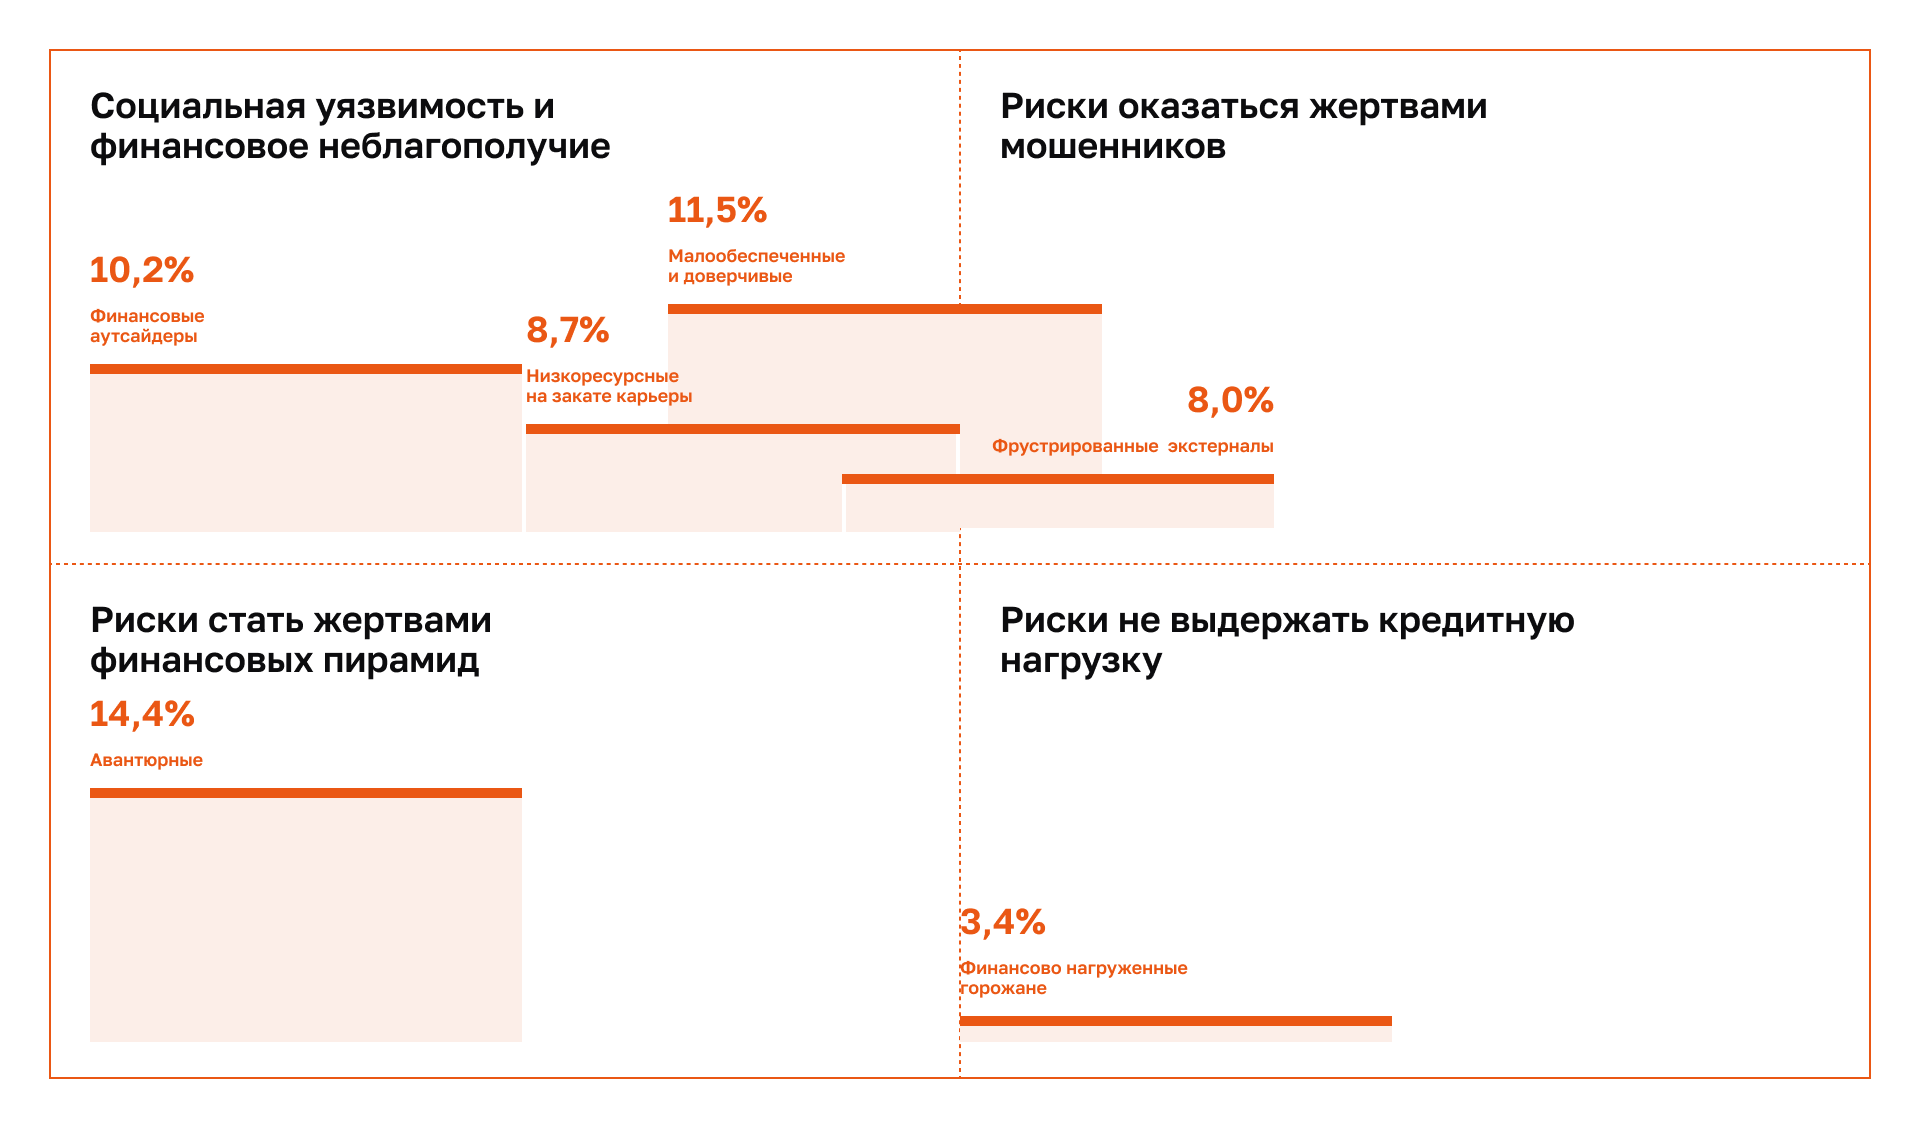
Большой интерес для руководителей и HR-специалистов представляет не только идентификация сотрудников по моделям поведения, но и определение рисков в зависимости от модели.
Например, для модели «Авантюристы» не так страшен риск не выдержать кредитную нагрузку, как риск стать жертвой финансовых пирамид.
Например, для модели «Авантюристы» не так страшен риск не выдержать кредитную нагрузку, как риск стать жертвой финансовых пирамид.
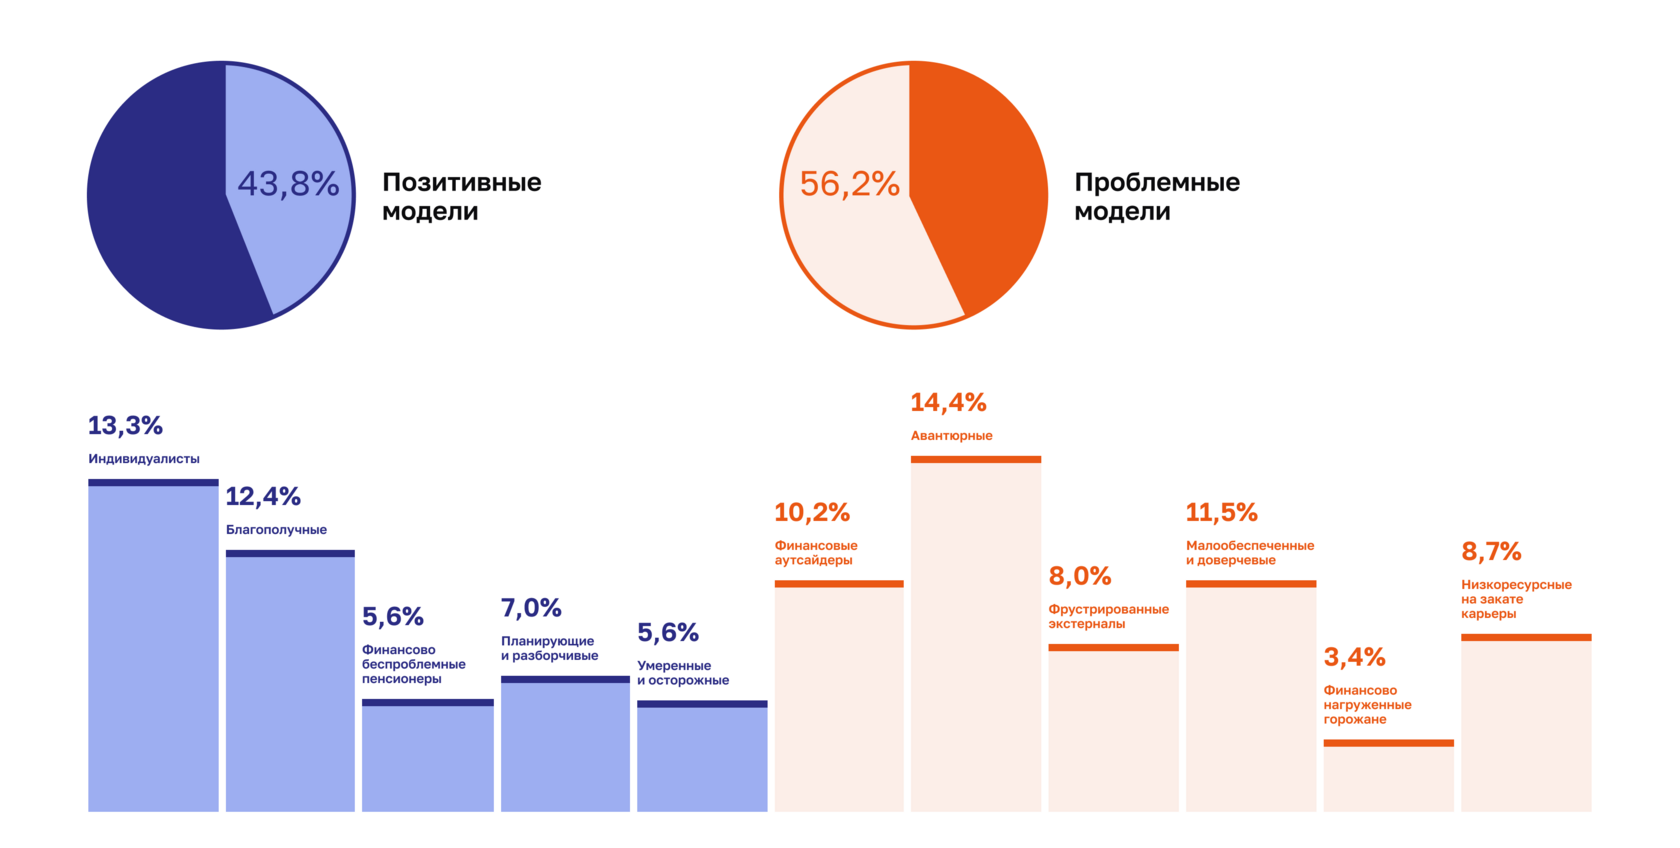
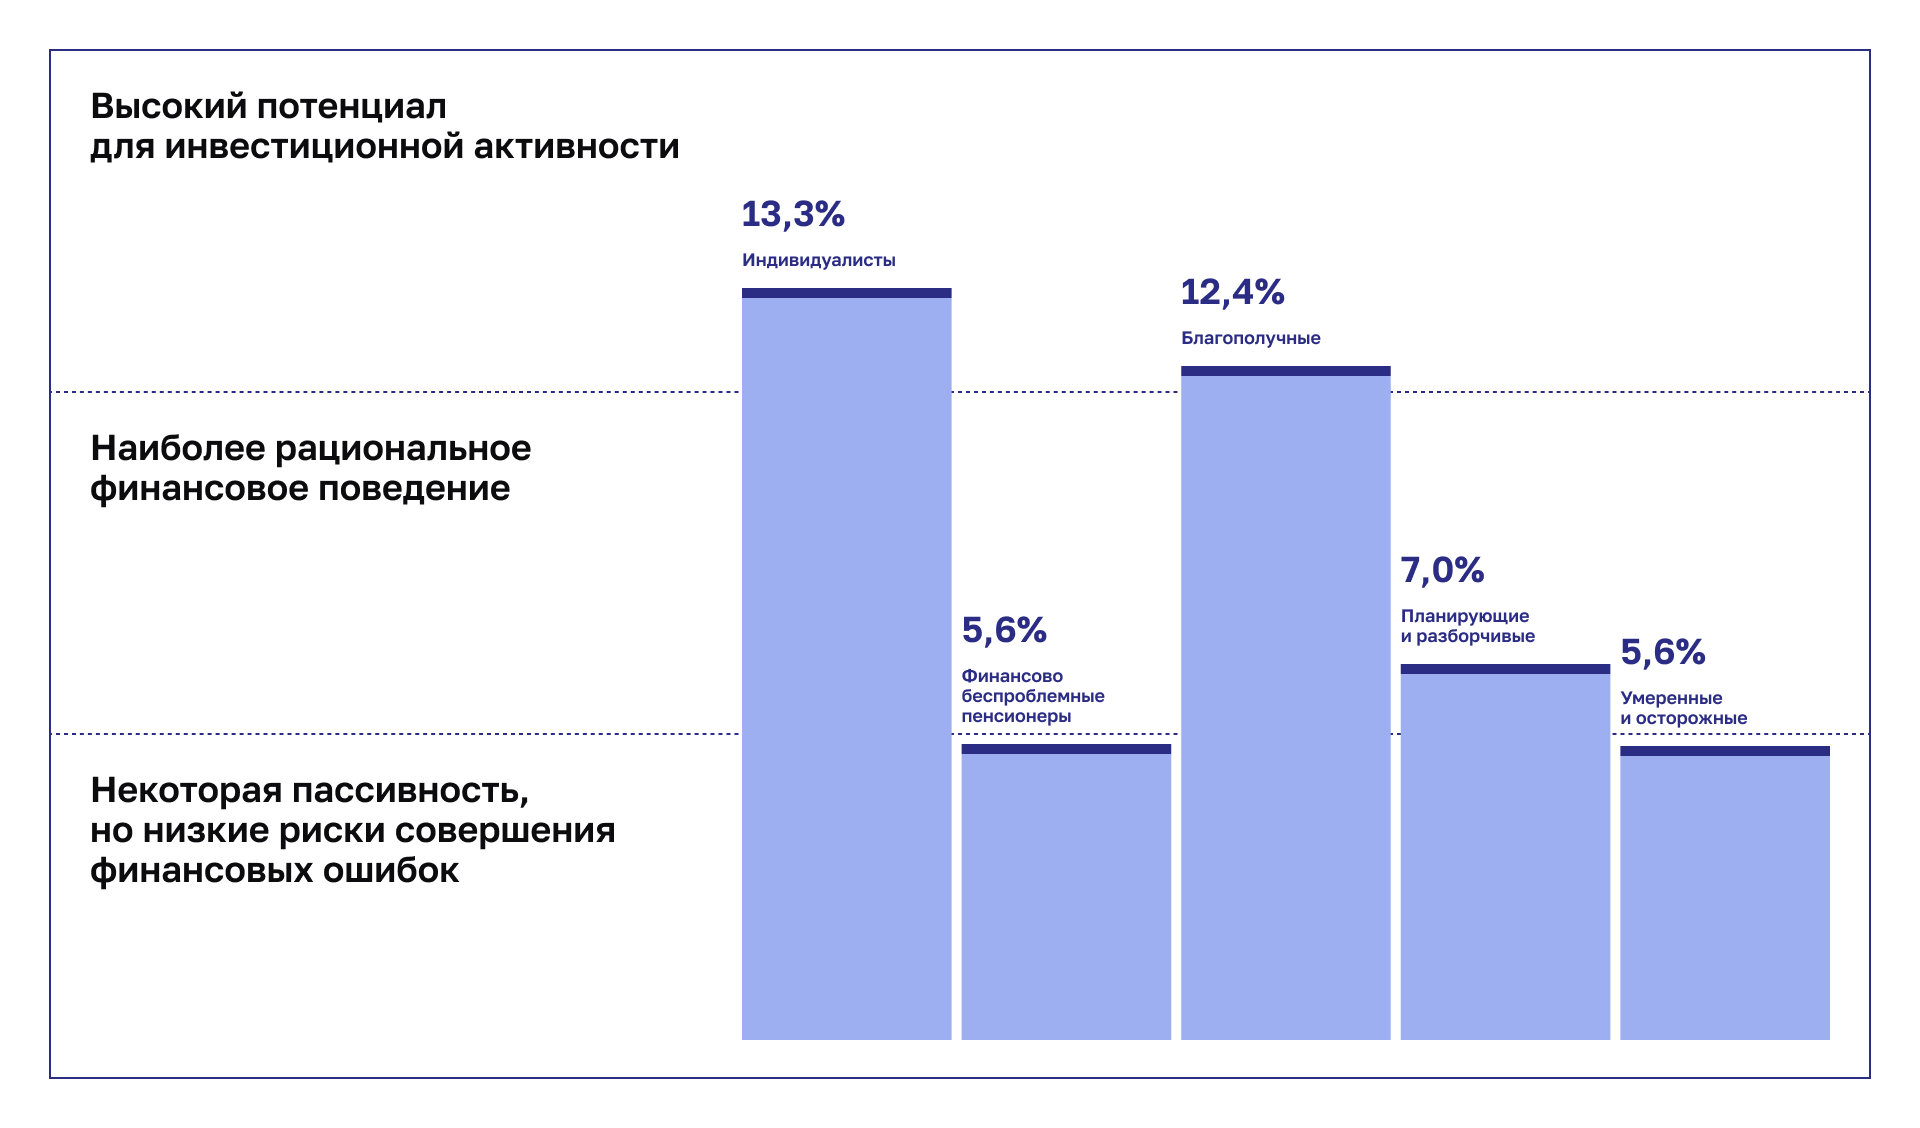
Рассмотрим подробнее негативные и позитивные модели финансового поведения.
Негативные модели финансового поведения
Низкоресурсные на закате карьеры
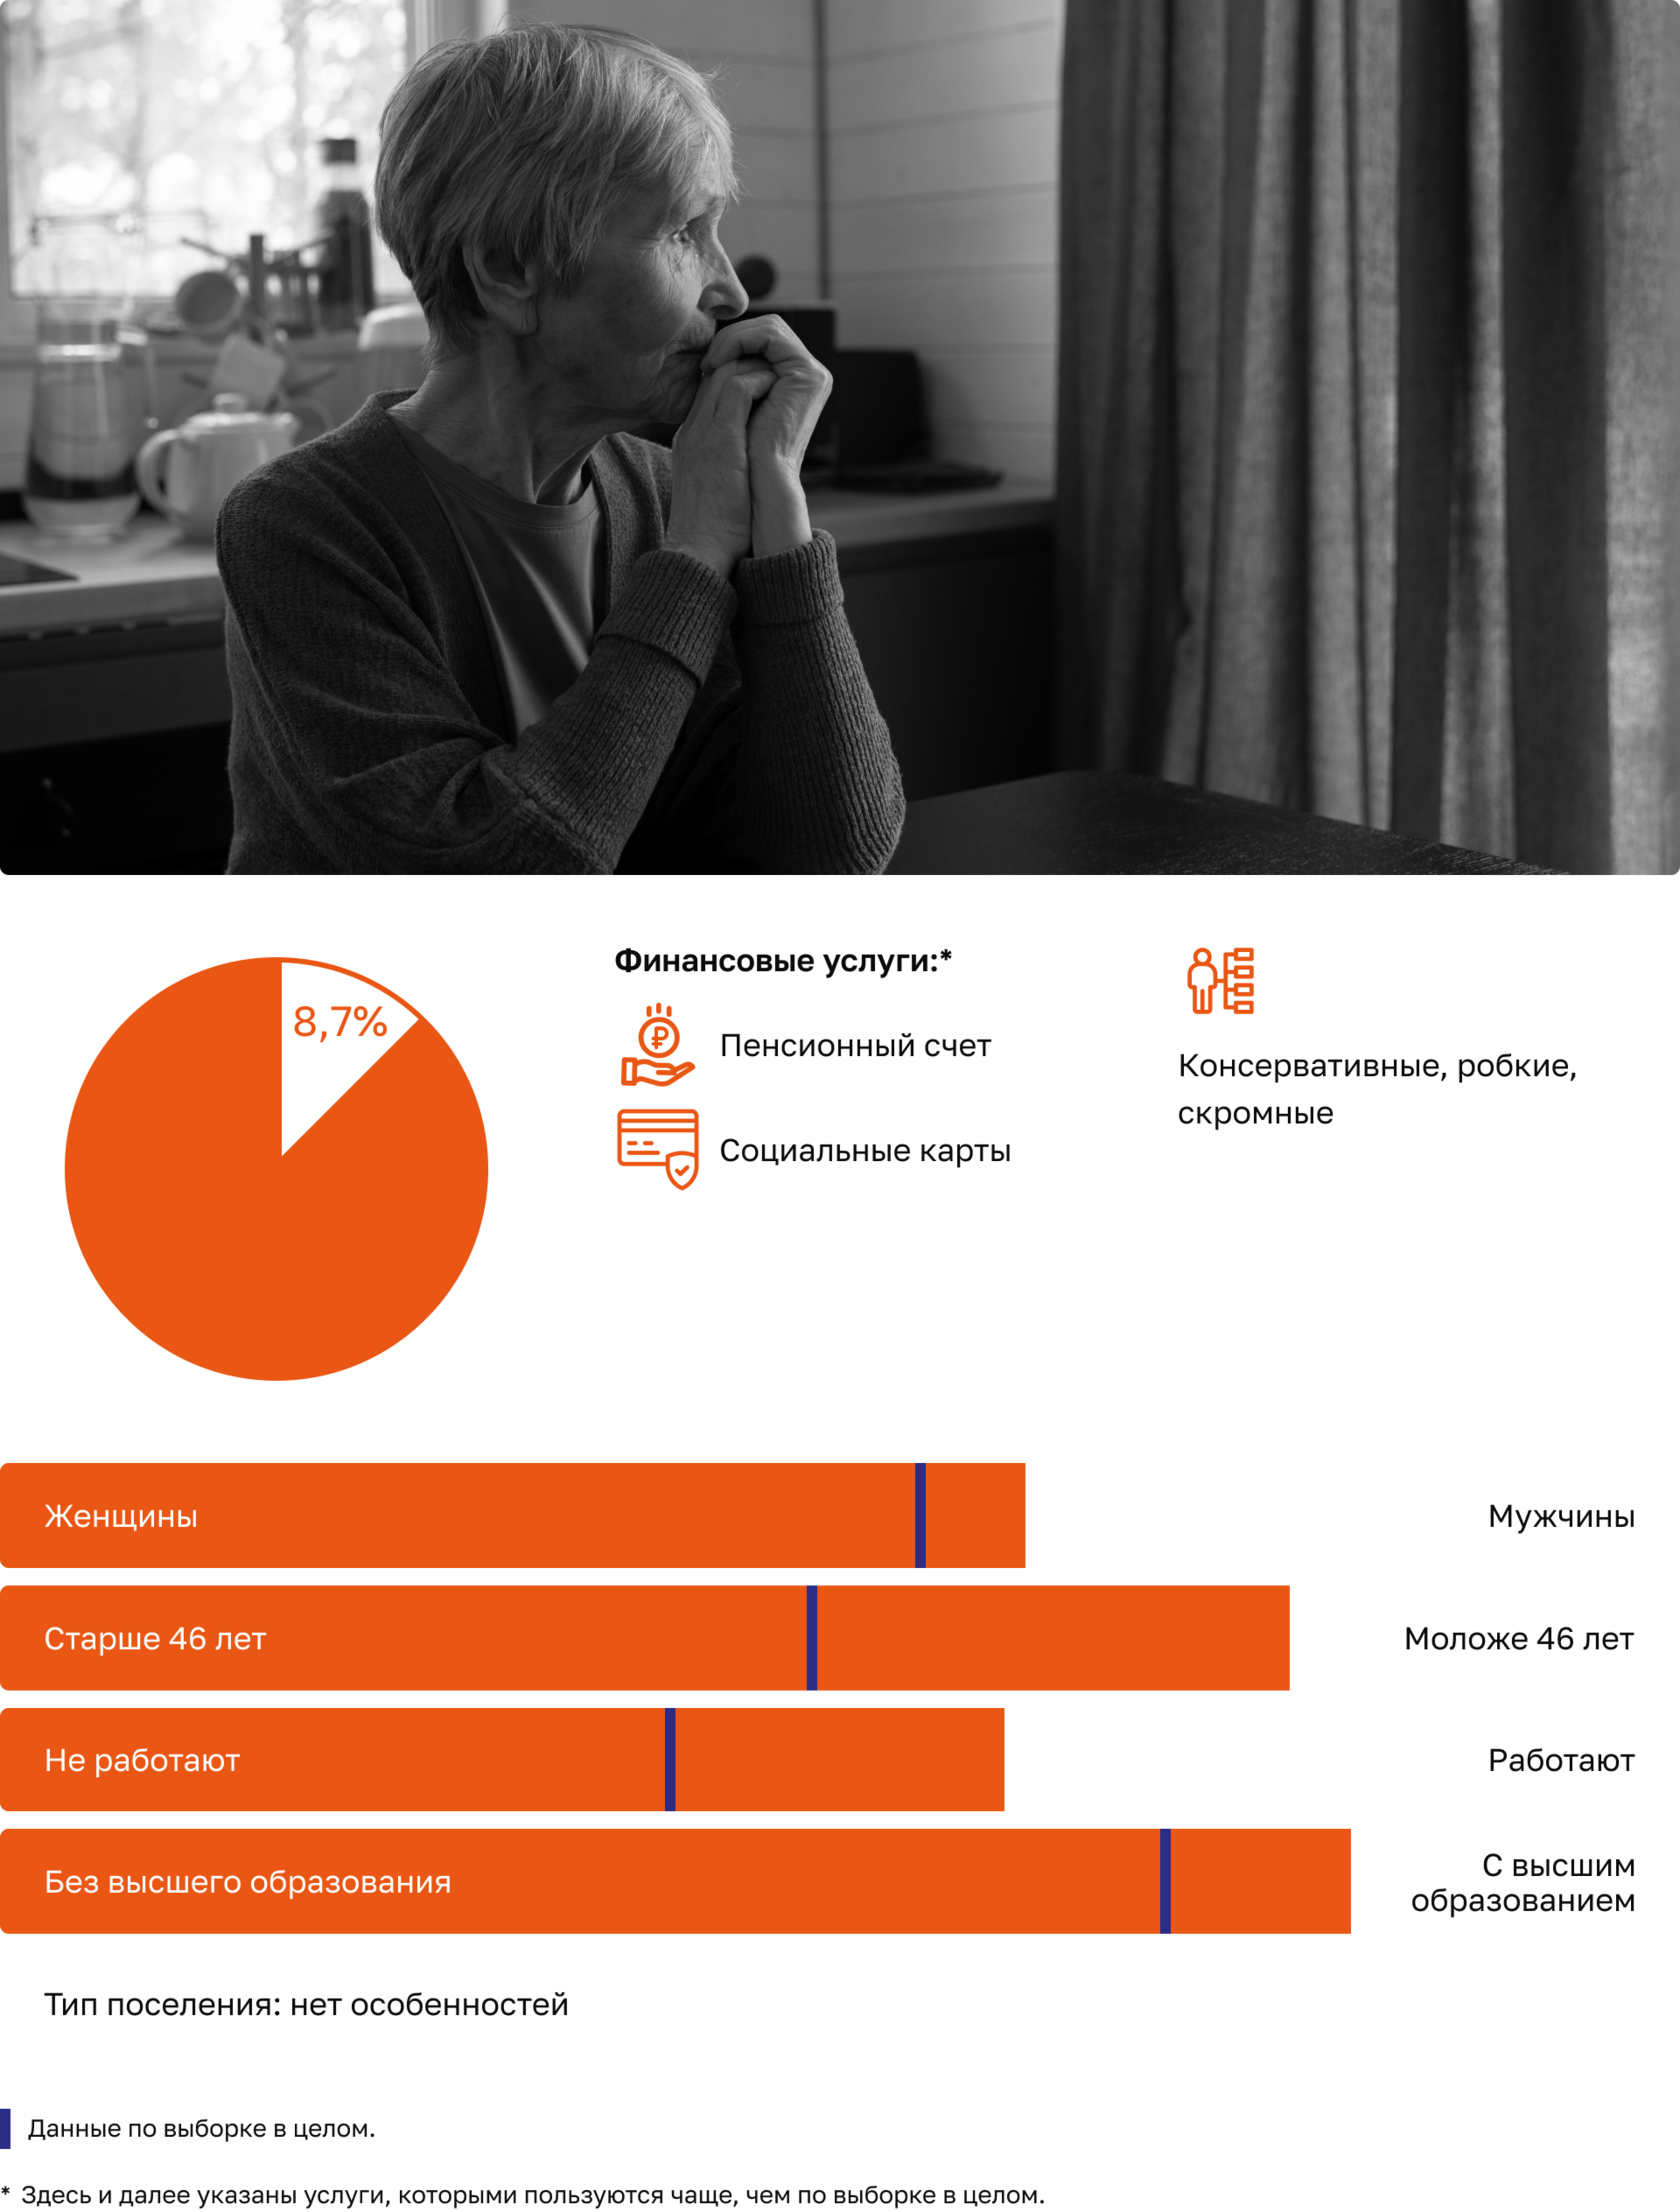
Модель поведения:
нет финансовой подушки безопасности и возможности откладывать (в том числе на пенсию);
дефицит семейного бюджета;
негативно относятся к богатству;
патерналисты (надеются на государство);
не знают, как выбрать финансовую компанию;
низкая вовлеченность в использование финансовых услуг;
не рискуют деньгами и довольно осторожны в финансовом поведении.
Риски: не способны накопить на пенсию.
Что делать:
Что делать:
предоставлять социальную защиту;
просвещать, как поддерживать позитивный баланс бюджета, как накопить на пенсию.
Малообеспеченные и доверчивые
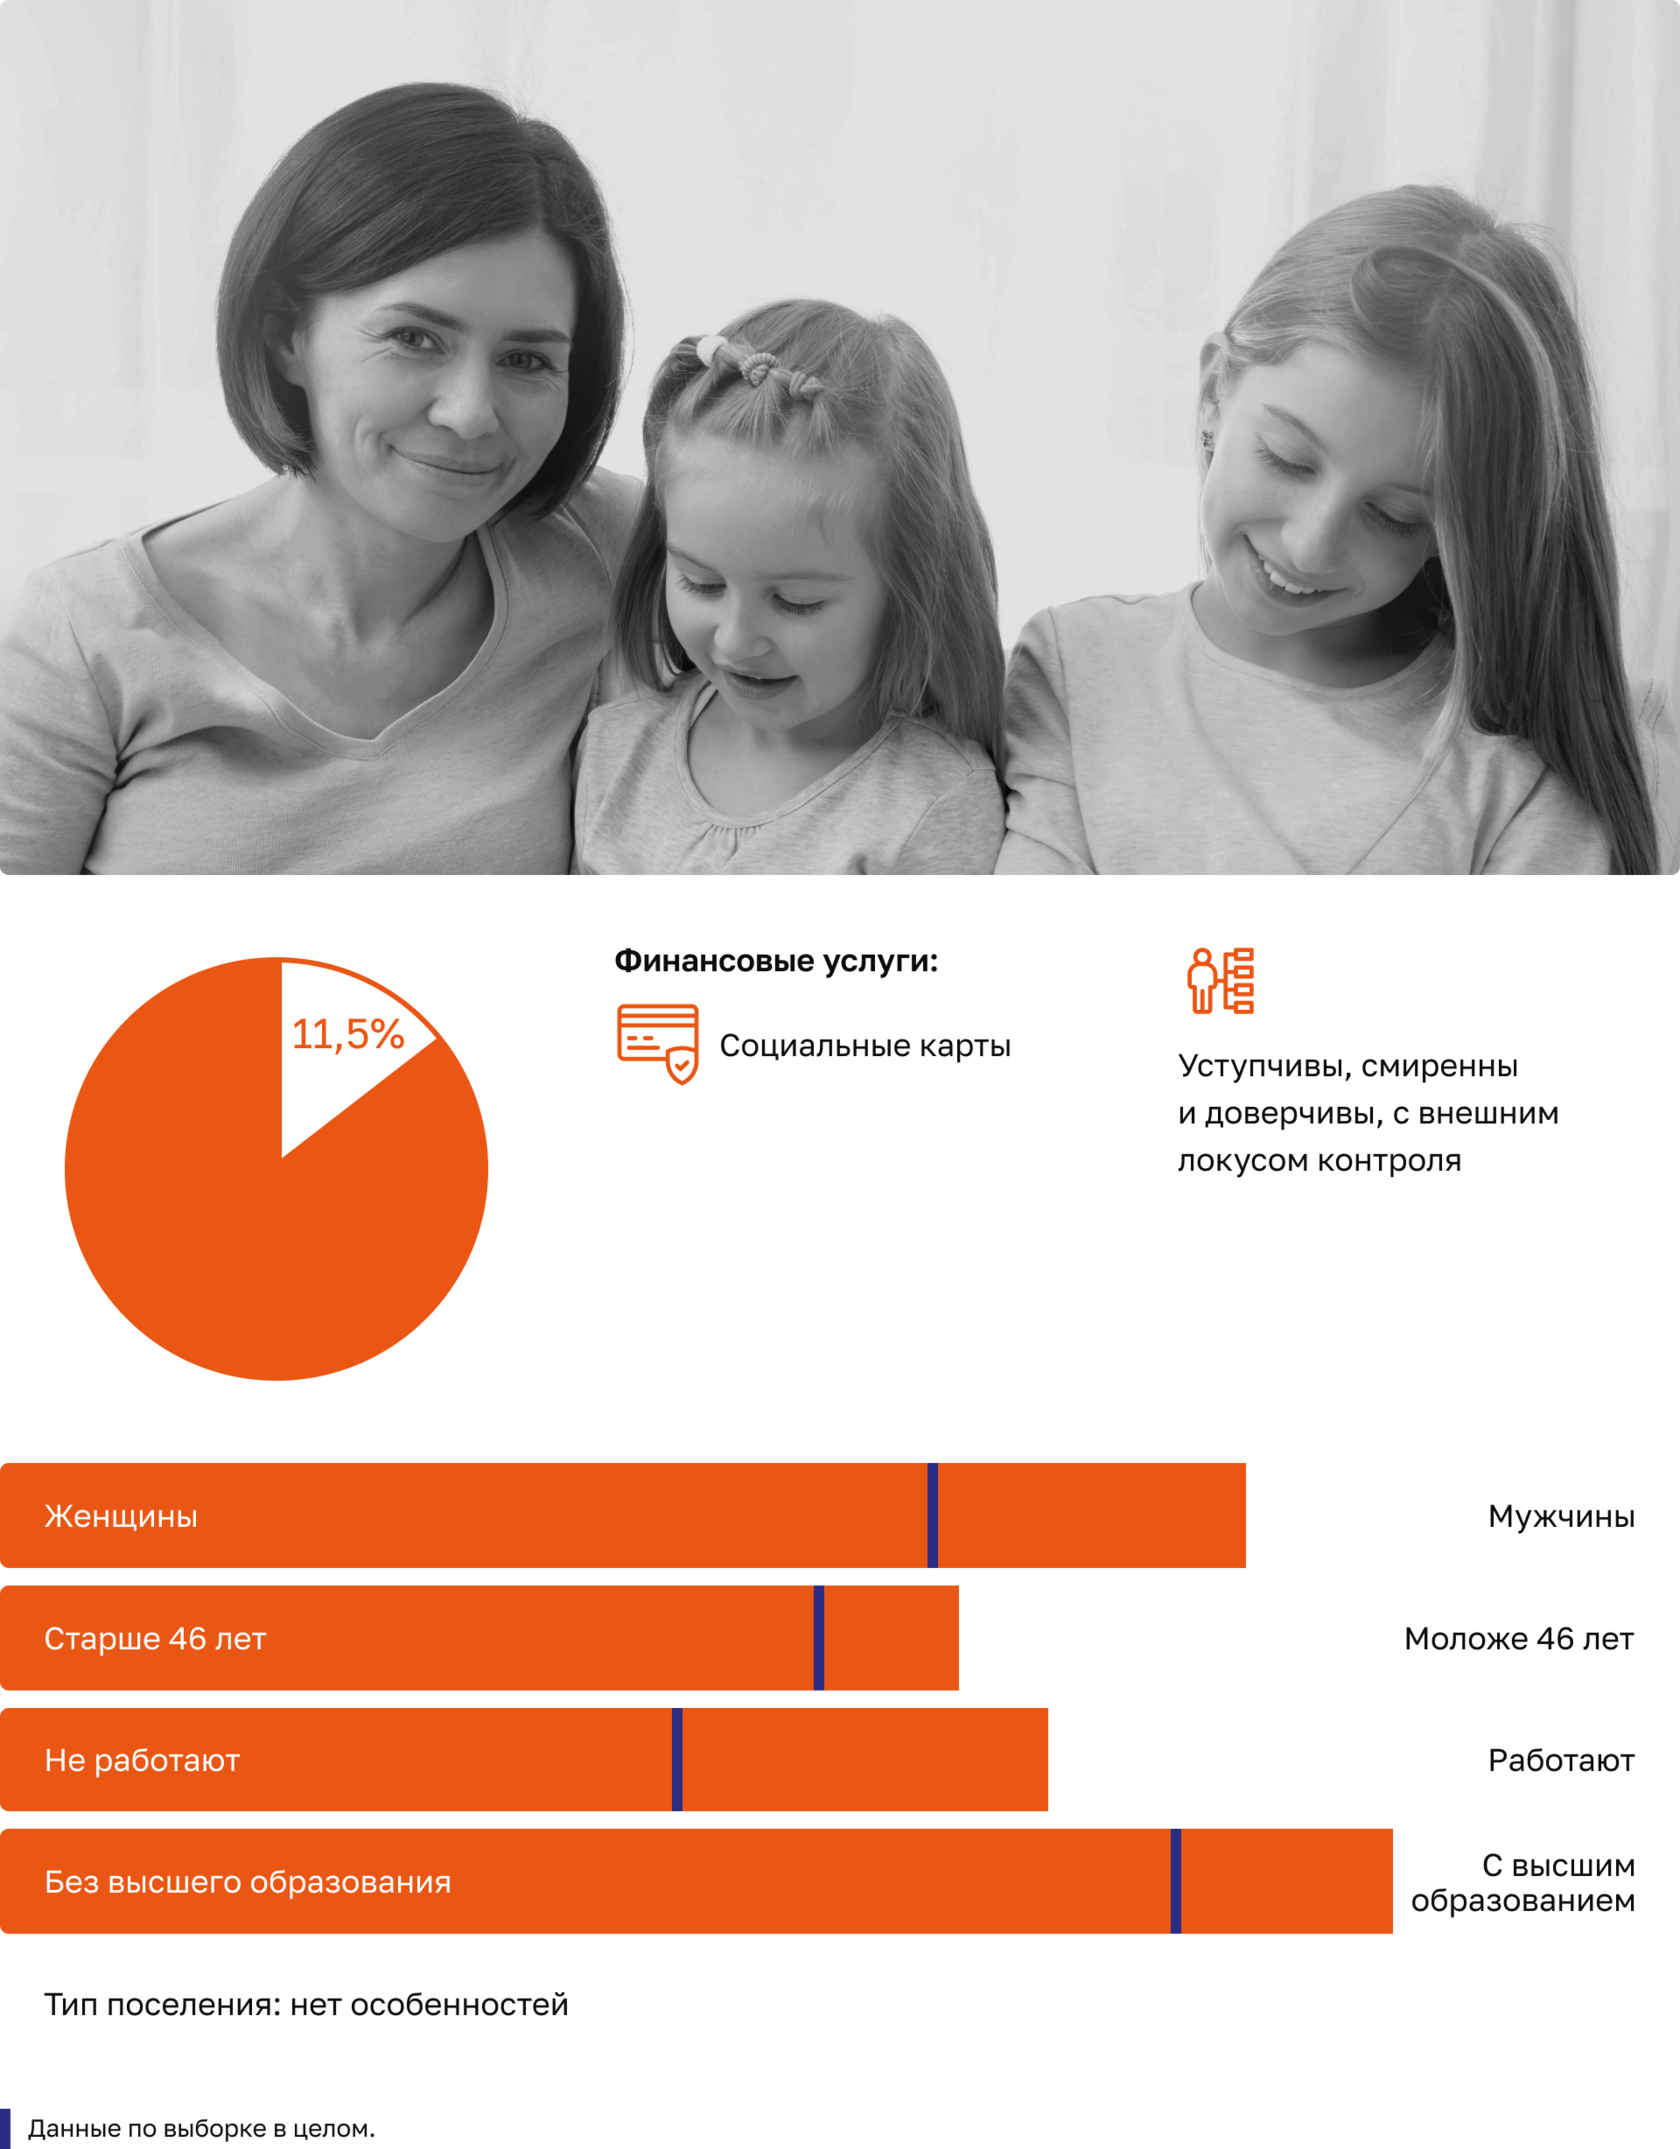
Модель поведения:
самый низкий уровень доходов;
нет финансовой подушки безопасности;
при последнем обращении за финансовой услугой не имели выбора или не искали альтернатив;
обратились бы в банк, где есть знакомые;
не принимают финансовых решений самостоятельно;
предпочитают пользоваться наличными.
Риски:
бедность: не умеют сводить концы с концами;
доверчивость: рискуют стать жертвами мошенников.
Что делать:
предоставлять социальную защиту;
обеспечивать информацией о защите от мошенников;
просвещать, как определить мошенников, как поддерживать позитивный баланс бюджета и экономить.
Фрустрированные экстерналы
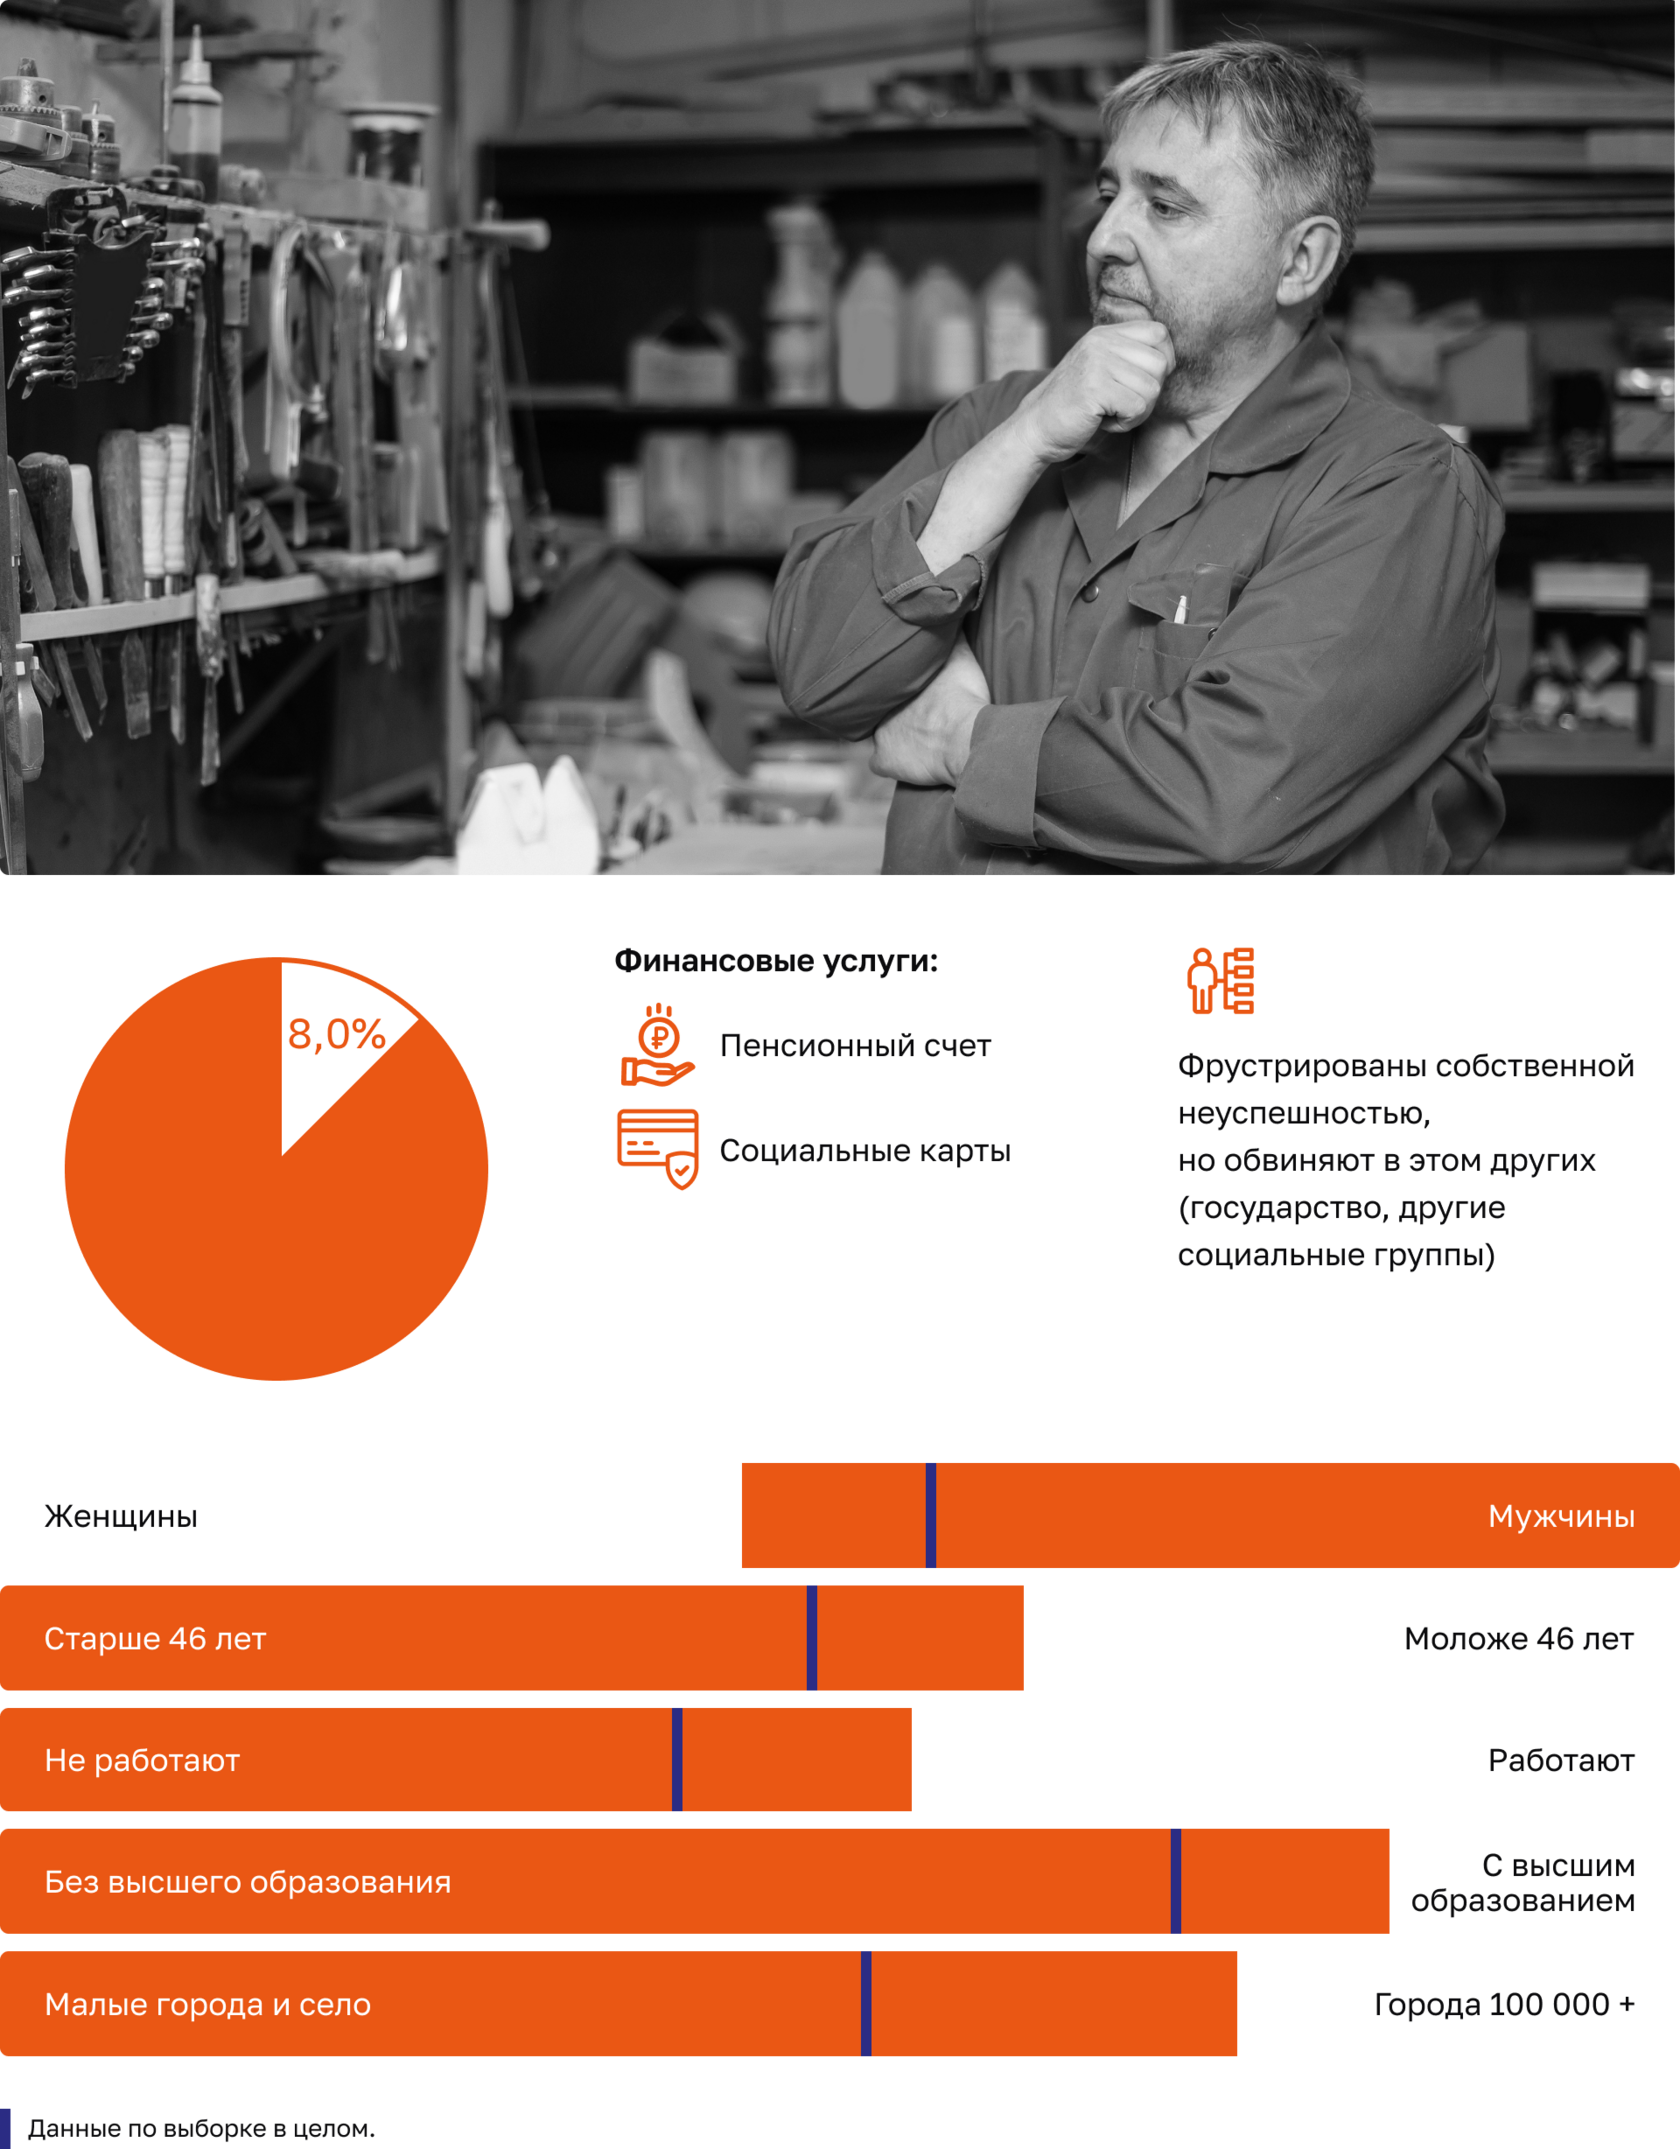
Модель поведения:
негативное отношение к богатству;
мало доверяют людям;
внешний локус контроля: приписывают успехи и неудачи только внешним факторам;
случается дефицит бюджета;
мало вовлечены в использование финансовых инструментов;
становятся жертвами мошенников;
предпочитают платить через кассу.
Риски:
финансовое неблагополучие;
риск стать жертвой мошенников.
Что делать:
предоставлять бесплатные консультации и общедоступную информацию о возможностях сбережений и поддержания позитивного баланса бюджета;
просвещать, как распознать мошенников.
Финансовые аутсайдеры
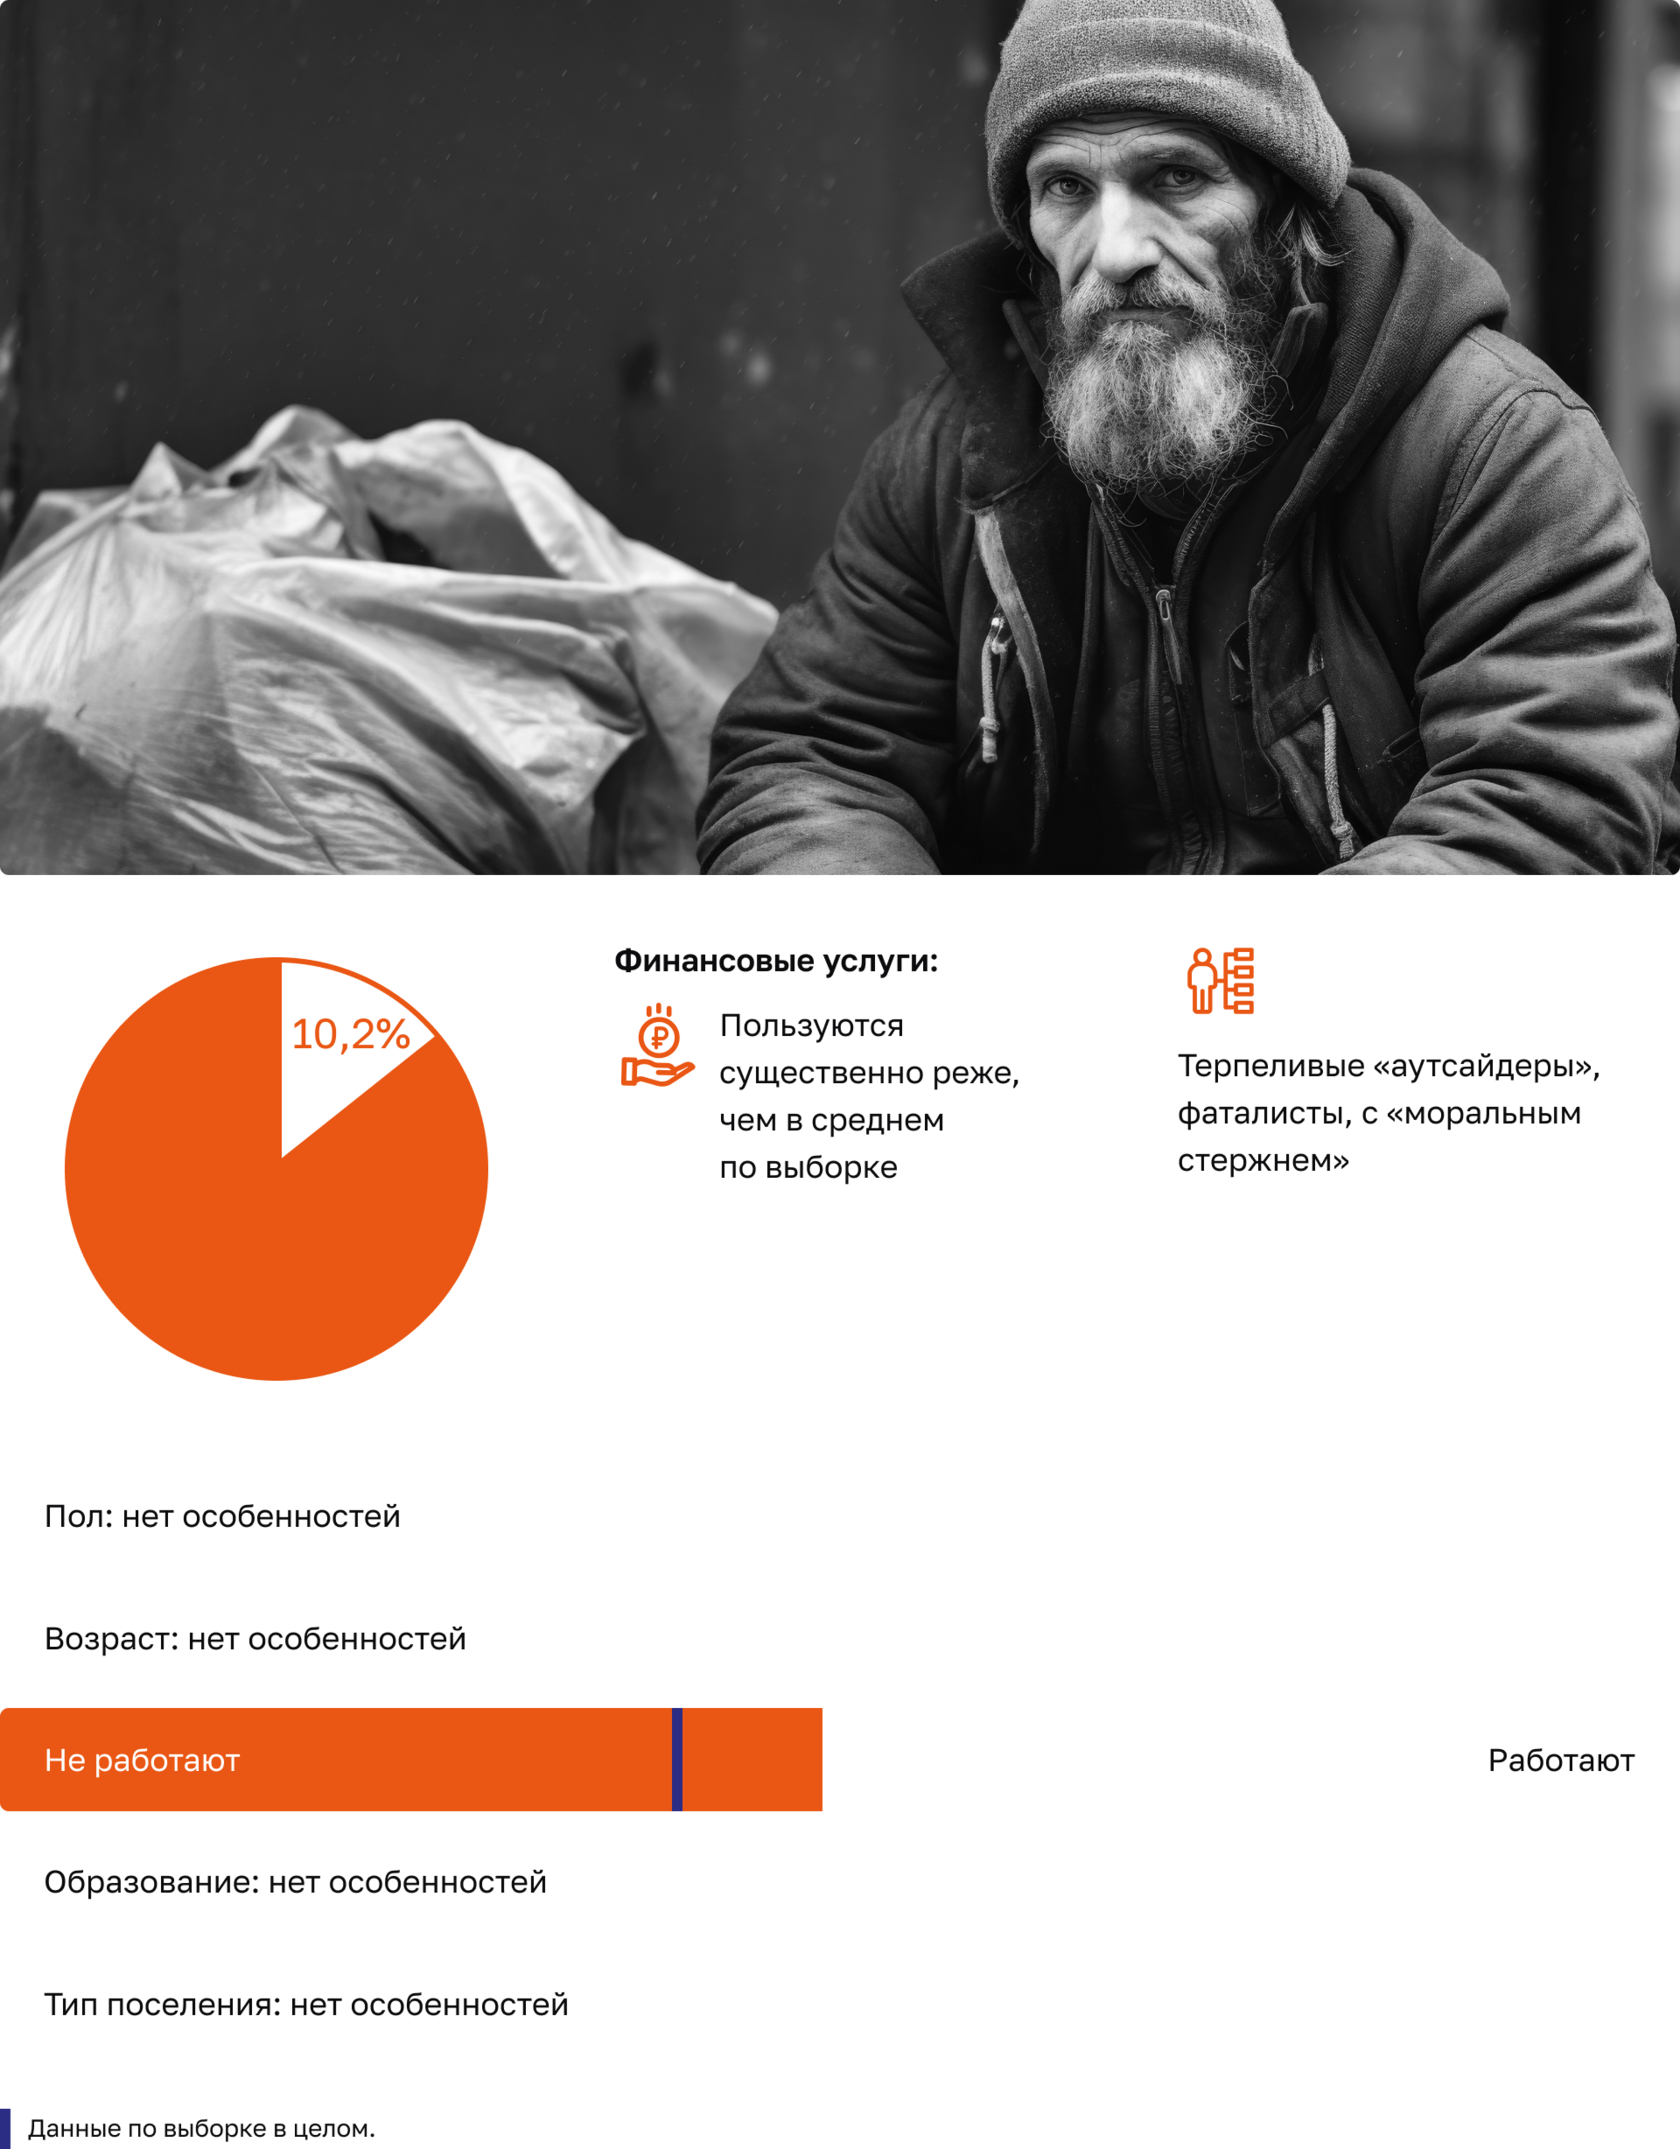
Модель поведения:
реже всех используют финансовые инструменты, но не полностью отказываются от них;
острый дефицит бюджета;
высокий уровень незнания о состоянии семейного бюджета;
реже совершают ошибки из-за низкой включенности, не готовы заниматься финансовыми делами;
доверяют знакомым, в том числе в сомнительных вариантах обращения с финансами.
Риски:
отсутствие вовлеченности в финансовый рынок, поэтому наименее доступны для воздействия;
финансовое неблагополучие.
Что делать:
постепенно вовлекать в использование финансовых услуг, в том числе через обязательные формы (например, зарплатные или социальные карты);
просвещать через призовое стимулирование.
Финансово нагруженные горожане
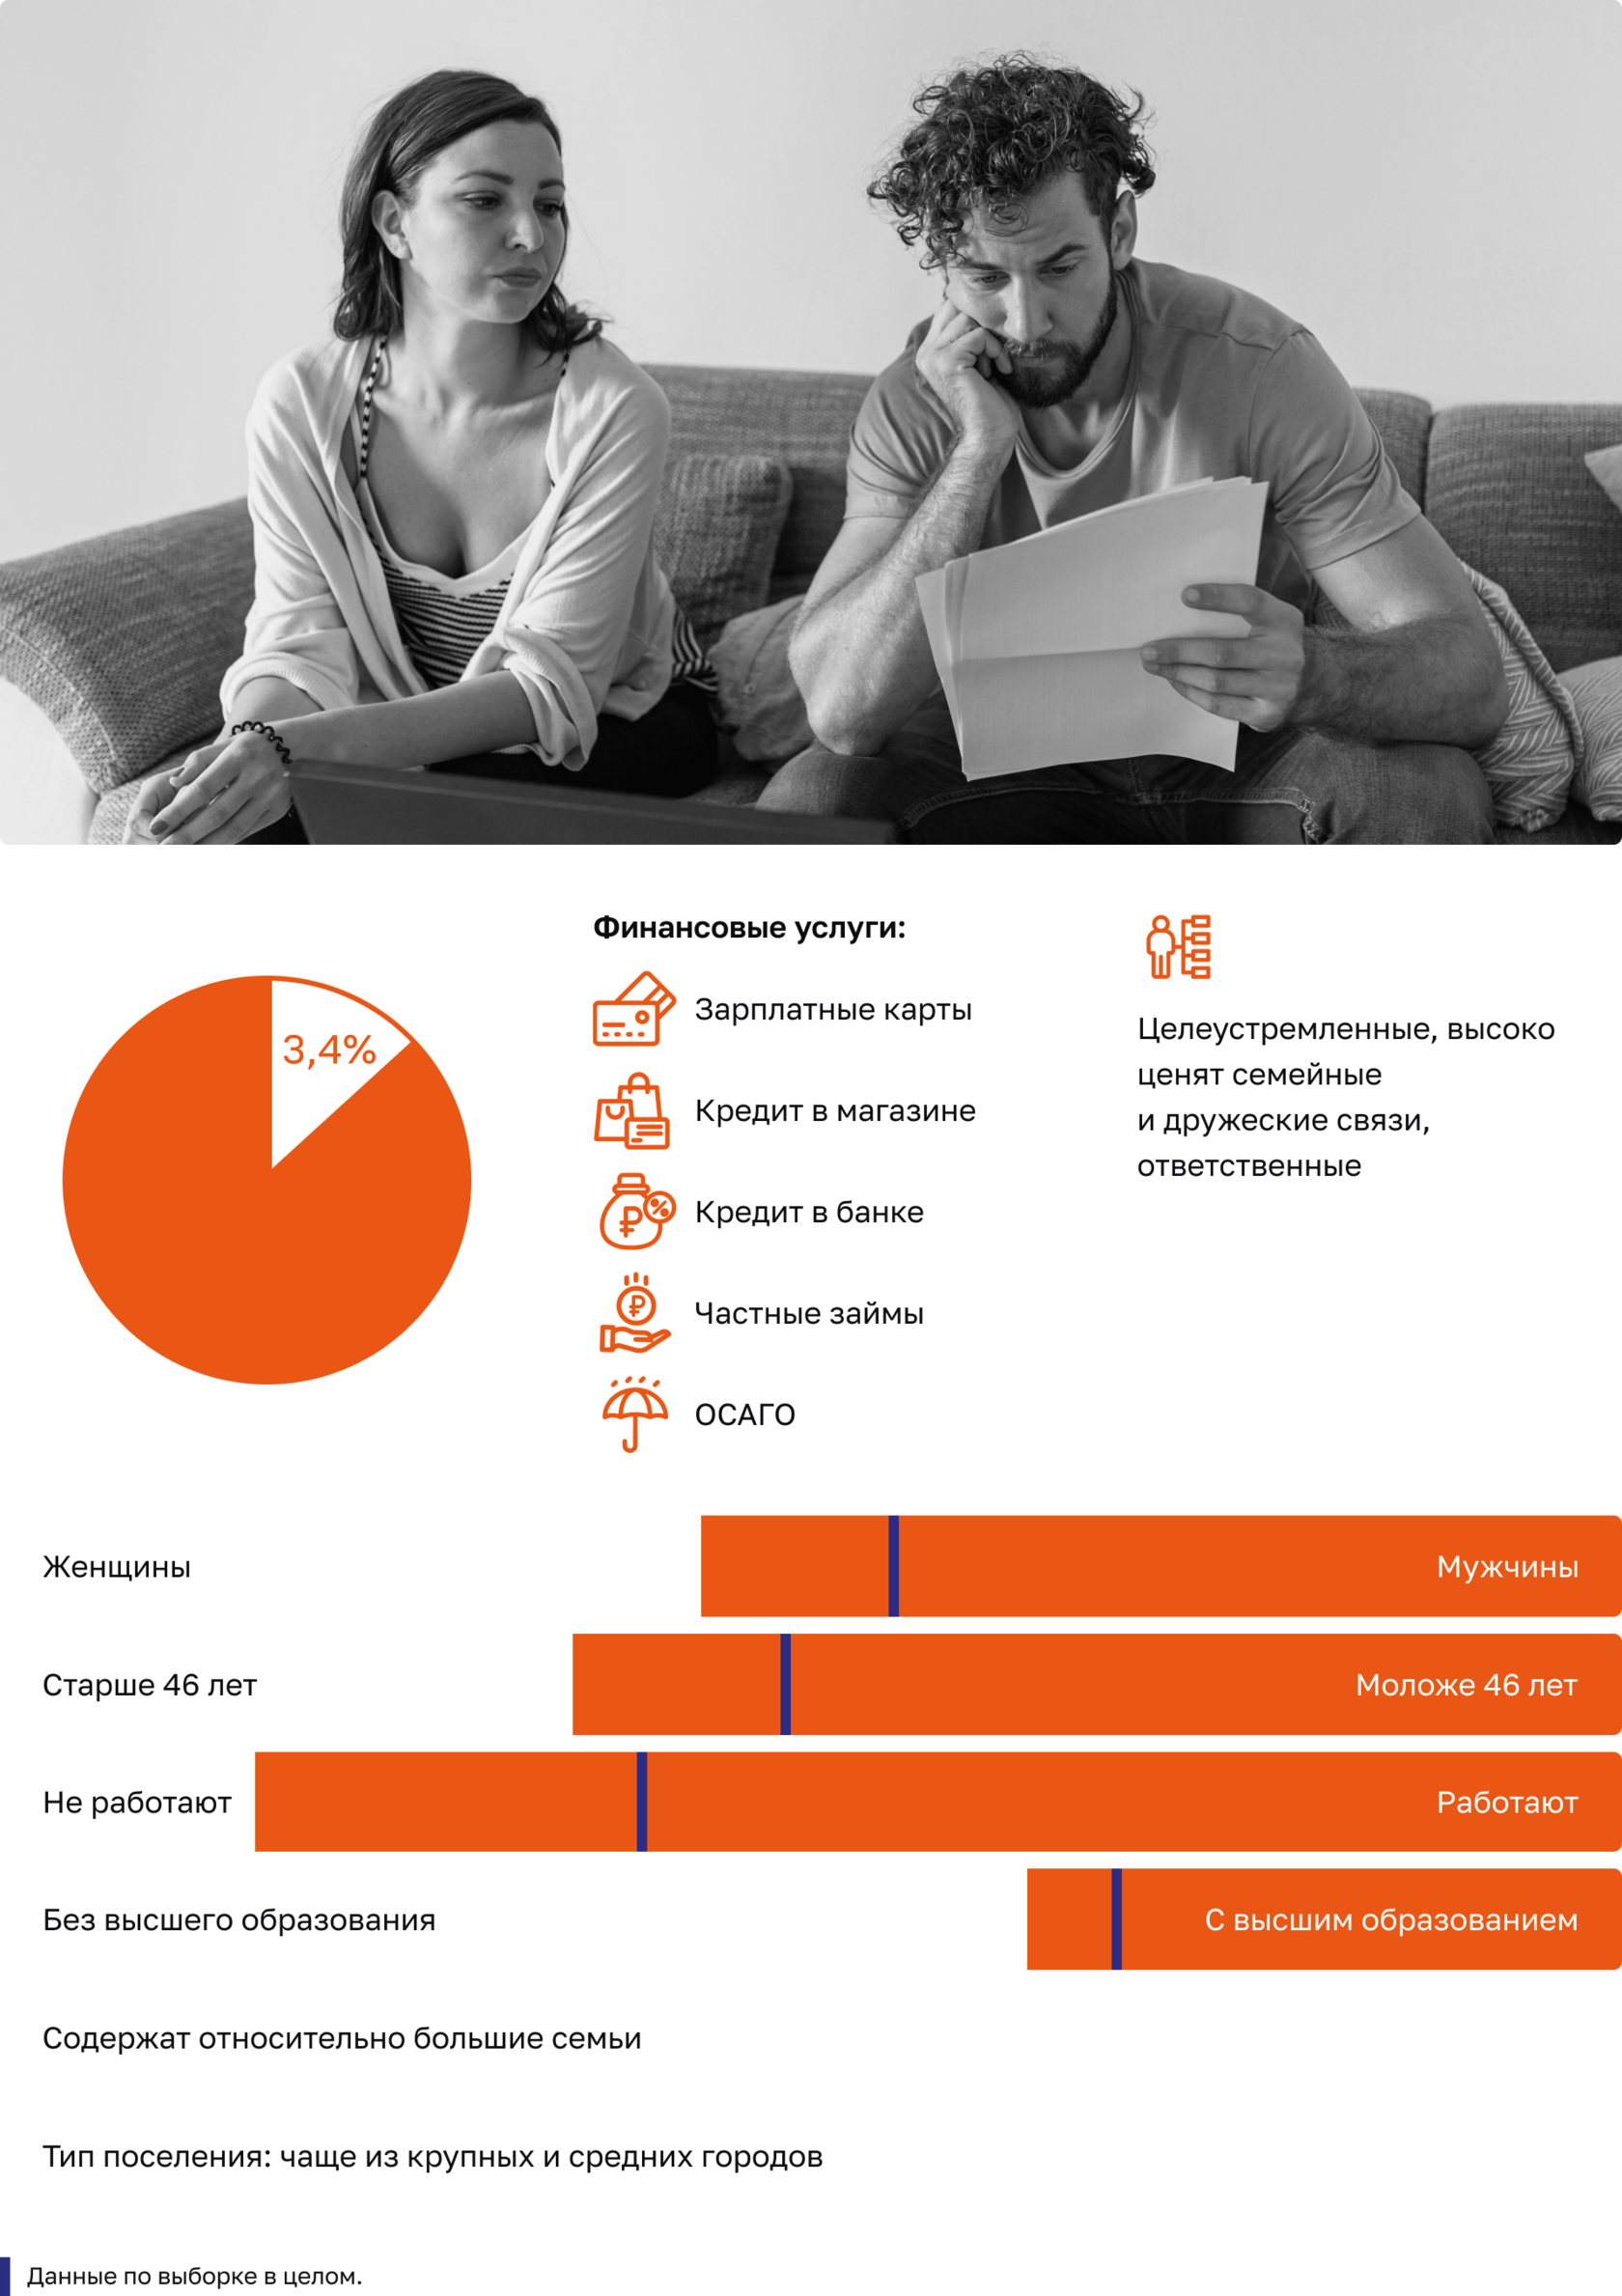
Модель поведения:
высокий доход и большие расходы;
нет финансовой подушки безопасности;
много кредитов и личных долгов;
умеют планировать бюджет только на короткий срок;
тщательный подход к принятию финансовых решений;
в выборе банка полагаются на рекомендации друзей и знакомых;
используют финансовые технологии.
Риски: перекредитованность. Несмотря на рациональность поведения, риски возрастают в ситуации внезапного ухудшения материального положения (например, потеря работы, форс-мажор в экономике и прочее).
Что делать:
просвещать, как подстраховаться от рисков, как грамотно оценить финансовые возможности;
привлекать к использованию безопасных финансовых инструментов.
Авантюрные
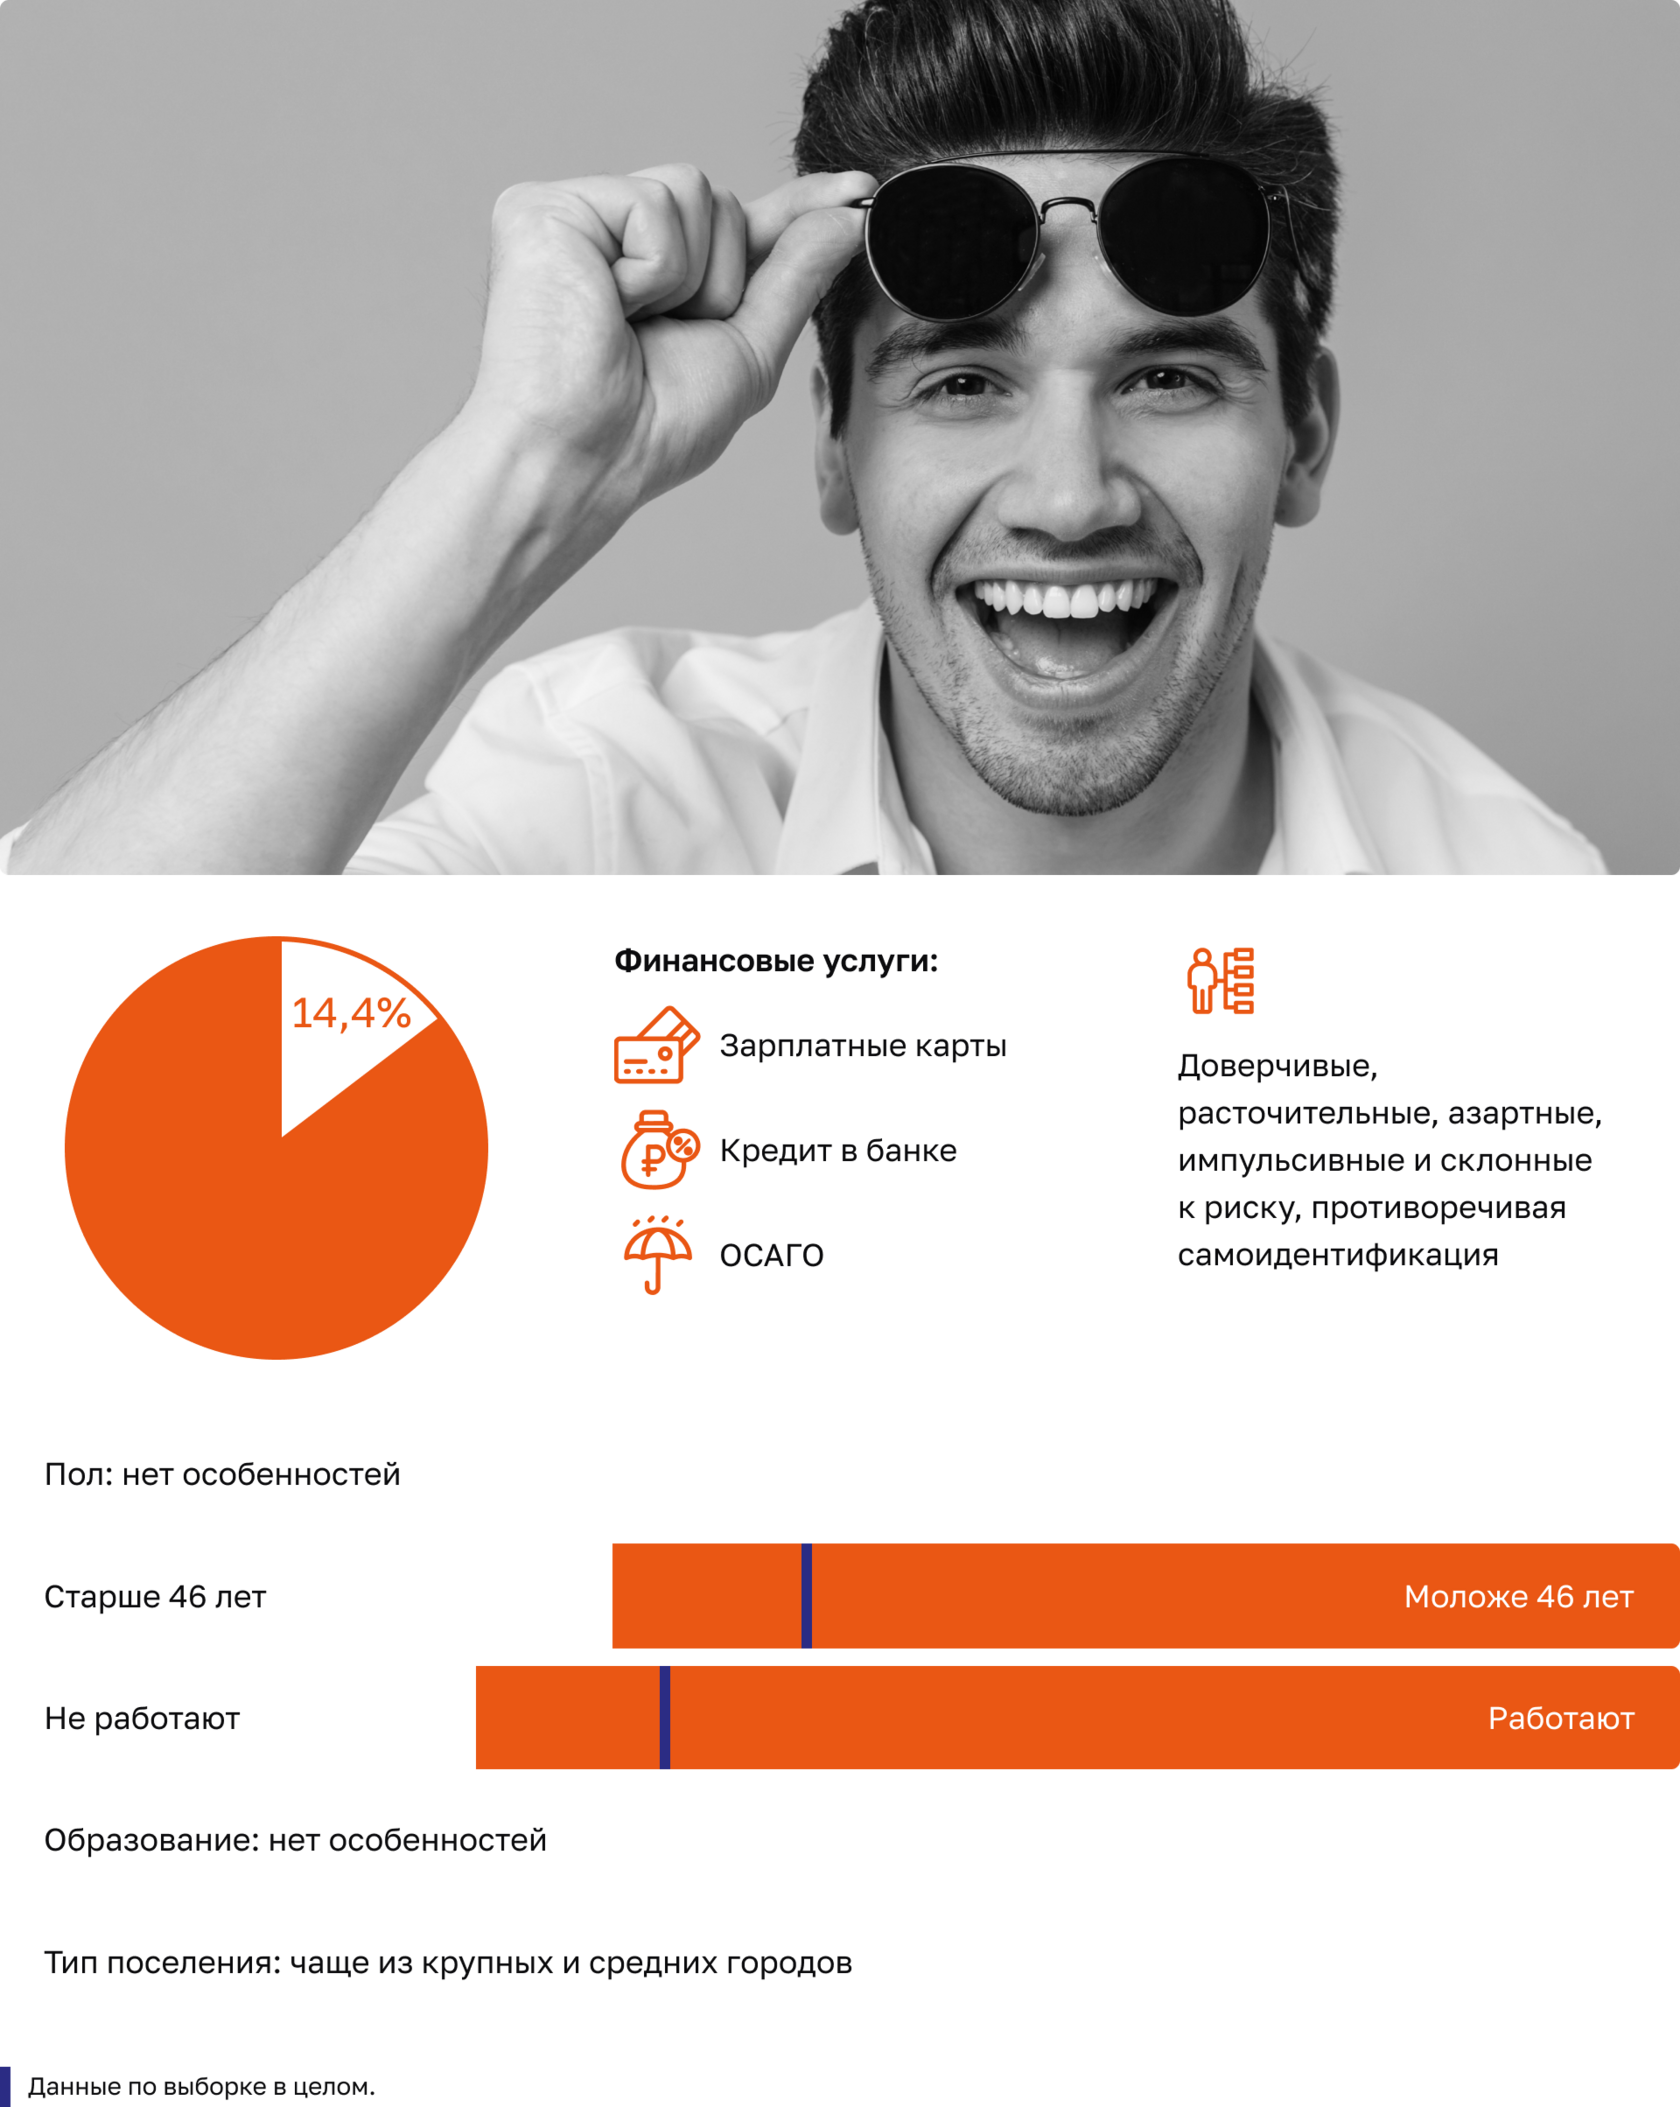
Модель поведения:
верят в возможность высокого заработка, если вовремя выйти из финансовой пирамиды;
патерналисты: надеются на государство и именно ему будут предъявлять претензии в случае своих финансовых ошибок;
переоценивают свои знания в области финансов, при этом сложно воспринимают финансовую информацию;
умеренно активное финансовое поведение;
используют финансовые технологии;
не хотят сравнивать варианты при выборе финансовой услуги;
готовы скрыть значимую информацию от финансовых институтов;
есть финансовая подушка безопасности.
Риски: могут стать жертвой финансовой пирамиды или похожей мошеннической схемы.
Что делать:
Что делать:
использовать ограничения по финансовой активности (экзамен на квалификацию);
привлекать к использованию безопасных финансовых инструментов.
Позитивные модели финансового поведения
Умеренные и осторожные
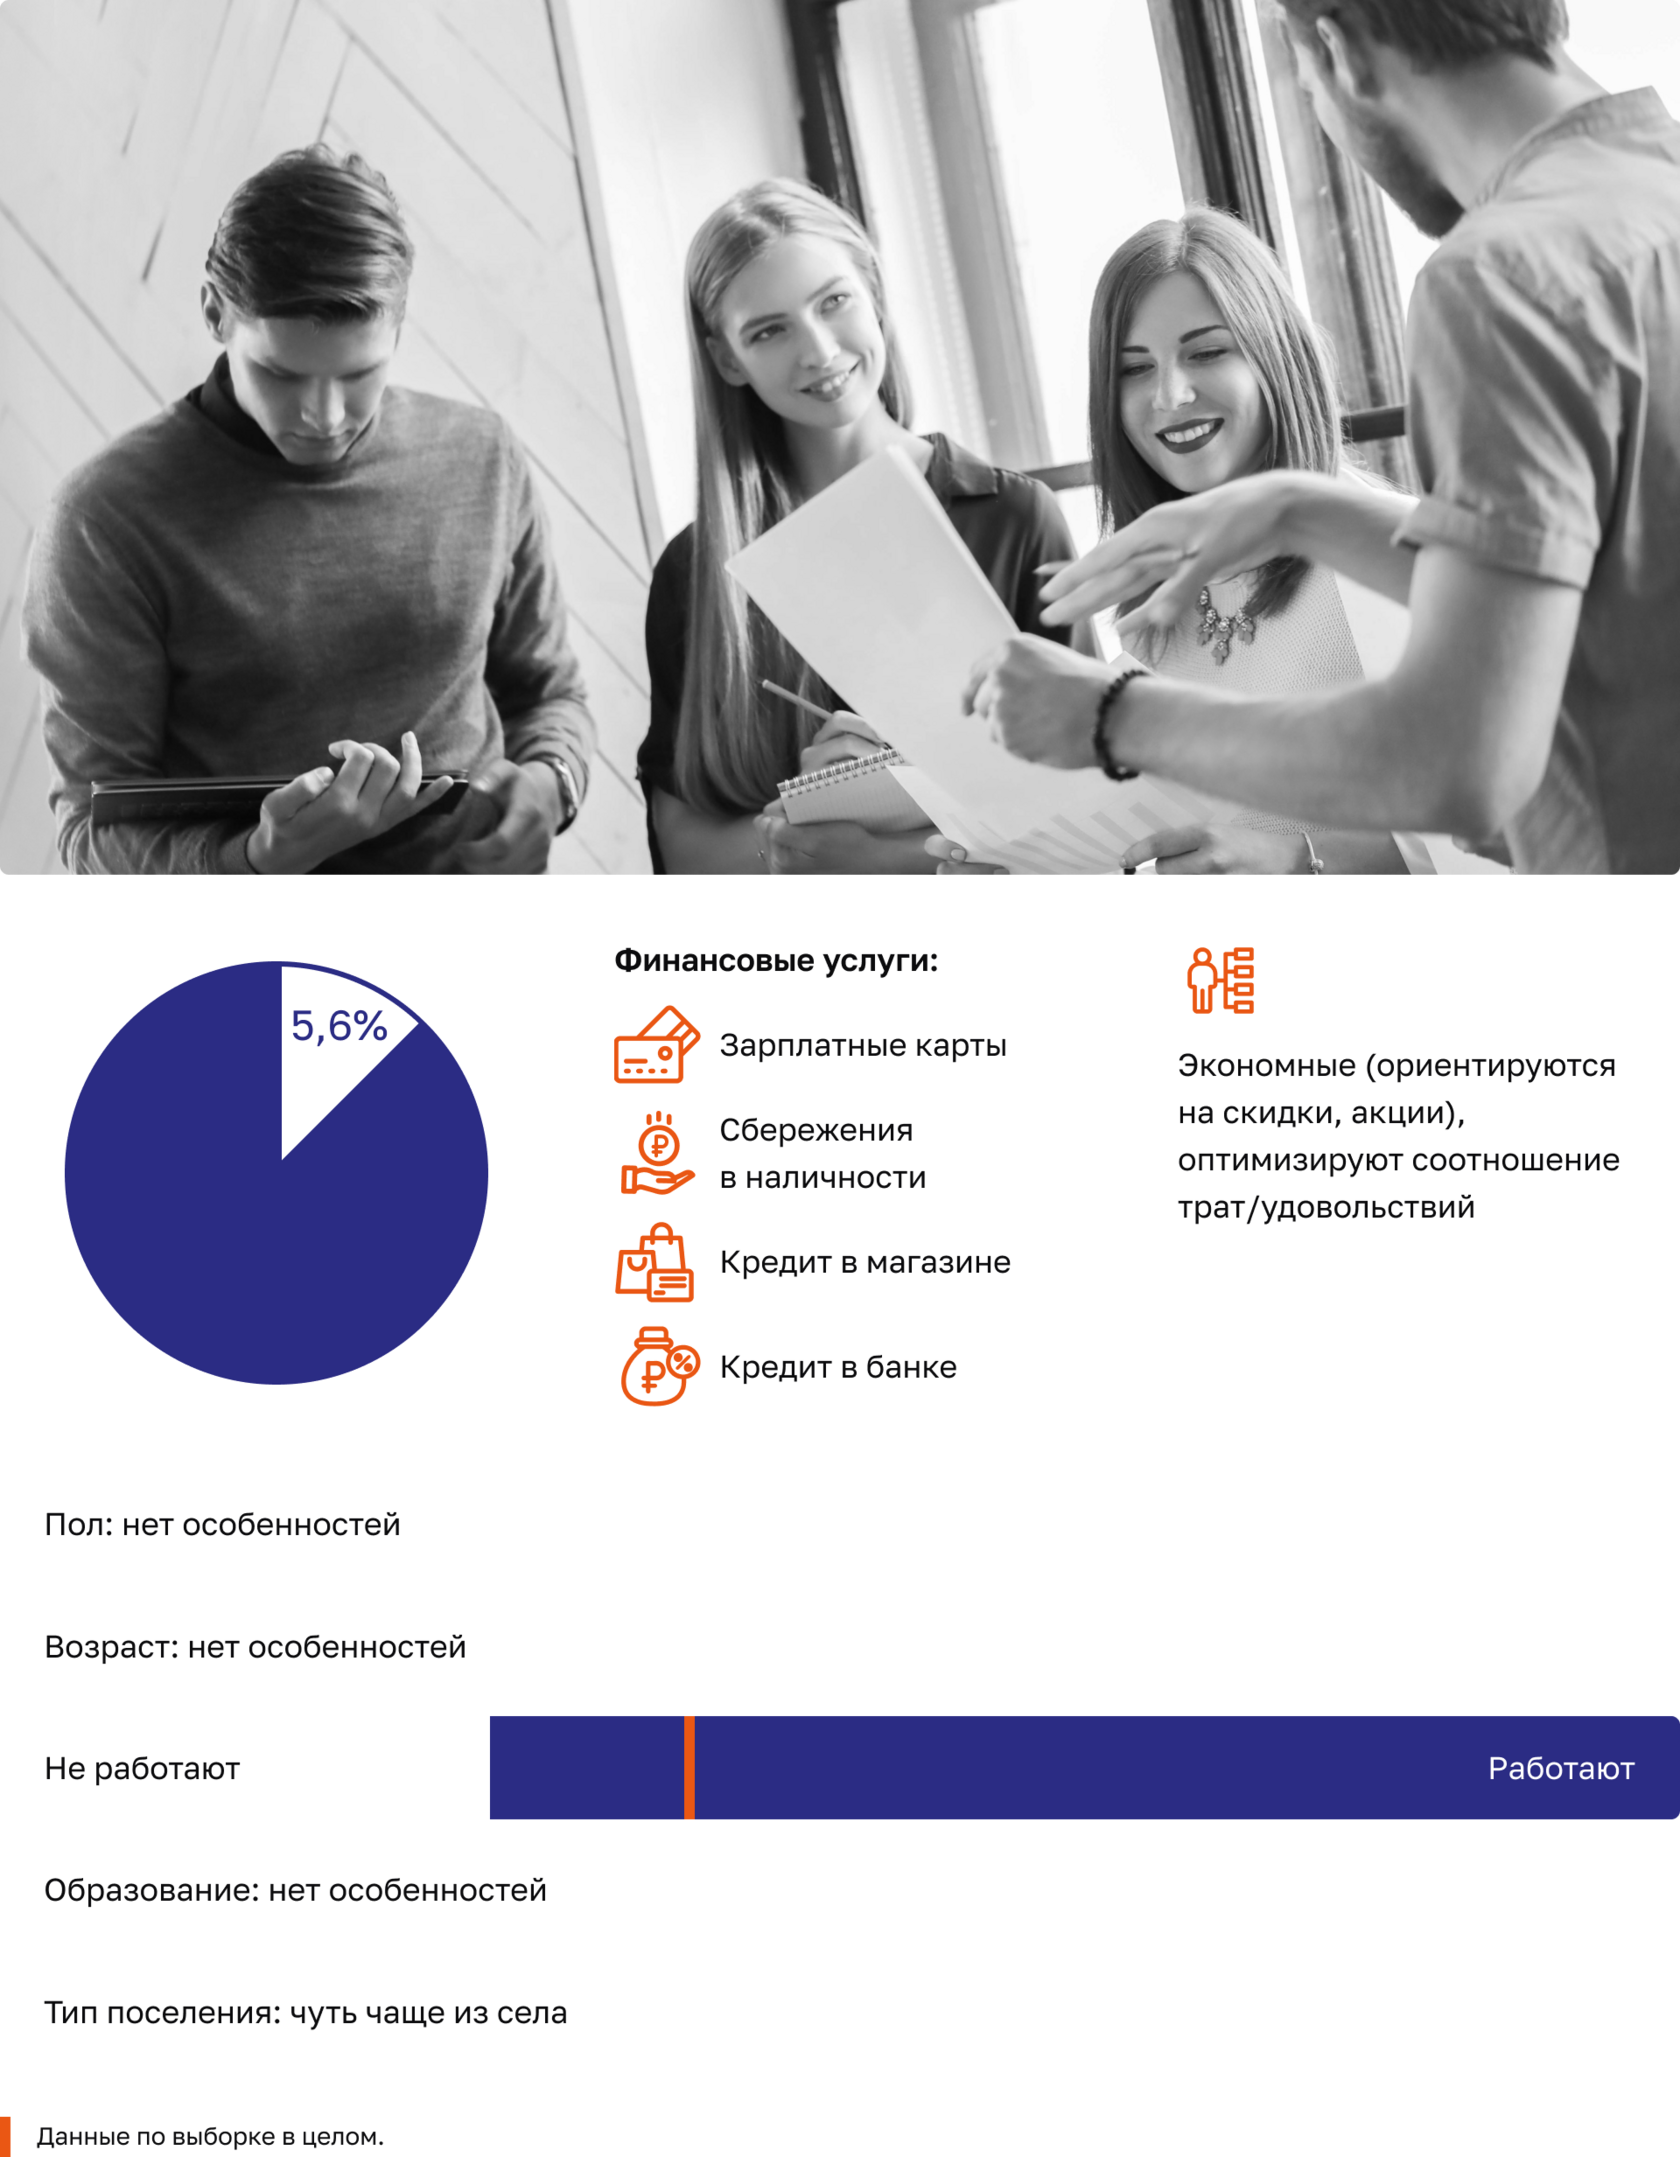
Модель поведения:
нет финансовой подушки безопасности;
при последнем обращении за финансовой услугой не имели выбора или не искали альтернатив;
собирают информацию перед обращением за финансовой услугой;
советуются при принятии финансовых решений с другими членами семьи;
строят планы и действуют в соответствии с ними;
умеренно активное финансовое поведение, предпочитают пользоваться наличными.
Возможности и ограничения:
умеренны и осторожны в потребностях — это может подстраховать от серьезных ошибок, но ограничивает возможности использования финансовых инструментов;
могут использовать только консервативные инструменты или вовсе отказываться от них.
Что делать:
повышать мотивацию к использованию разных финансовых инструментов;
обучать навыкам использования финансовых инструментов.
Планирующие и разборчивые
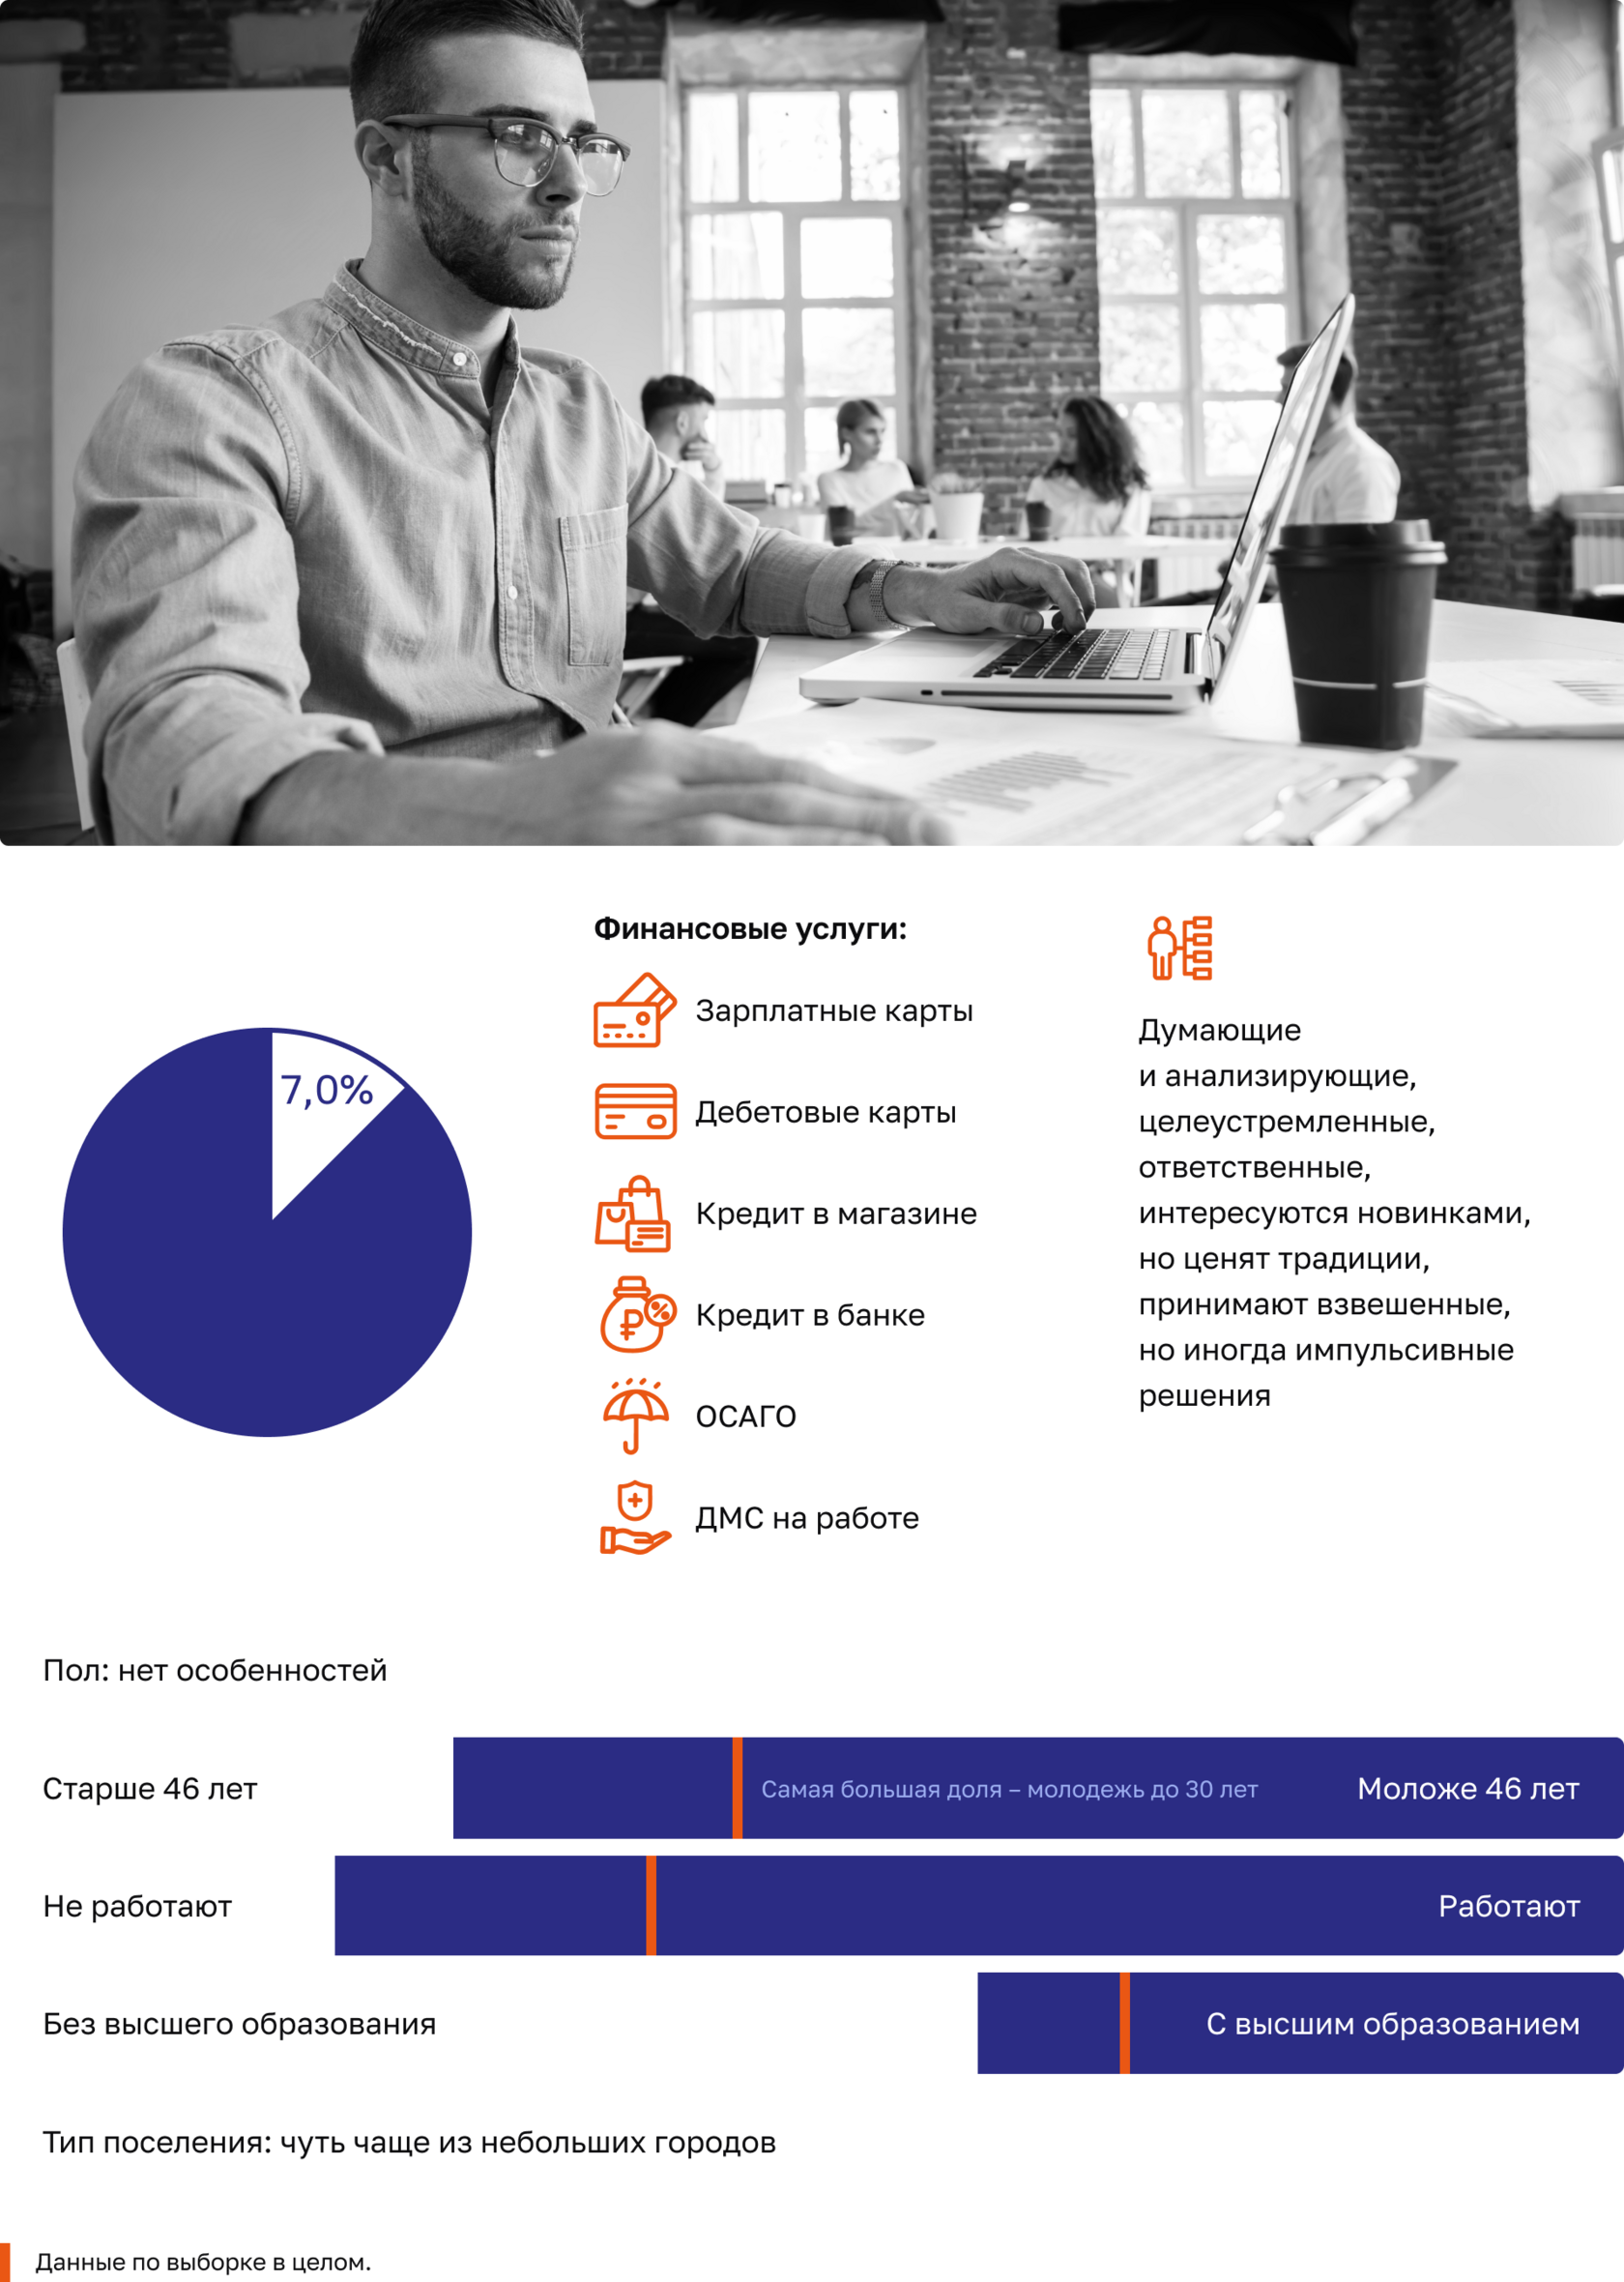
Модель поведения:
интересуются финансовыми инструментами, рационально выбирают и используют их;
умеют планировать бюджет на несколько лет вперед и учитывают краткосрочные цели;
есть финансовые цели (например, учеба и крупные покупки);
нет особого финансового запаса.
Возможности и ограничения: активно используют финансовые инструменты, но при невысоком уровне жизни ограничены в сбережениях и инвестировании.
Что делать: обеспечить долгосрочными финансовыми инструментами с низким порогом вхождения.
Что делать: обеспечить долгосрочными финансовыми инструментами с низким порогом вхождения.
Финансово беспроблемные пенсионеры
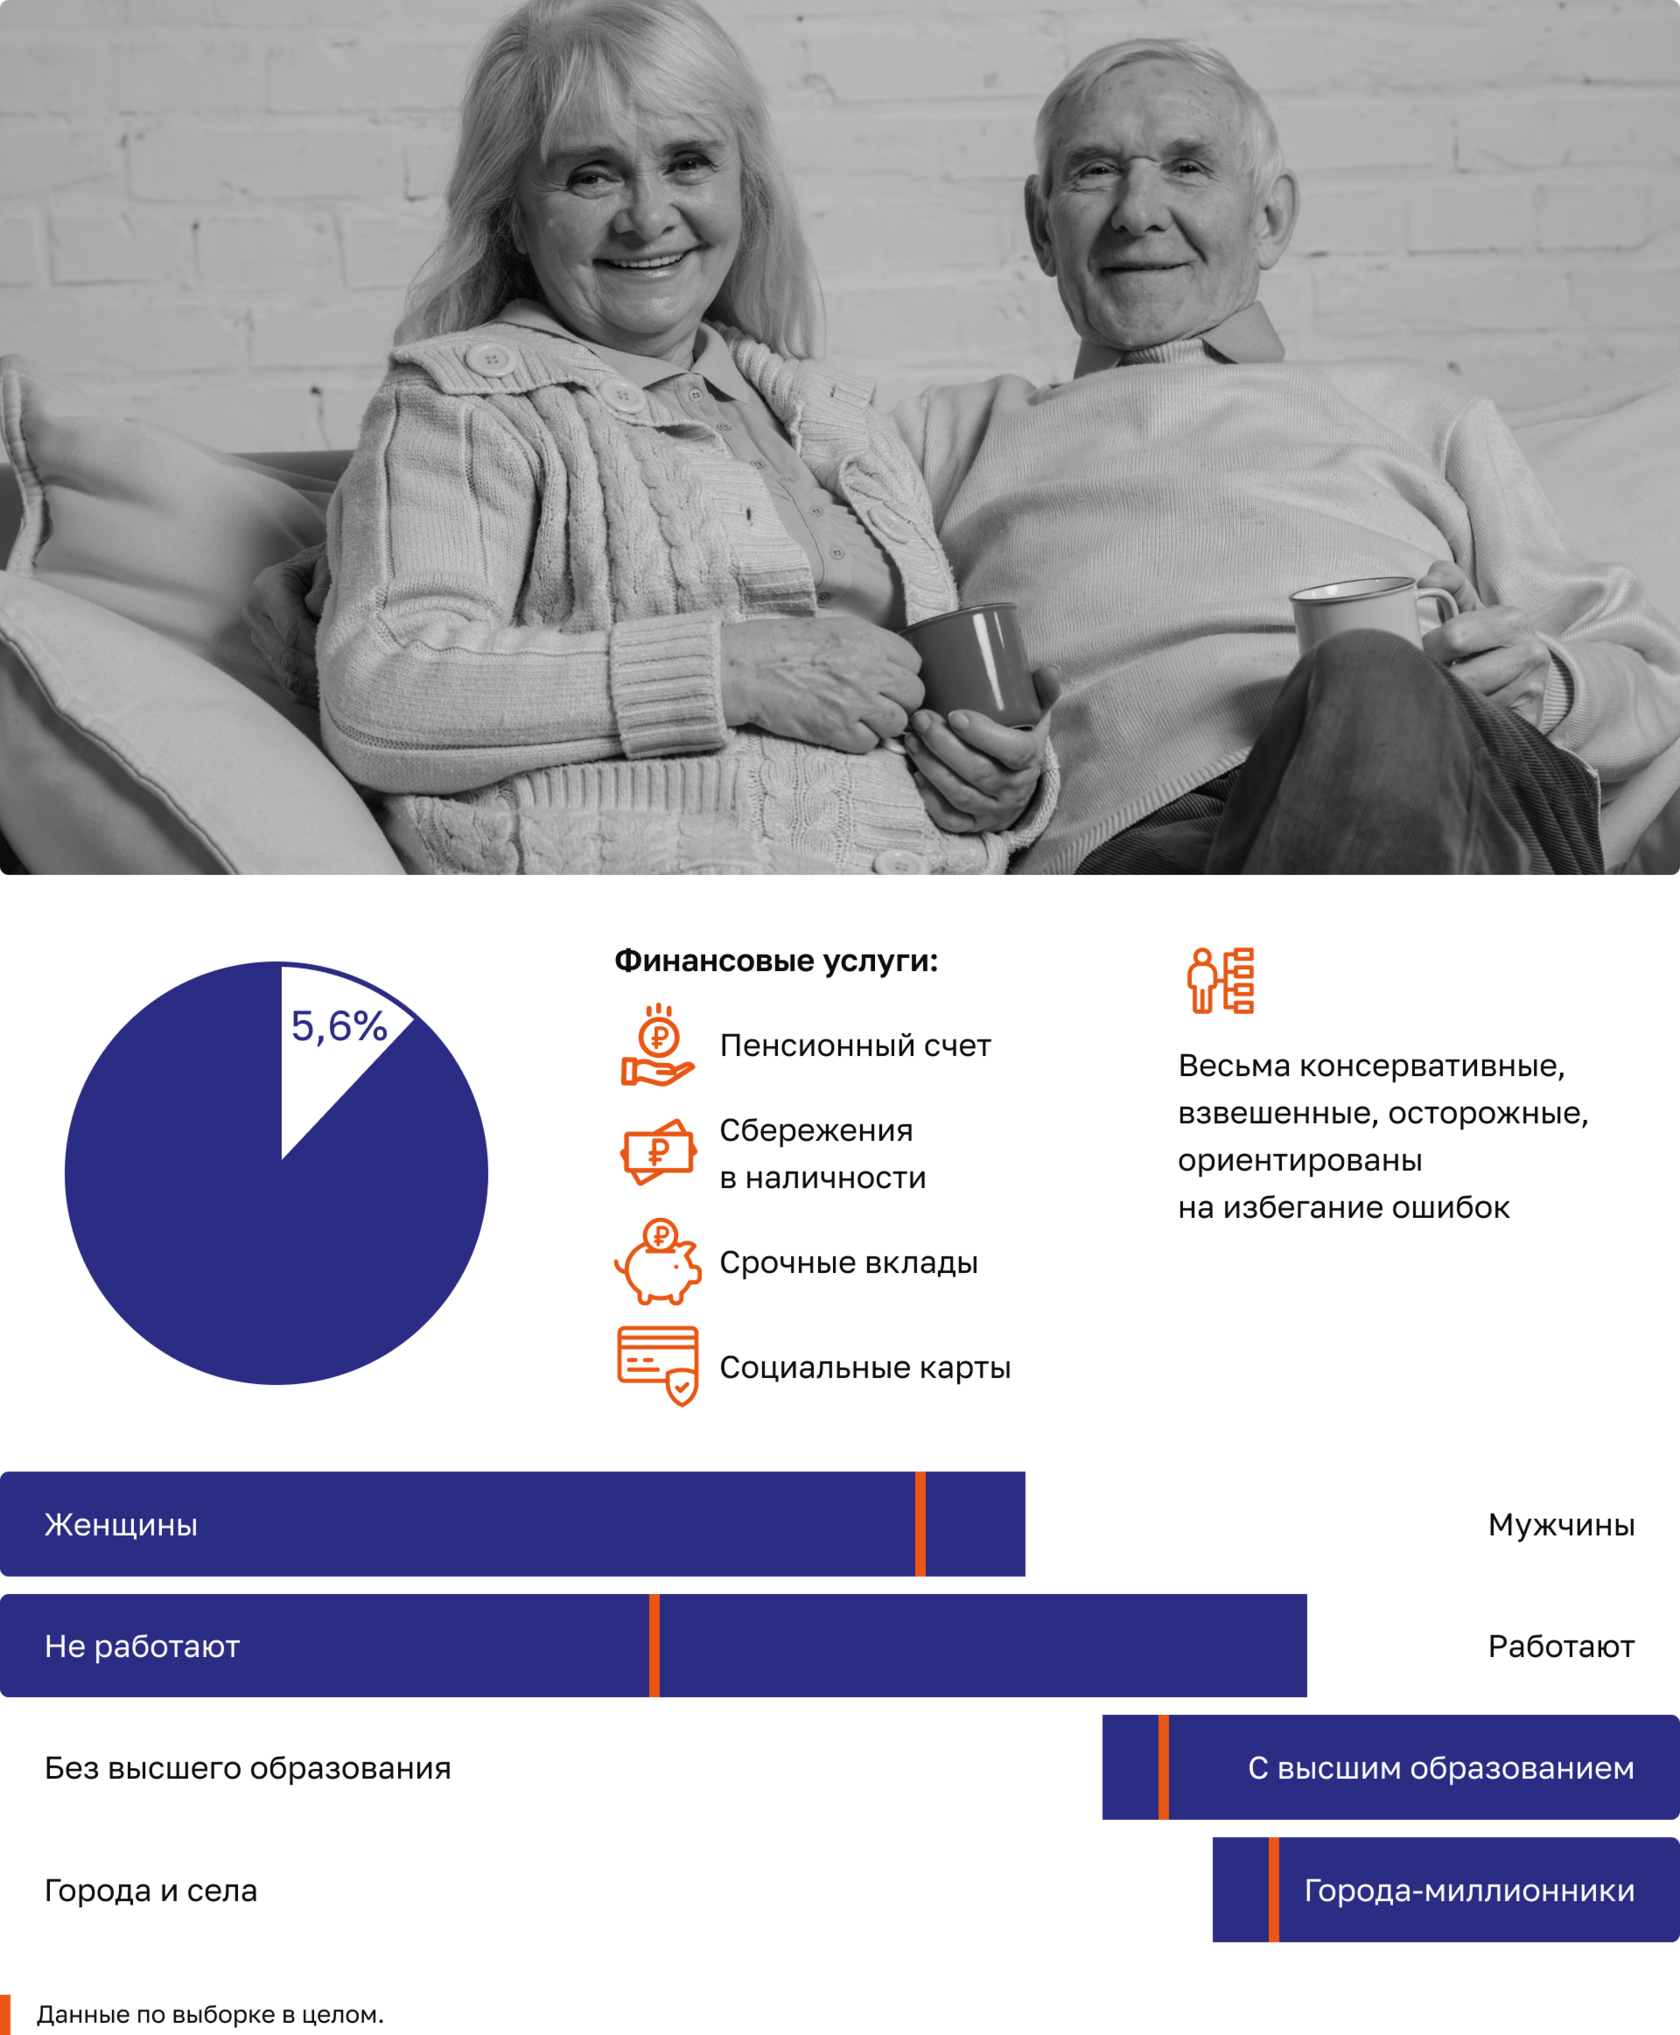
Модель поведения:
есть финансовая подушка безопасности в виде сбережений в наличной форме и на вкладах;
основной доход — пенсия;
поддерживают положительный баланс бюджета при относительно скромных доходах;
могут дать в долг родственникам;
не готовы идти на риски, финансовые решения чаще всего принимают совместно с кем-то из членов семьи;
используют только консервативные финансовые инструменты (вклады);
уважительно относятся к богатству.
Возможности и ограничения:
из-за консервативного поведения избегают основных рисков, но слишком полагаются на близких в финансовых вопросах;
трудно обучаются использованию финансовых инструментов, поэтому могут допускать ошибки при использовании карт.
Что делать: обеспечивать информацией о защите от мошенников, выборе надежного банка и безопасном использовании банковских продуктов.
Благополучные
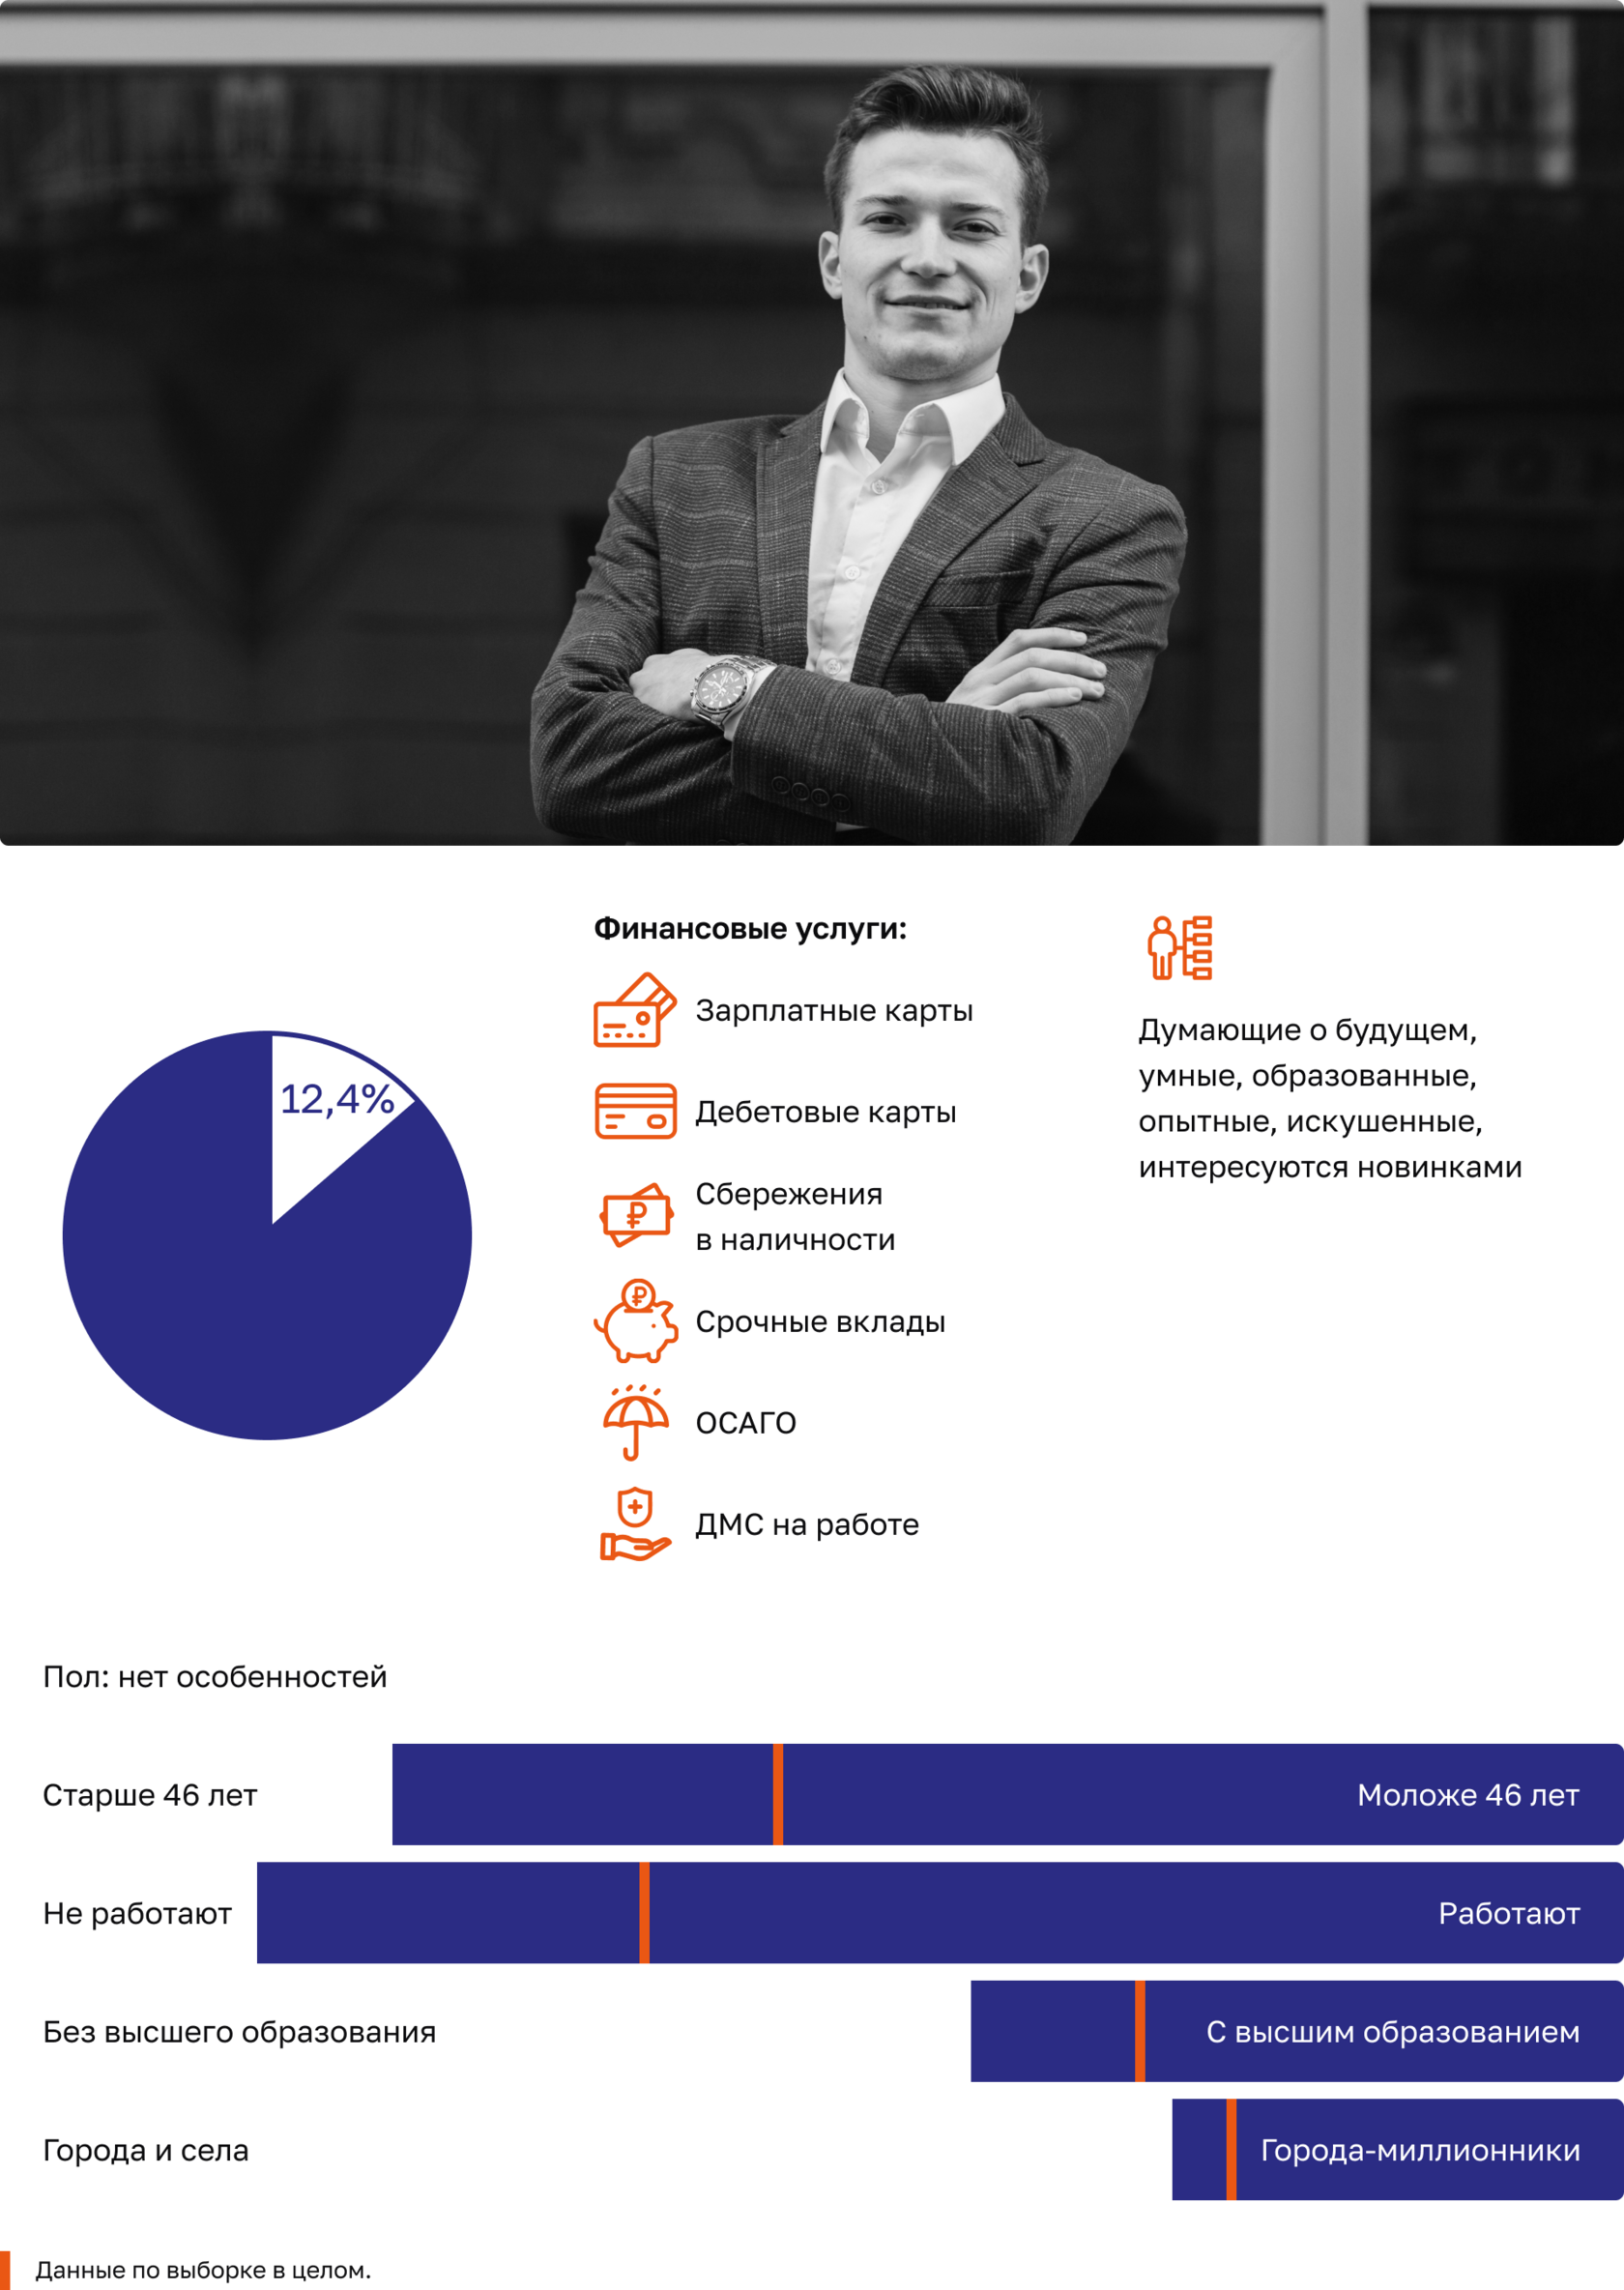
Модель поведения:
есть финансовая подушка безопасности и сбережения;
относительно высокий доход;
уважительно относятся к богатству;
строят среднесрочные и долгосрочные планы и действуют в соответствии с ними;
ставят крупные финансовые цели (например, недвижимость);
ведут себя рационально в покупках, диверсифицируют средства;
чаще других чувствуют себя уверенно в финансовых делах;
активное финансовое поведение, используют финансовые инструменты.
Возможности: высокий потенциал инвестиционной активности.
Что делать:
Что делать:
стимулировать на вложения в долгосрочные инвестиции;
вовлекать в освоение сложных финансовых инструментов.
Индивидуалисты
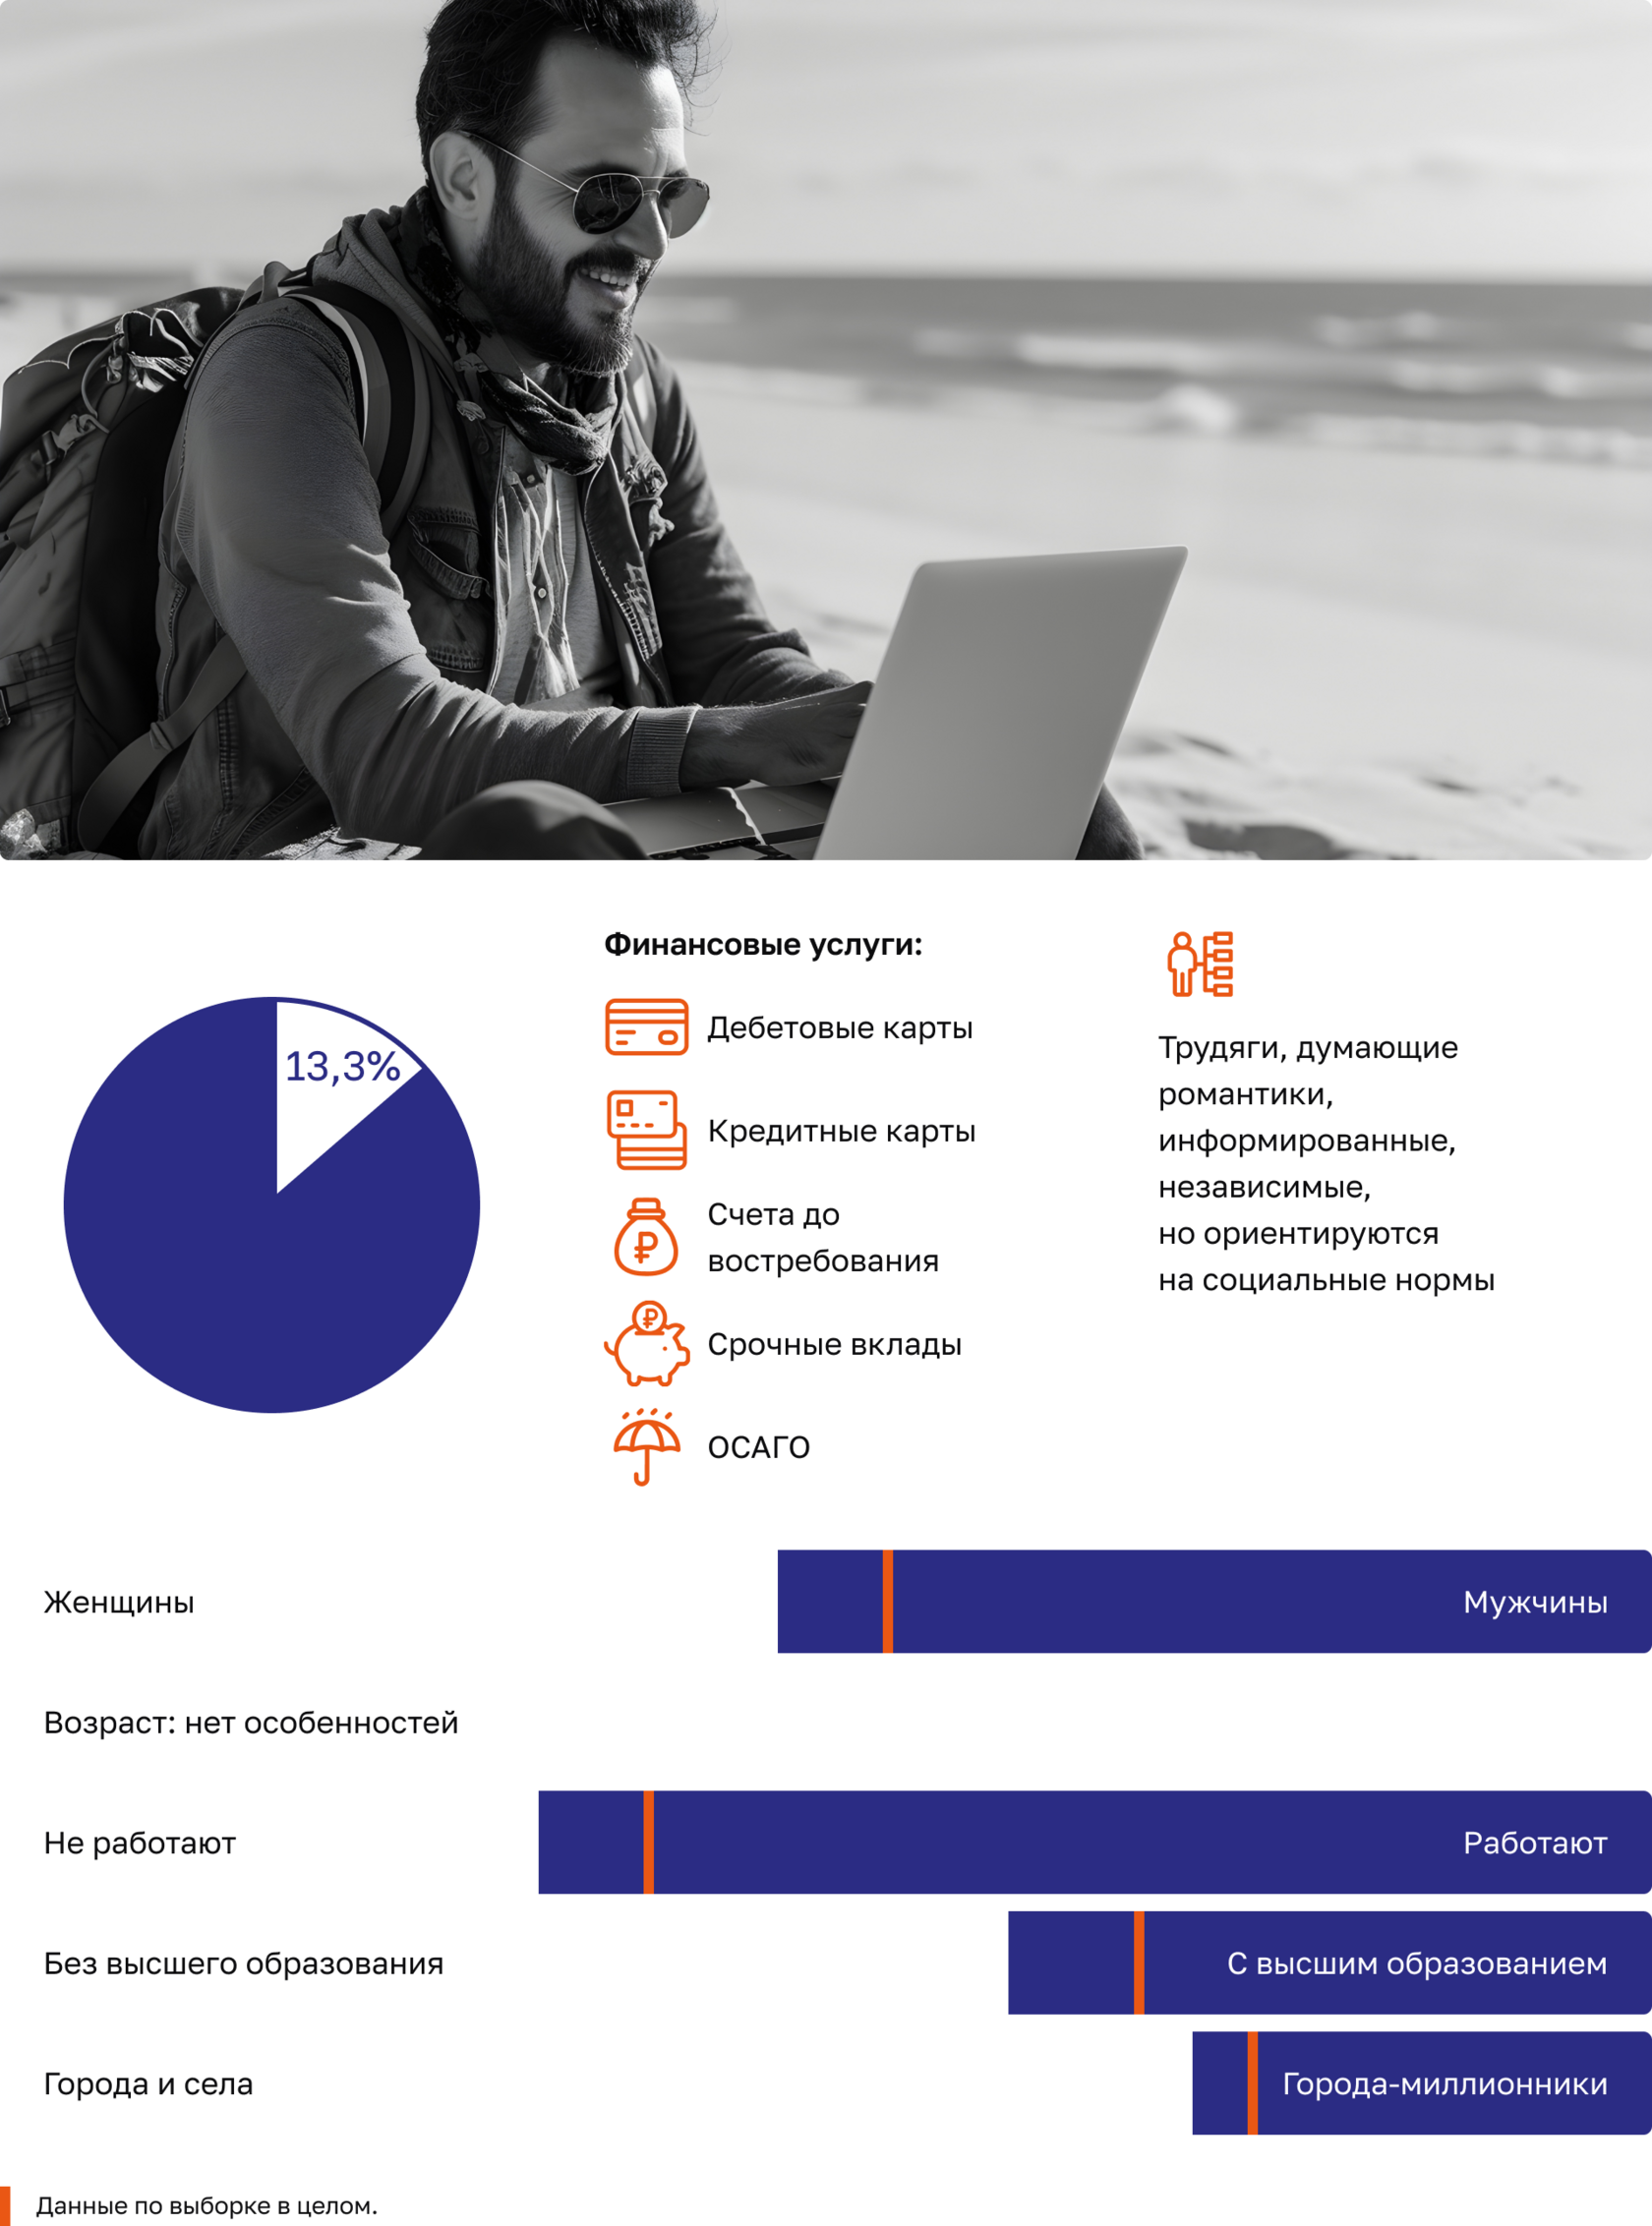
Модель поведения:
не ориентируются на государство и считают, что оно не отвечает за финансовые ошибки частных лиц;
уважительно относятся к богатству;
есть финансовая подушка безопасности;
относительно высокий доход;
дают в долг;
строят планы, в том числе на долгий срок;
есть финансовые цели (например, покупка недвижимости);
активное финансовое поведение, используют финансовые инструменты.
Возможности: высокий потенциал инвестиционной активности, но есть осознанная дистанцированность от формальных и государственных институтов.
Что делать:
Что делать:
стимулировать долгосрочные инвестиции;
вовлекать в освоение сложных финансовых инструментов.
5.3. Психологические и индивидуальные причины проблемного финансового поведения сотрудников
Причина проблемного финансового поведения у сотрудников — это жизненные обстоятельства.
Проблемы в семье или с семейными обязательствами. Многодетные семьи, семьи с пожилыми родителями, наличие «проблемных» родственников, судебные тяжбы, перенесенные последствия финансового мошенничества, переезд в другой город и неудачный развод.
Зависимости. Бюджет сотрудника постоянно уходит на их удовлетворение.
Гонка за статусом. Молодые россияне, которые переехали в мегаполис из регионов и достигли успехов в бизнес-среде, стараются соответствовать более устоявшимся в финансовом плане коллегам. Поэтому они покупают автомобили и недвижимость в кредит, что создает дополнительную нагрузку на их бюджет.
Отсутствие личных границ. Если человек не может отказать дать в долг, это психологическое проявление отсутствия личных границ. Такое поведение мешает создать подушку безопасности и сохранить средства.
Семейные установки. Пережитые кризисы, включая 1990-е годы, сформировали у старшего поколения недоверие к банкам. Поэтому они хранят наличные под подушкой, а это обесценивает капитал из-за инфляции.
Азартность, авантюризм. Желание быстро заработать и доступность финансовых и инвестиционных инструментов приводят к необдуманным решениям и финансовым проблемам.
Психологические проблемы и акцентуации (депрессия, нарциссизм и прочее). Психологические проблемы могут приводить к нерациональному финансовому поведению, например к импульсивным покупкам. Это мешает создать подушку безопасности и построить финансовые планы.
Проблемы со здоровьем. Болезни могут забирать большую часть средств. Лекарства и платное медицинское обслуживание, уход и частые больничные сказываются на финансовом благосостоянии.
Подробнее о причинах проблемного финансового поведения сотрудников расскажет эксперт.
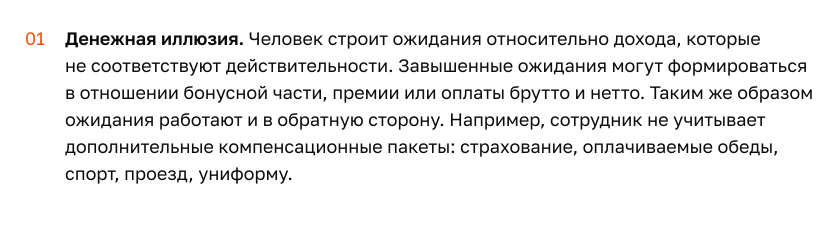
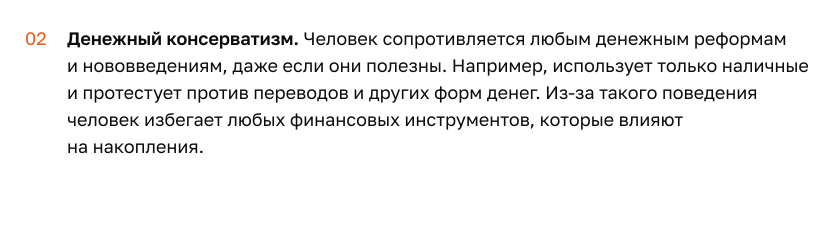
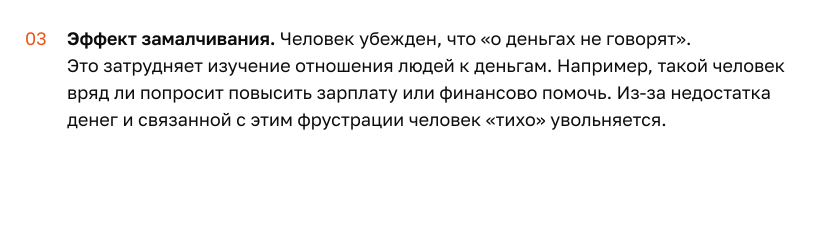
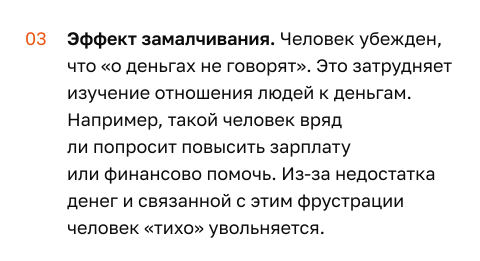
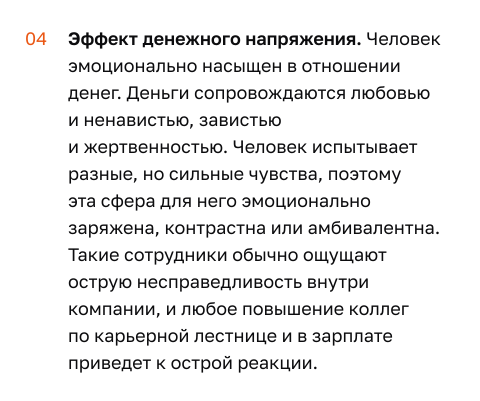
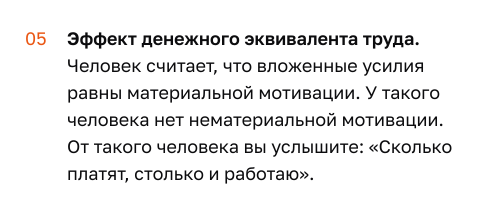
5.4. Эффекты отсутствия финансовой грамотности
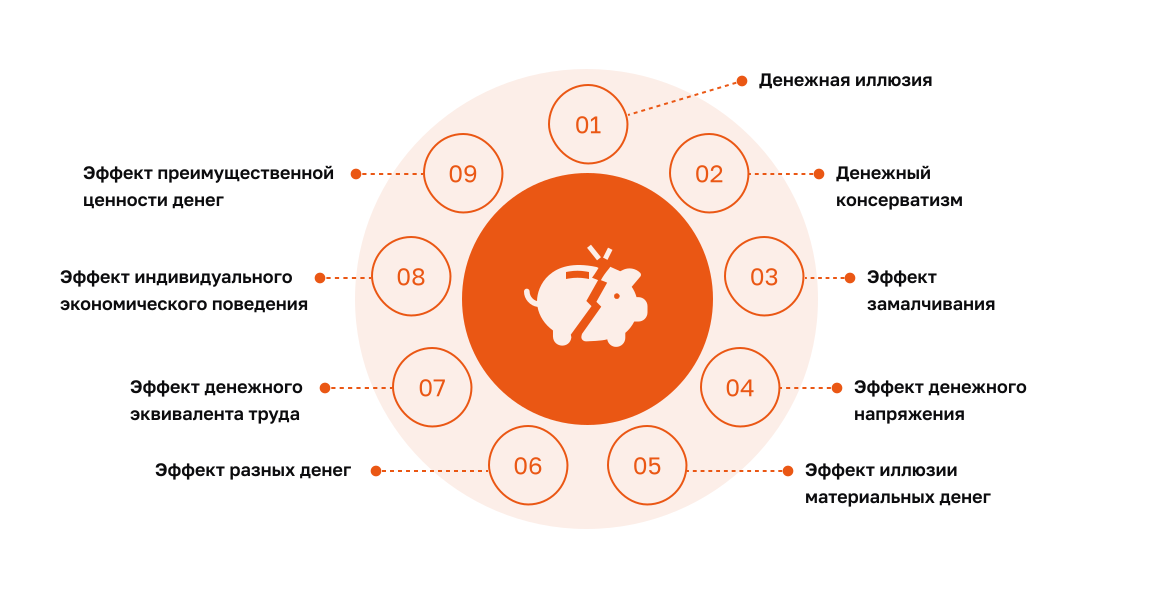
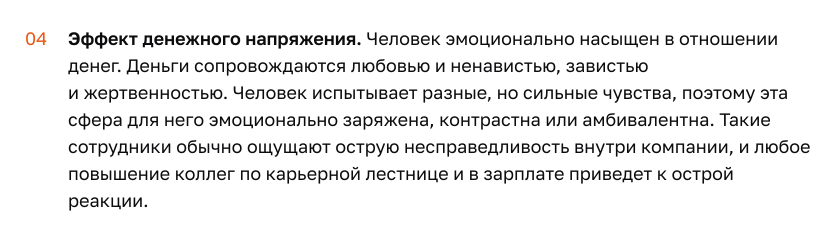
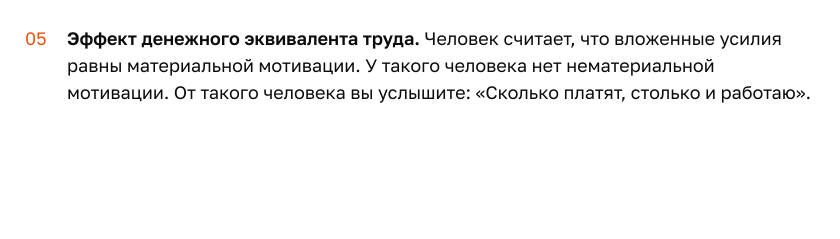
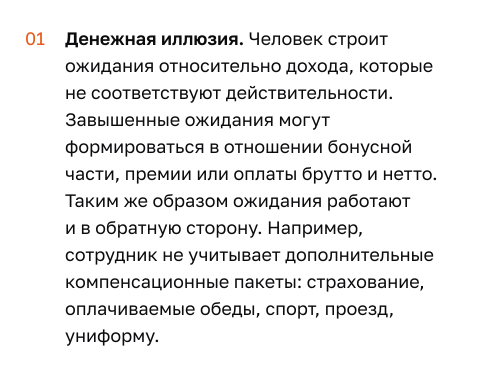
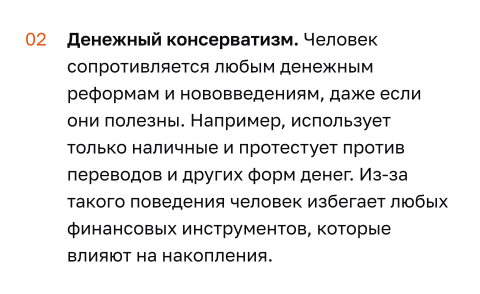
Рассмотрим наиболее распространенные эффекты.
5.5. Признаки финансовой неграмотности
Выделяют следующие признаки финансовой неграмотности:
нет финансовых планов;
постоянно не хватает денег, даже если зарплата выше средней;
решения о покупке не на основе финансовых возможностей, а на основе эмоциональных порывов или по совету других людей;
слабое понимание тенденций в мировой экономике и планов развития страны;
отсутствие доверия банкам или другим финансовым институтам;
использование преимущественно наличных денег;
ориентация только на банковские вклады для приумножения финансов;
отклик на рекламу без включения критического мышления и пересчета цены, неумение видеть скрытые комиссии и другие негативные факторы;
покупка дорогих вещей, несоразмерных доходу;
просьбы дать в долг, часто без возврата;
звонки из банков или коллекторских агентств.
5.6. Установки и привычки сотрудников с низкой финансовой грамотностью
Часто можно наблюдать, что сотрудники проявляют в своем поведении следующие установки:
уничижительное отношение к деньгам;
потребительское отношение к деньгам;
поклонение деньгам;
отсутствие учета и контроля активов;
отсутствие учета и контроля долгов;
зарплата как монодоход;
хранение сбережений под подушкой;
вера в «легкие деньги»;
высокий риск инвестиционного портфеля;
регулярные переплаты;
привычка тратить весь доход;
деление шкуры неубитого медведя;
жизнь не по средствам;
жизнь в долг;
упование на государство;
чрезмерная финансовая доброта;
зависть богатству;
следование не тем советам;
эмоциональные решения и привычки;
отсутствие развития.
Мы привели примеры вопросов, которые помогут получить представление о текущем финансовом благополучии Ваших сотрудников.