
Модуль 6
Тема 9. Личный бюджет: доходы, расходы, ведение бюджета
9.1. Доходы, расходы и подушка безопасности
Финансовая грамотность подразумевает системное, структурное отношение к доходам, их планированию, учету и анализу.
Доходы домохозяйства можно разделить на 3 группы:
Доходы домохозяйства можно разделить на 3 группы:
Активные доходы
Это зарплата, доходы от предпринимательства или иной активной деятельности, например от перепродажи урожая с собственного участка.
Пассивные доходы
Это полученные дивиденды, проценты и иные поступления от сбережений и инвестиций, которые не требуют текущего активного участия.
Перераспределенные доходы
Это пенсии, пособия, гранты и иные поступления социального характера от государственных и негосударственных структур.
По результатам последних исследований менее чем у трети россиян есть пассивный доход, который в среднем составляет 25 000 руб. в месяц. Большинство получают пассивный доход в виде процентов по депозитам, рентных поступлений и доходов от фондового рынка. Каждый 25-й получает средства от передачи денег в доверительное управление — большинство направляют этот доход на потребление или долгосрочные приобретения. Но каждый четвертый из них продолжает инвестировать или сберегать.
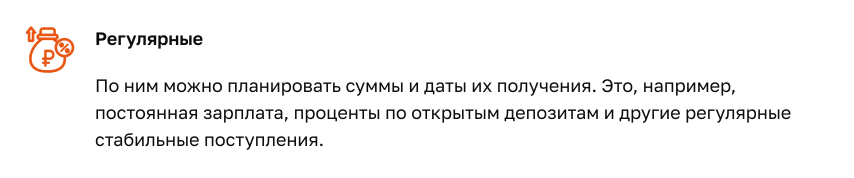
По степени регулярности доходы можно разделить на три категории:
Расходы домохозяйства можно разделить на 4 группы или категории:
Текущие расходы, связанные с обслуживанием обычных регулярных потребностей домохозяйства
Таких как продукты, коммунальные услуги, связь, оплата налогов, процентов по кредитам и иные регулярные платежи. Также это расходы, которые связаны с покупкой бытовой техники, транспортных средств и других товаров и услуг с длительным, более 1 года, сроком потребления.
Сбережения
Расходы на пополнение подушки безопасности и разные накопления на будущие крупные траты, например: свадьбу, учебу, дом.
Инвестиции
Расходы для покупки активов, которые впоследствии будут приносить пассивный доход, например: рента, дивиденды, проценты. Покупки могут быть: товарных активов для последующей перепродажи (например, коллекционные вещи), финансовых активов (акции, облигации, сложные продукты), недвижимости для сдачи внаем, автомобиля для организации коммерческих перевозок.
Расходы разной степени защищенности
Здесь подразумевается приоритет обязательности исполнения в полном объеме или, наоборот, возможность сокращения (секвестирования). По степени обязательности расходы делятся на три категории:

Защищенные статьи. Это оплата ЖКУ, связи, аренды, лекарств, кредитов, штрафов, налоговых обязательств и других расходов, неуплата которых может ухудшить качество жизни. Их исполняют в первую очередь и в полном объеме.
Сокращаемые статьи. Это необязательные, но желательные расходы. Например, посещения культурно-досуговых мероприятий, расходы на хобби или благотворительность. Их исполняют во вторую и последующие очереди, их можно сократить или перенести на другой период в зависимости от обстоятельств.
Незащищенные статьи. Это расходы, которые можно сократить без значительного ущерба. В том числе и часть расходов на инвестиции. Их сокращают в первую очередь и редко исполняют в полном объеме.
Разберем применение этих категорий на практике. Представим, что есть определенный план регулярных, нерегулярных и разовых доходов. Исходя из плана регулярных доходов планируется финансирование защищенных статей расходов, определяется размер и достаточность источников по датам. Частично финансировать защищенные статьи можно из нерегулярных доходов, особенно если они календарно удобны. При планировании нерегулярных доходов можно использовать, например, их среднестатистические значения или иной способ включения в бюджет и этих поступлений.
Лучше избегать полного исключения даже негарантированных доходов из бюджета.
Аналогично из некоторого ожидаемого размера разовых поступлений составляется примерный план незащищенных расходов. Однако и разовые доходы, если они календарно удобны, в первую очередь идут на финансирование базовых и желаемых расходов, и только после — на прочие траты. В итоге можно составить предварительно сбалансированный план по доходам и расходам.
По мере исполнения плана регулярных доходов исполняется план защищенных статей расходов. Обычно при разумном подходе к бюджету этот этап редко вызывает вопросы и проходит достаточно ровно. Но для примера представим, что регулярные доходы смогли профинансировать только часть защищенных статей. В таком случае регулярные доходы во всем своем объеме направляются на эти планы, но не закрывают их полностью.
Нерегулярные доходы приоритетно направляются для дофинансирования защищенных расходов. Излишек можно использовать для исполнения следующей категории.
Разовые доходы направляются на финансирование наиболее приоритетных из оставшихся планов. Разница между планами по расходам и фактическим наличием доходов называется кассовым разрывом. Его можно убрать, если перенести расходы на следующий период в полном или сокращенном объеме. Но кассовый разрыв по незащищенным статьям вполне допускает полный отказ от исполнения расходов.
Две отдельные категории расходов, в которых важно разобраться и которые важно планировать финансово грамотному человеку:
Подушка безопасности
Это резервный фонд на случай финансовых затруднений, когда нужно покрыть расходы на протяжении 3–9 месяцев без потери качества жизни. Подушку формируют, чтобы преодолеть непредвиденные ситуации: потерю работы, длительную болезнь, форс-мажор. Также это резервные средства для незапланированных или нерегулярных запланированных трат. Например, позвали на свадьбу, разбился телефон, появился шанс недорого купить желанную вещь. Подушка безопасности не может финансировать обычные покупки и текущие расходы, потому что считается неприкосновенным запасом на важные случаи. Лучше держать подушку безопасности на нескольких банковских вкладах, остатках на счетах и в запасе наличных денег.
Сбережения
Сбережения — это вариант резерва для больших покупок, например ипотеки или автомобиля. В отличие от подушки безопасности, сбережения — это более динамичный инструмент, но их тоже нельзя считать источником регулярного дохода и постоянно использовать, чтобы покрыть кассовые разрывы. После расходов сбережения нужно восстанавливать. Лучше держать сбережения на нескольких банковских вкладах.
Накопления и сбережения — важная часть финансового планирования. Как эффективно пользоваться этими инструментами, Вы узнаете из ролика.
9.2. Составление личного бюджета
Рассмотрим личный бюджет как основной инструмент выстраивания финансовой стратегии, фиксации финансовых целей и путей их достижения.
Личный бюджет — это план доходов и расходов на некоторый период: неделю, месяц, квартал, полугодие, год.
Чтобы сформировать личный бюджет, нужно сделать план доходов и расходов за период. База для этого — предсказуемые доходы и остаток нераспределенного дохода с предыдущего периода. Также сюда можно добавить ожидания нерегулярного и разового дохода, взяв за базу их минимальный объем или усредненную цифру с поправкой на ожидаемые в будущем события, например выплату квартальной премии или продажу имущества.
Когда понятен итоговый доход, можно определить, сколько потратить в следующий период.
Важно установить размер необходимых регулярных обязательных трат, которые становятся бюджетом защищенных расходов. Далее запланировать желаемые траты, которые формируют бюджет сокращаемых расходов.
В конце нужно обозначить наименее важные расходы, от которых можно без ущерба отказаться. Эти расходы становятся бюджетом незащищенных расходов.
В течение периода при исполнении бюджета нужно фиксировать поступления доходов и распределять их по запланированным статьям.
В конце периода могут получиться разные сценарии. При корректном планировании защищенные расходы традиционно исполняются в полном объеме. Сокращаемые расходы могут быть исполнены полностью или частично.
Разница между общим бюджетом расходов и доходов формирует или дефицит, или профицит бюджета — то есть недостаточность или избыточность.
Избыток можно направить на сбережения или финансирование расходов будущего периода. При дефиците бюджета нужно либо закрыть его из резервных источников, если доходов не хватает даже на необходимые расходы, либо сократить план расходов.
Расходы можно исключить из плана в каком-то объеме или перенести на следующий период, чтобы они стали основой нового плана.
При планировании нужно учитывать дополнительные факторы, такие как текущие или будущие финансовые цели. Если в будущем запланирована крупная покупка, можно сразу вносить ее в план формирования дополнительных сбережений.
Нужно учитывать структуру активов и пассивов. Например, желание оптимизировать портфель кредитов и займов. Или готовность продать имущество.
Какие-то планы могут потребовать дополнительных расходов, а какие-то позволят рассчитывать на дополнительные доходы.
Динамика условий внешней среды учитывается как источник рисков и возможностей. Ожидание кризиса должно делать план более консервативным, а рост возможностей позволяет больше думать, например, о долгосрочных инвестициях.
Со временем нужно научиться все больше учитывать и текущие, и перспективные факторы.

Рост уровня финансовой грамотности позволяет использовать более сложные инструменты и часто влияет на потребительские и инвестиционные привычки.
5 шагов, чтобы составить план:
01
Сформулировать жизненные цели и определить приоритеты. Цели могут быть краткосрочными, среднесрочными и долгосрочными.
02
Спланировать доходы и расходы: определить текущий и ожидаемый объем доходов и расходов, расставить приоритеты, продумать план в стремлении к сбалансированности или профициту. Лучше стремиться к целям по очереди, особенно если они конкурируют за одни и те же ресурсы. Желательно продумать промежуточные точки контроля достижения целей.
03
Подобрать подходящие финансовые инструменты: депозиты или фондовый рынок для накопления, кредиты для ликвидации кассового разрыва, страхование для снижения рисков и т.д.
04
Сформировать бюджет и зафиксировать его (на бумаге, в электронной таблице, специальном приложении). Нужно регулярно заполнять статистику, проверять цели, увеличивать горизонт и детализацию, ставить новые цели.
05
Следовать плану и актуализировать его. Нужно регулярно заполнять статистику доходов и трат, актуализировать цели и приоритеты.
Можно использовать альтернативы детальному плану — методы «4 конверта» и «6 кувшинов».
«4 конверта»
Название происходит от среднего числа недель в месяце. Из ожидаемого месячного дохода нужно вычесть сумму на обязательные расходы и запланированные сбережения, а все остальное разделить на четыре примерно равные части.
Обязательные траты — регулярные, жизненно необходимые расходы и риски при их неисполнении.
В каждом конверте должны быть деньги на текущие расходы, незапланированные и запланированные на соответствующую неделю.
Можно использовать 5 конвертов, где пятый — для 2–3 дополнительных дней в месяце.
Если к концу недели в конверте что-то остается, это можно перенести на следующую или положить в сбережения.
«6 кувшинов»
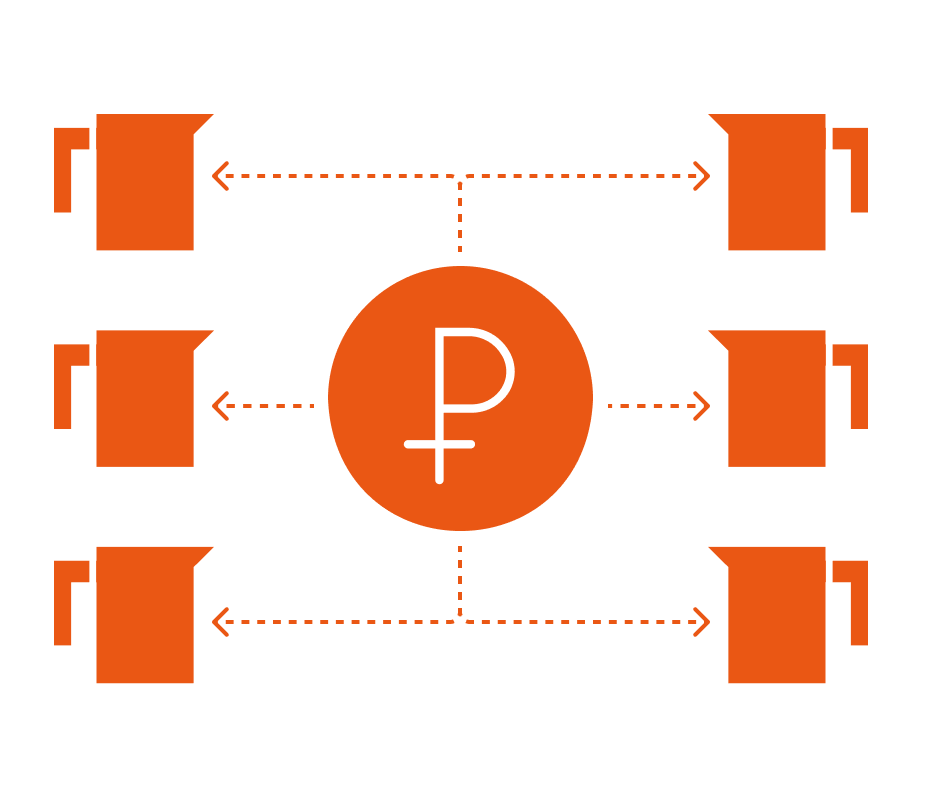
Расходы делятся по типу:
Обязательные расходы: питание, транспорт, жилье, кредиты и т.д.
Дорогие покупки, которые нельзя сделать сейчас: техника или мебель, оплата учебы или отпуска и т.д.
Финансовая подушка безопасности.
Развлечения и отдых: расходы на хобби и свободное время.
Сбережения и инвестиции.
Благотворительность: все расходы, у которых нет прямой экономической выгоды. Например, подарки себе и близким, расходы на поддержку нуждающихся.
Соотношения между кувшинами могут меняться в зависимости от обстоятельств, целей и внешних условий.
9.3. Финансовое планирование
Ведение личного бюджета — это ключевой аспект финансовой грамотности, который помогает контролировать доходы и расходы, достигать финансовых целей и избегать долгов. В ролике Вы найдете полезные советы от эксперта, как вести свой бюджет максимально эффективно.
Когда расходы домашнего хозяйства оптимизированы и бюджет управляем, следует перейти на следующий этап и установить финансовые цели для будущих накоплений или инвестирования.
Для постановки цели необходимо использовать технику SMART. Согласно ей, цель должна быть:
Для постановки цели необходимо использовать технику SMART. Согласно ей, цель должна быть:
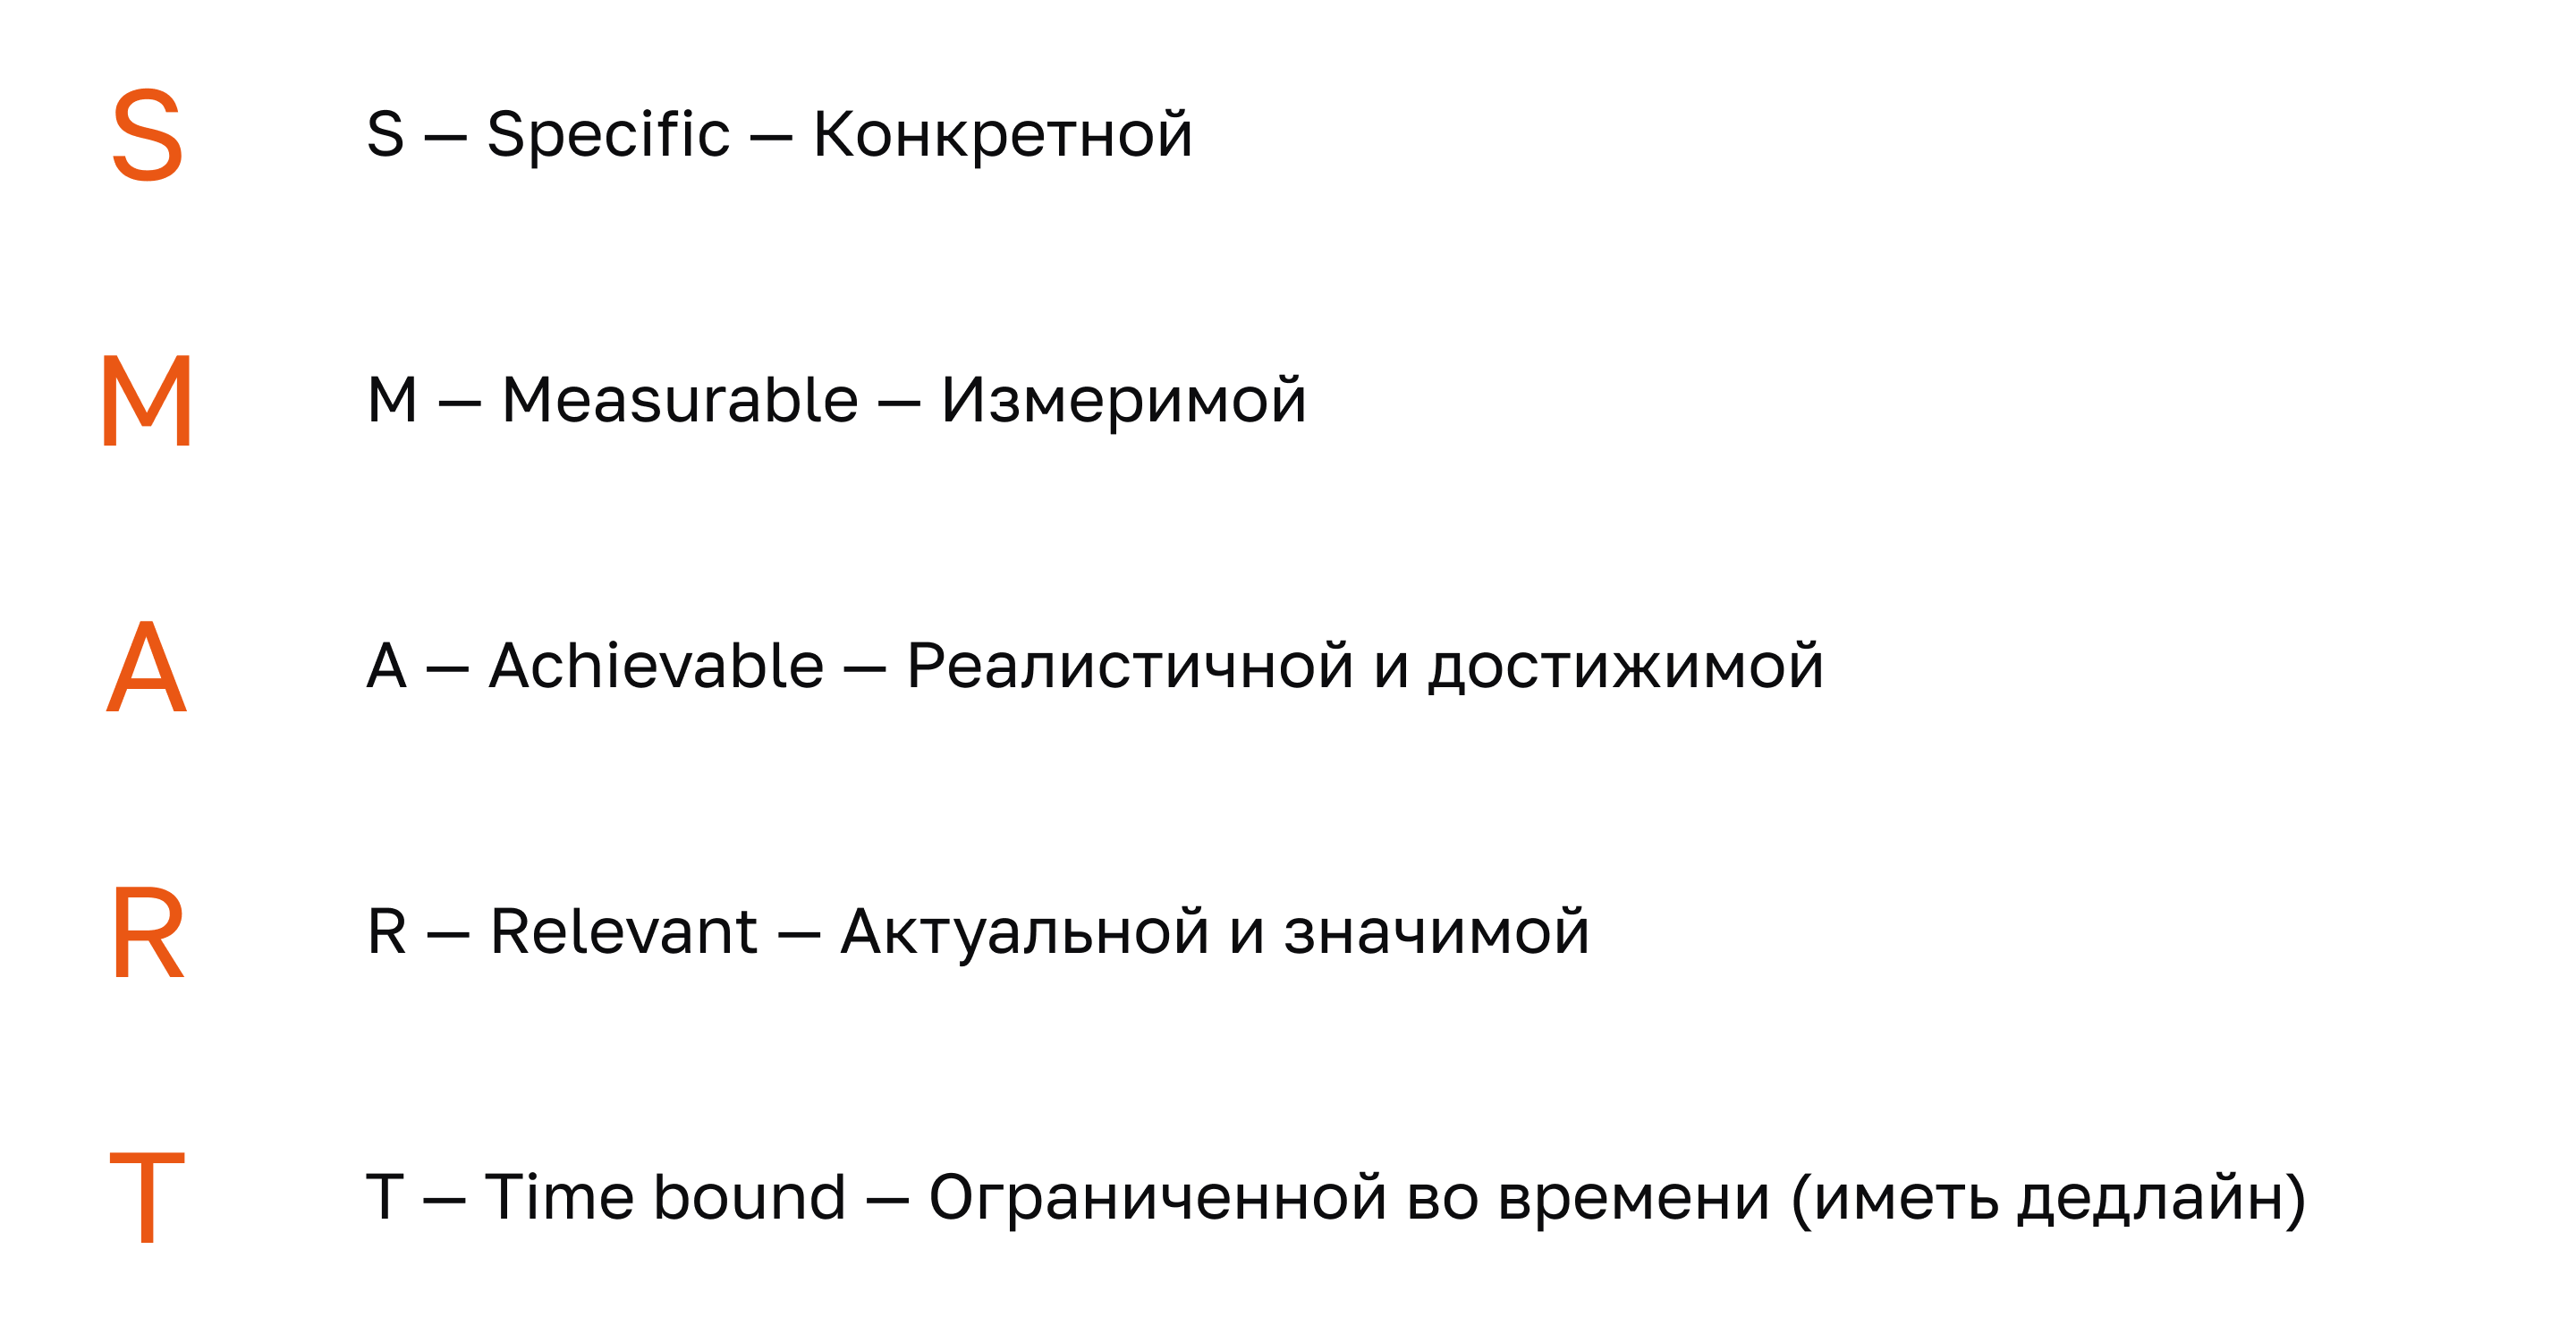
Использование техники постановки целей и задач SMART позволяет:
сфокусироваться на конкретном результате и быстрее его достичь;
на старте отбросить нерелевантные цели и отказаться от нереалистичных и завышенных требований, чтобы сэкономить время и ресурсы;
вовремя получить результат, не откладывая достижение целей на будущее;
получить четкое видение пути к цели через составление пошагового плана действий и списка конкретных задач;
отслеживать прогресс достижения цели по этапам.
Большие цели эффективнее декомпозировать, то есть раскладывать на цели с меньшим объемом работ и на конкретные шаги. Так процесс их достижения станет более реалистичным, а также его будет проще контролировать.
Помните, что планировать бюджет на достижение финансовой цели нужно из дельты — положительной разницы между доходами и расходами домашнего хозяйства.
Также при постановке финансовых целей нужно учитывать инфляцию, поэтому при расчете необходимой в будущем суммы следует использовать дисконтирование. Как это сделать — рассматривали в разделе «8.2. Стоимость денег, инфляция, сложный процент и дисконтирование».
Разберем постановку финансовой цели на примере.
Допустим, Вы хотите накопить на автомобиль за два года, начиная с текущего момента. Стоимость автомобиля — 700 000 руб., из которых на данный момент уже есть 300 000 руб.
Разберем постановку финансовой цели на примере.
Допустим, Вы хотите накопить на автомобиль за два года, начиная с текущего момента. Стоимость автомобиля — 700 000 руб., из которых на данный момент уже есть 300 000 руб.
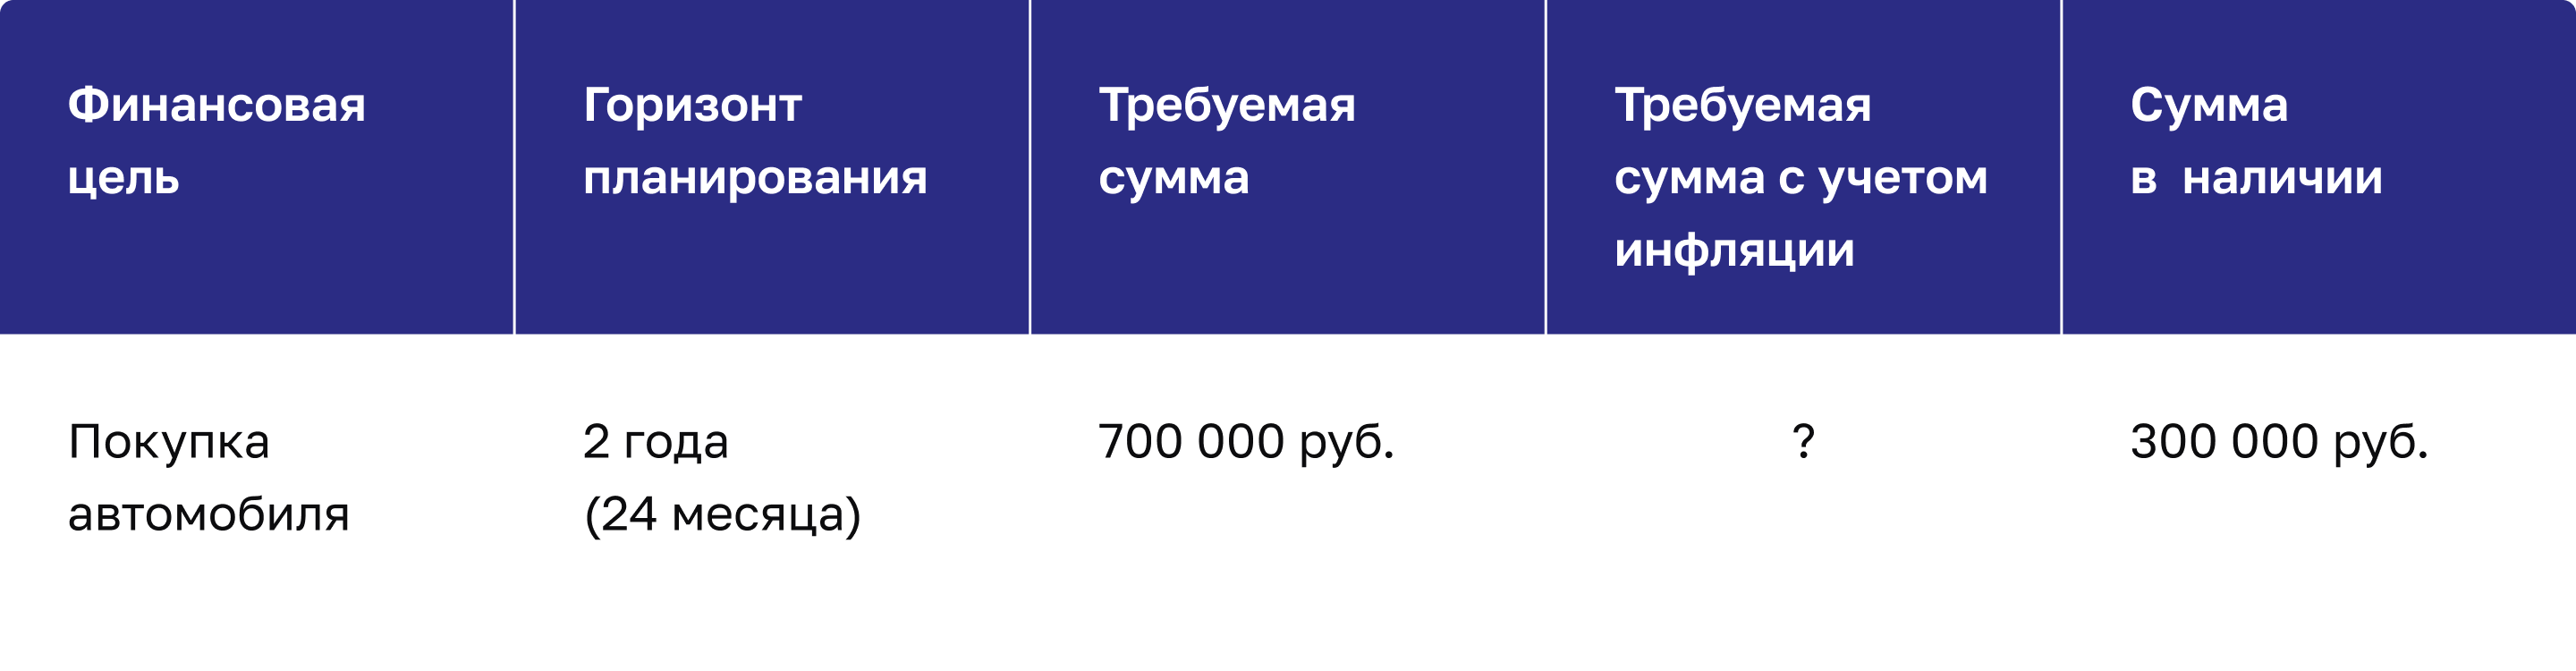
Для начала необходимо дисконтировать требуемую сумму, чтобы учесть инфляцию. Планируемую инфляцию примем равной 5,5%.
Таким образом, требуемая сумма с учетом инфляции — 780 000 руб.
Определим сумму, которую ежемесячно следует откладывать из дельты между доходами и расходами домашнего хозяйства для достижения цели.
Ежемесячный платеж = (Требуемая сумма с учетом инфляции − Сумма в наличии) / Количество месяцев в горизонте планирования
Определим сумму, которую ежемесячно следует откладывать из дельты между доходами и расходами домашнего хозяйства для достижения цели.
Ежемесячный платеж = (Требуемая сумма с учетом инфляции − Сумма в наличии) / Количество месяцев в горизонте планирования
FV = PV × (1 + i)n = 700 000 × (1 + 0,055)2 = 779 117,5 ≈ 780 000 руб.
Платеж = (780 000 - 300 000) / 24 = 20 000 руб.
Таким образом, для накопления 780 000 руб. за два года каждый месяц следует откладывать 20 000 руб.