
Модуль 6
Тема 9. Личный бюджет: доходы, расходы, ведение бюджета
9.1. Доходы, расходы и подушка безопасности
Активные доходы
Это зарплата, доходы от предпринимательства или иной активной деятельности, например от перепродажи урожая с собственного участка.
Пассивные доходы
Это полученные дивиденды, проценты и иные поступления от сбережений и инвестиций, которые не требуют текущего активного участия.
Перераспределенные доходы
Это пенсии, пособия, гранты и иные поступления социального характера от государственных и негосударственных структур.
По степени регулярности доходы можно разделить на три категории:
Расходы домохозяйства можно разделить на 4 группы или категории:
Текущие расходы, связанные с обслуживанием обычных регулярных потребностей домохозяйства
Таких как продукты, коммунальные услуги, связь, оплата налогов, процентов по кредитам и иные регулярные платежи. Также это расходы, которые связаны с покупкой бытовой техники, транспортных средств и других товаров и услуг с длительным, более 1 года, сроком потребления.
Сбережения
Расходы на пополнение подушки безопасности и разные накопления на будущие крупные траты, например: свадьбы, учебу, дом.
Накопления и сбережения — важная часть финансового планирования. Как эффективно пользоваться этими инструментами, Вы узнаете из ролика.

Рост уровня финансовой грамотности позволяет использовать более сложные инструменты и часто влияет на потребительские и инвестиционные привычки.
«6 кувшинов»
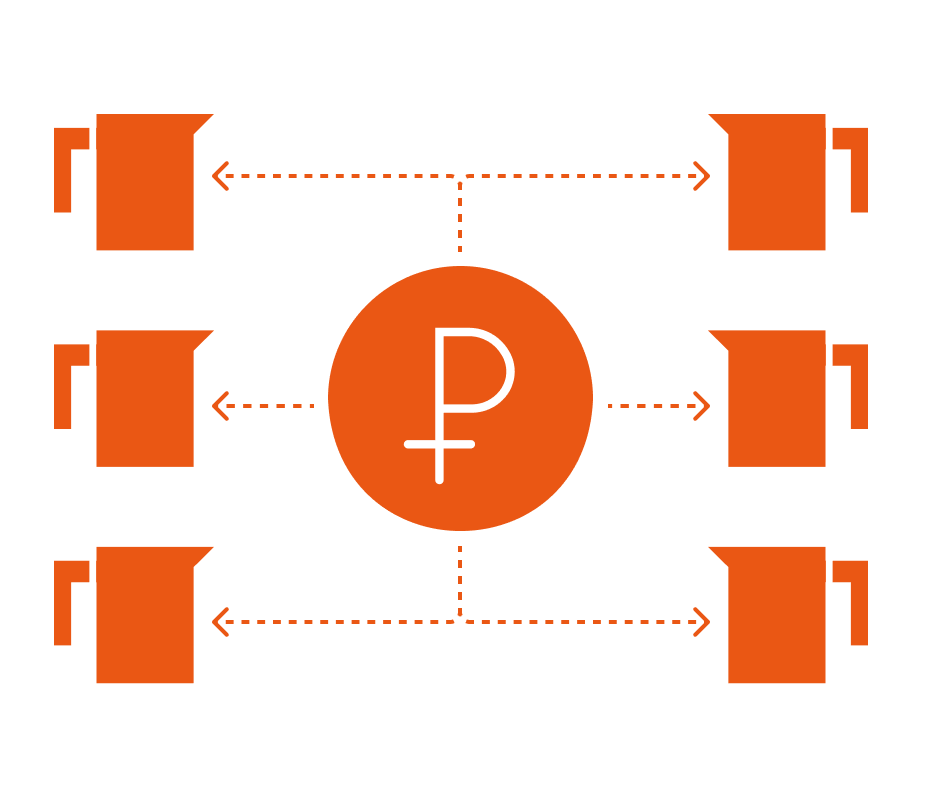
Расходы делятся по типу:

Обязательные расходы: питание, транспорт, жилье, кредиты и т.д.
Дорогие покупки, которые нельзя сделать сейчас: техника или мебель, оплата учебы или отпуска и т.д.
Финансовая подушка безопасности.
Развлечения и отдых: расходы на хобби и свободное время.
9.3. Финансовое планирование
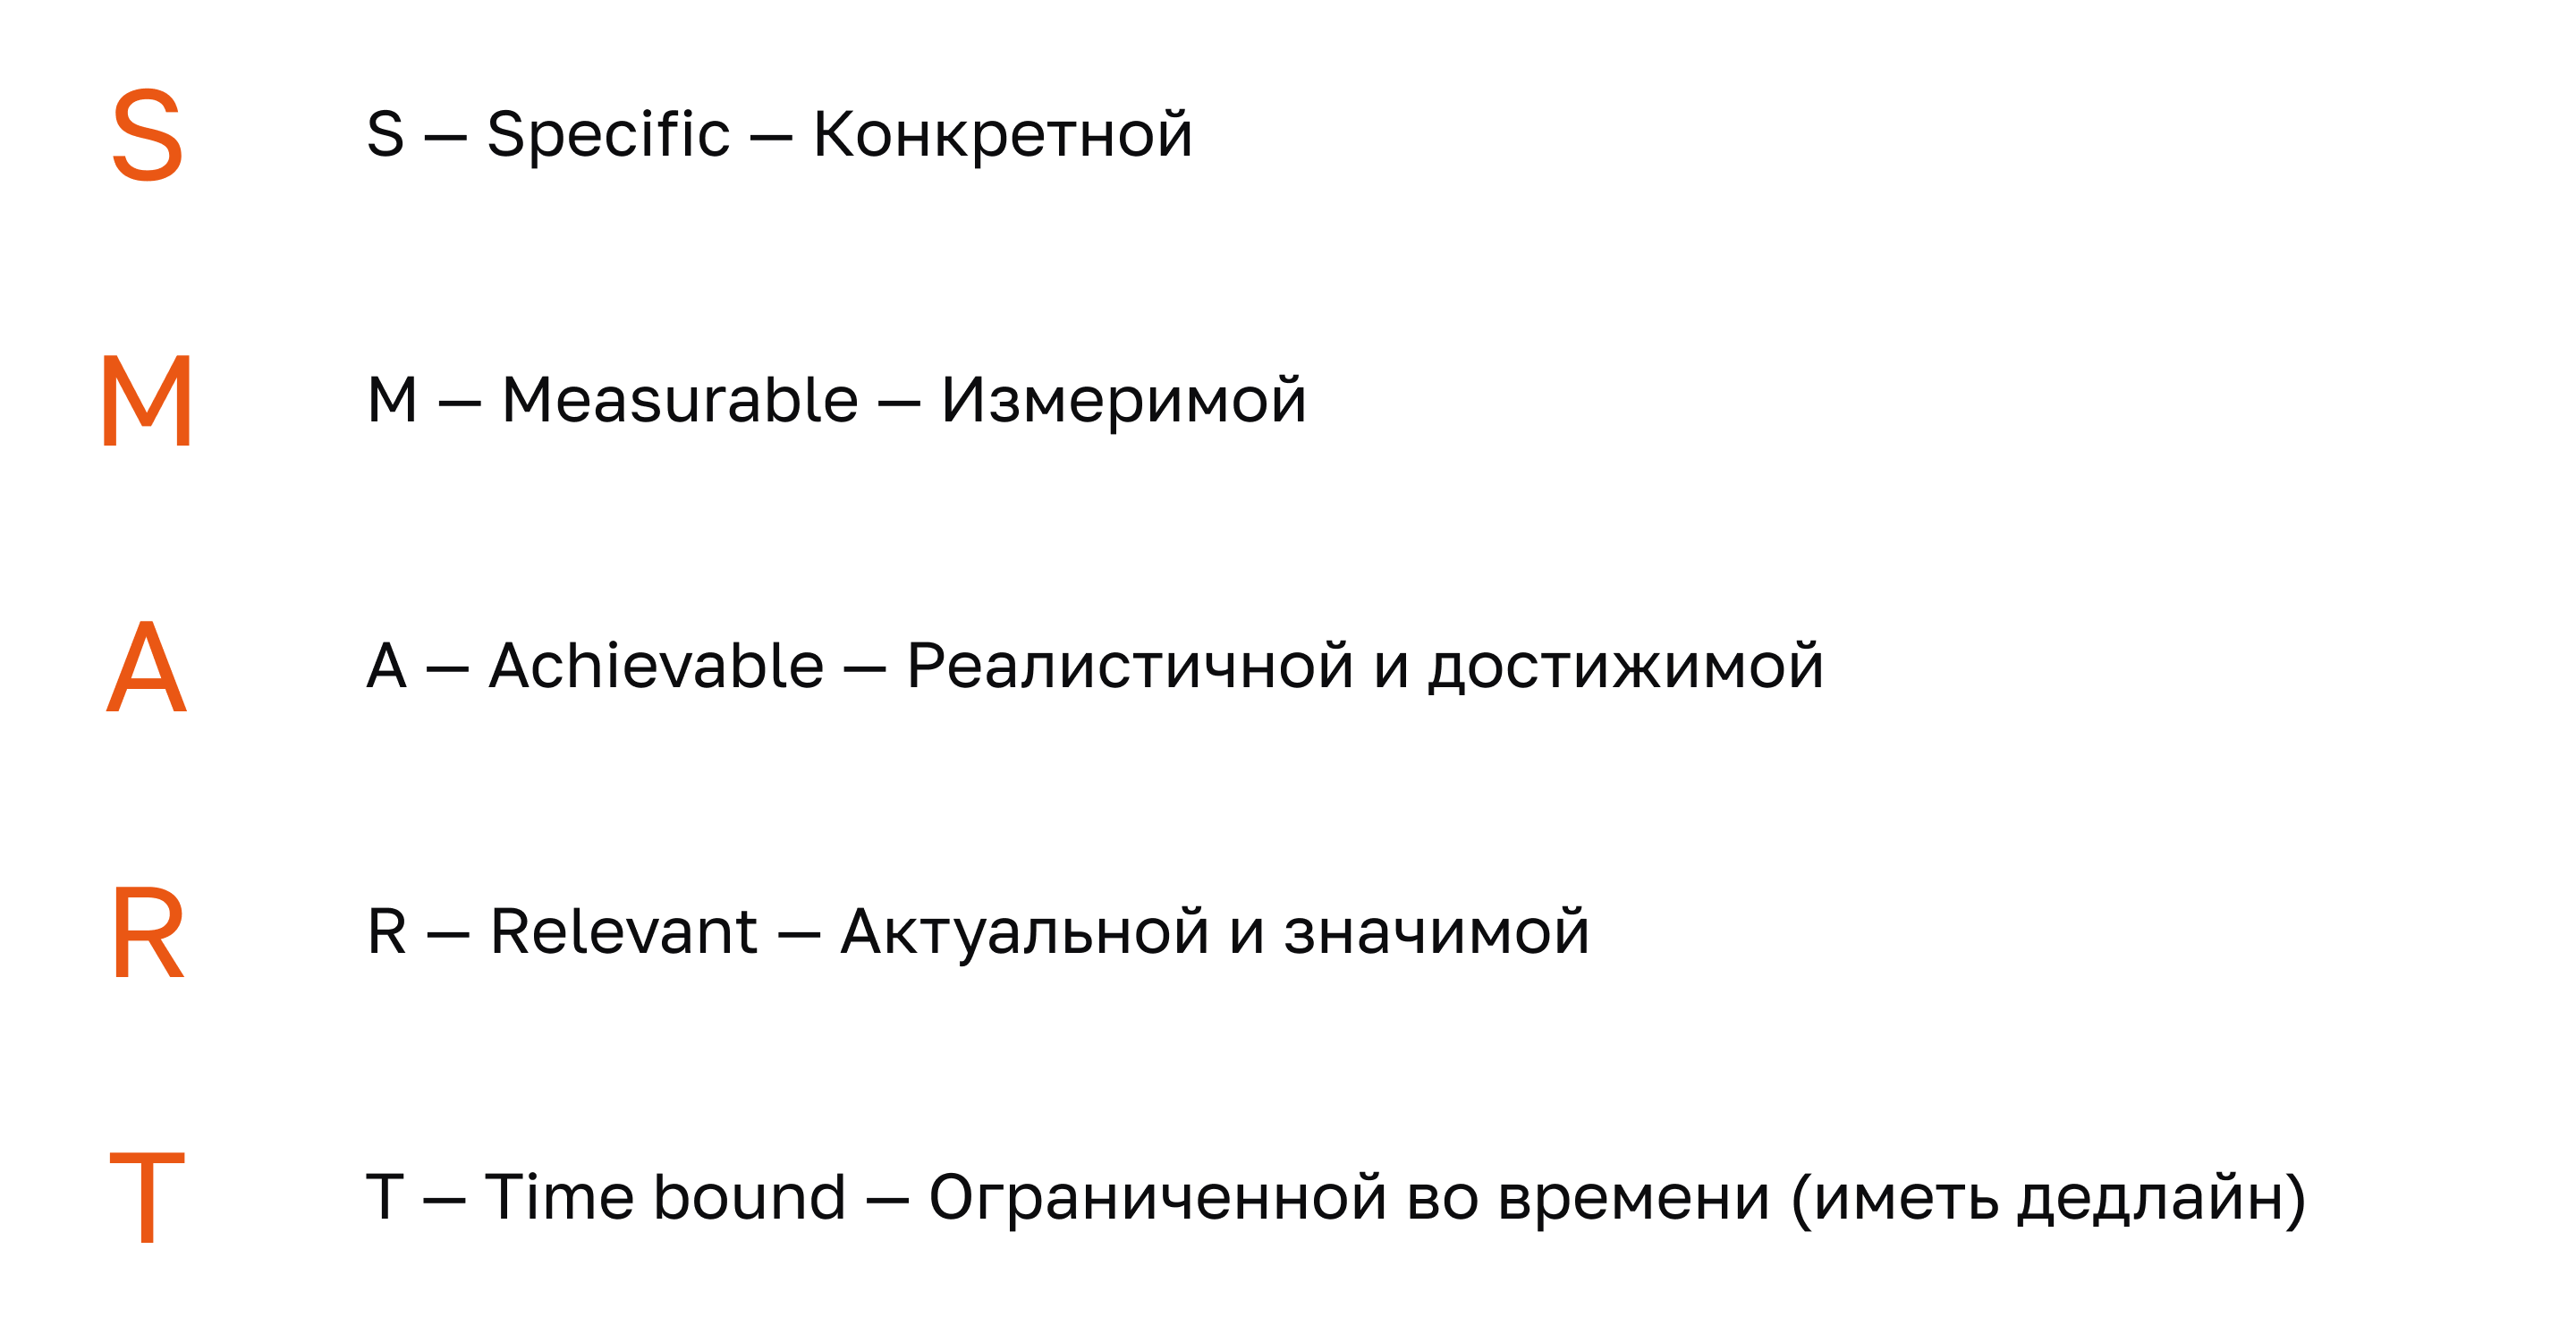
Также при постановке финансовых целей нужно учитывать инфляцию, поэтому при расчете необходимой в будущем суммы следует использовать дисконтирование. Как это сделать — рассматривали в разделе «8.2. Стоимость денег, инфляция, сложный процент и дисконтирование».
Разберем постановку финансовой цели на примере.
Допустим, Вы хотите накопить на автомобиль за два года, начиная с текущего момента. Стоимость автомобиля — 700 000 руб., из которых на данный момент уже есть 300 000 руб.
Разберем постановку финансовой цели на примере.
Допустим, Вы хотите накопить на автомобиль за два года, начиная с текущего момента. Стоимость автомобиля — 700 000 руб., из которых на данный момент уже есть 300 000 руб.
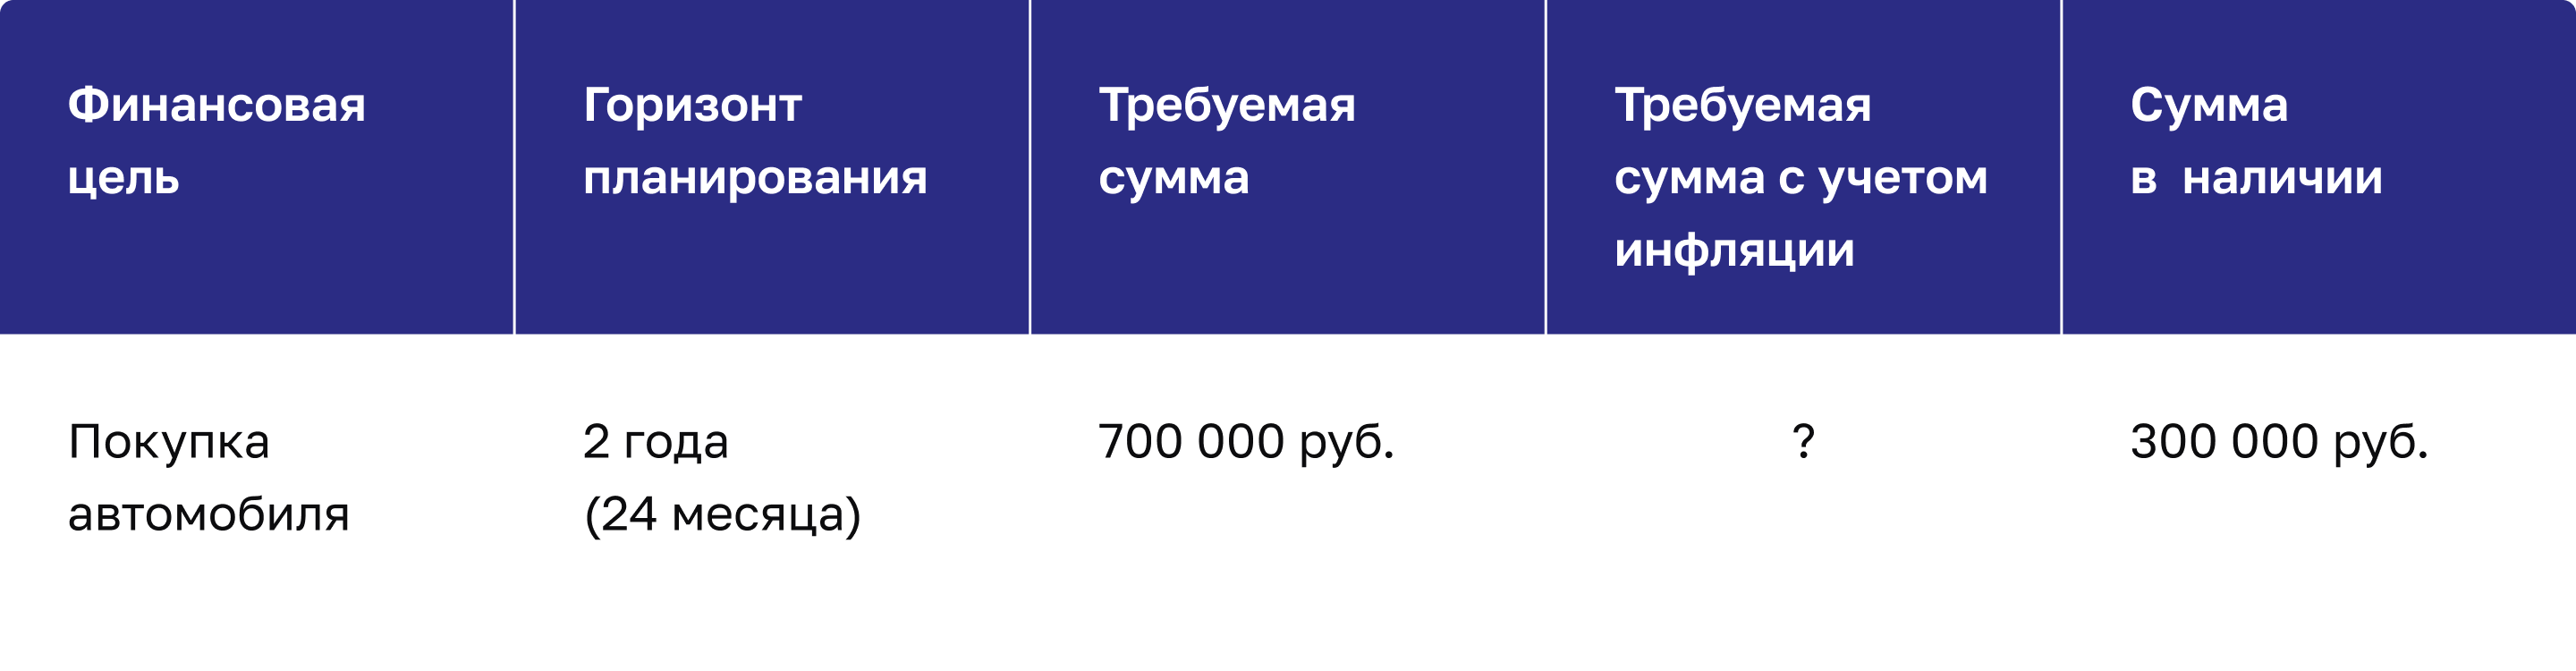
Для начала необходимо дисконтировать требуемую сумму, чтобы учесть инфляцию. Планируемую инфляцию примем равной 5,5%.
Таким образом, требуемая сумма с учетом инфляции — 780 000 руб.
Определим сумму, которую ежемесячно следует откладывать из дельты между доходами и расходами домашнего хозяйства для достижения цели.
Ежемесячный платеж = (Требуемая сумма с учетом инфляции − Сумма в наличии) / Количество месяцев в горизонте планирования
Определим сумму, которую ежемесячно следует откладывать из дельты между доходами и расходами домашнего хозяйства для достижения цели.
Ежемесячный платеж = (Требуемая сумма с учетом инфляции − Сумма в наличии) / Количество месяцев в горизонте планирования
FV = PV × (1 + i)n = 700 000 × (1 + 0,055)2 = 779 117,5 ≈ 780 000 руб.
Платеж = (780 000 - 300 000) / 24 = 20 000 руб.
Таким образом, для накопления 780 000 руб. за два года каждый месяц следует откладывать 20 000 руб.